Sentencia real · usura
Sentencia ***/2025 de Pozuelo de Alarcón contra Wizink Bank
| Nº de sentencia | ***/2025 |
|---|---|
| Órgano | Tribunal de Instancia de Pozuelo de Alarcón, Sección Civil y de Instrucción, Plaza nº 2 |
| Ciudad | Pozuelo de Alarcón (Madrid) |
| Fecha | Septiembre de 2025 |
| Procedimiento | Procedimiento Ordinario ***/2024 |
| Entidad | Wizink Bank |
| Vía de nulidad | Usura |
El Tribunal de Instancia de Pozuelo de Alarcón (Plaza nº 2) estima sustancialmente la demanda: declara nulo por usurario el contrato de tarjeta Wizink de enero de 2019, condena a reintegrar lo cobrado de más sobre el capital y aplica los efectos restitutorios desde agosto de 2019. Costas a la demandada.
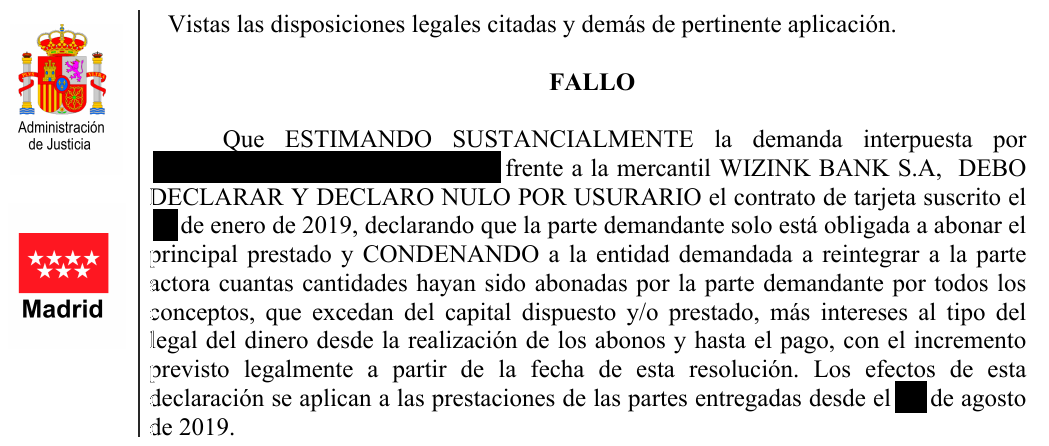
«ESTIMANDO SUSTANCIALMENTE la demanda, DECLARO NULO POR USURARIO el contrato de tarjeta y CONDENO a WIZINK BANK a reintegrar las cantidades que excedan del capital dispuesto.»
Fallo de la sentencia ***/2025, Tribunal de Instancia de Pozuelo de Alarcón, Sección Civil y de Instrucción, Plaza nº 2
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA DE POZUELO DE ALARCÓN
Sección Civil y de Instrucción · Plaza nº 2
SENTENCIA Nº ***/2025
Procedimiento Ordinario ***/2024
Demandante: Dña. ████████
Demandada: WIZINK BANK, S.A.
En Pozuelo de Alarcón, a *** de septiembre de dos mil veinticinco.
Vistos por D. ████████, Juez de la Sección nº 2 del Tribunal de Instancia de Pozuelo de Alarcón los presentes autos de Juicio Ordinario nº ***/2024, seguidos a instancia de ████████, representada por el
Procurador Sr. ████████ y asistido por el Letrado Sr. ████████, frente a la mercantil WIZINK BANK S.A, representada por la Procuradora Sra. ████████ y asistida por la Letrada Sra. ████████, sobre usura, se resuelve
Con base en los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- Por la mencionada representación de la parte actora se presentó demanda de juicio verbal, que correspondió a este Juzgado por turno de reparto, en la que, tras los hechos y fundamentos jurídicos que tuvo por conveniente terminaba solicitando se dictara sentencia por la que: se declare la nulidad radical y originaria por usurario del contrato de fecha de *** de enero de 2019 y en su caso, la nulidad derivada de cualquier novación y modificación contractual que traiga causa y resulte conexa a los negocios de crédito originales, con las consecuencias previstas en el art.3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada, dado que ha cedido el crédito a un tercero, devolver todas las cantidades satisfechas…
SEGUNDO.- Admitida a trámite la demanda se acordó emplazar a la parte demandada para que compareciera y contestara, lo que efectuó dentro del plazo previsto legalmente, oponiéndose a las pretensiones dirigidas solicitando previos los trámites legales oportunos, dicte sentencia por la que se desestime íntegramente la Demanda, con expresa condena en costas a la parte demandante. Firmado digitalmente por SSII JUSTICIA C.M. Emitido por AC CAMERFIRMA Sección FOR Civil y de LEGAL PERSONS Instrucción - 2016 del Tribunal de Instancia de Pozuelo de Alarcón. Plaza nº 2 - Procedimiento Ordinario Fecha 2025.10.02 13:26:38 CEST ***/2024 1 de 7
TERCERO.- La audiencia previa tuvo lugar en fecha de *** de septiembre de 2025, acudiendo a ella las partes actora y demandada, debidamente asistidas y representadas. Comprobada la subsistencia del litigio, se fijaron los hechos controvertidos, tras lo que las partes propusieron la prueba que tuvieron por pertinente. Los medios de prueba que interesaron fue exclusivamente documental, que fue admitida y dada por reproducida, quedando las actuaciones vistas para sentencia.
CUARTO.- En la tramitación de los presentes autos se han observado las prescripciones legales y específicamente el plazo para dictar sentencia.
Y en los siguientes,
FUNDAMENTOS DE DERECHO
PRIMERO.- PRELIMINAR
Reclama la parte actora la nulidad radical y originaria del contrato de préstamo suscrito entre las partes el día *** de enero de 2019, de tarjeta revolving, por entender que el mismo es usurario, alegando que el TAE pactado es del 26,82%, en tanto la media ponderada de las tarjetas revolving para el año 2019 era de 19,67%, y en el mes de la contratación, del 19,95%, considerando que la diferencia entre los índices da el carácter usurero al contrato.
La parte demandada se opuso a la reclamación dirigida en su contra alegando que el interés pactado no es usurario, y que la acción ejercitada por la actora ha prescrito.
SEGUNDO.- DE LA USURA. Establecido lo que es objeto de controversia, ha de fijarse el marco jurídico aplicable a la primera de las cuestiones controvertidas, relativa al carácter usurero del contrato. Señala en este sentido el artículo 1 de la Ley de *** de julio de 1908, sobre nulidad de los contratos de préstamos usurarios, básica en esta materia, “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales. Será igualmente nulo el contrato en que se suponga recibida mayor cantidad que la verdaderamente entregada, cualesquiera que sean su entidad y circunstancias. Será también nula la renuncia del fuero propio, dentro de la población, hecha por el deudor en esta clase de contratos.”
En el caso de autos, es objeto de debate entre las partes si el interés pactado en el contrato que suscribieron era notablemente superior al normal del dinero, como alega la demandante. Para esclarecer este concepto jurídico indeterminado, se acude a la Sentencia de Pleno del Tribunal Supremo, Sala Civil, de *** de febrero de 2023 (ROJ: STS 442/2023 – ECLI:ES:TS:2023:442) “1. Lo que se plantea ahora tiene que ver precisamente con la determinación de cuál era el interés normal del dinero referido a estos contratos de tarjeta de crédito revolving en el año 2004, en que se concertó el
Sección Civil y de Instrucción del Tribunal de Instancia de Pozuelo de Alarcón. Plaza nº 2 - Procedimiento Ordinario ***/2024 2 de 7 contrato y no existían estadísticas del Banco de España, porque fue a partir de junio de 2010 que se desglosó en la estadística la información referida al crédito revolving. A la vista de la jurisprudencia mencionada está claro que el juicio sobre el carácter usurario del interés remuneratorio convenido en este contrato de tarjeta de crédito en la modalidad revolving del año 2004 ha de hacerse tomando, en primer lugar, como interés convenido de referencia la TAE, que en este caso no hay duda de que era del 23,9%. Además, la comparación debe hacerse respecto del interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving. 2. En relación con la determinación de este parámetro de comparación, para los contratos posteriores a que el boletín estadístico del Banco de España desglosara un apartado especial a este tipo de créditos, en junio de 2010, la jurisprudencia acude a la información suministrada en esta estadística para conocer cuál era ese interés medio en aquel momento en que se concertó el contrato litigioso. Al respecto, habría que hacer otra advertencia, seguida de una matización: el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR (tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras…
3. Respecto de los contratos anteriores a junio de 2010, a falta de un desglose específico en los boletines estadísticos del Banco España, no cabe acudir, como pretende el recurso, al índice correspondiente a los créditos al consumo, sino que, como declaramos en la sentencia más reciente 643/2022, de *** de octubre, en que se cuestionaba un interés del 20,9% TAE, en un contrato de 2001, «es más adecuado tomar en consideración otros productos más similares a los créditos revolving». Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la corrección oportuna para adecuarlo a la TAE. 4. Una vez determinado el índice de referencia, el tipo de interés (TAE) común para este tipo de contratos de crédito al tiempo de su celebración (2004), hay que valorar el margen admisible por encima del tipo medio de referencia, esto es: en cuántos puntos porcentuales o en qué porcentaje puede superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero. (…) Hasta ahora este Tribunal Supremo no ha fijado un criterio uniforme para cualquier contrato, sino que ha ido precisándolo para cada caso controvertido. En la sentencia 628/2015, de *** de noviembre, razonó que la TAE del contrato (24,6%) era superior al doble del tipo medio de referencia. Lo anterior no significa que el umbral de lo usurario estuviera fijado en todo caso en el doble del interés medio de referencia. De hecho en la posterior sentencia 149/2020, de *** de marzo, la TAE del contrato era 26,82% y el tipo medio de referencia algo superior al 20% anual, y sin Sección Civil y de Instrucción del Tribunal de Instancia de Pozuelo de Alarcón. Plaza nº 2 - Procedimiento Ordinario ***/2024 3 de 7 llegar ni mucho menos al doble del tipo de referencia, se declaró usurario en atención a la diferencia de puntos porcentuales, más de seis, que se consideró muy relevante. (…) Y, al mismo tiempo, estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos: «(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de "interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como "notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes». En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de *** de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales.”
Así pues, fijado el marco jurídico aplicable al caso de autos, ha de atenderse que, de acuerdo con el contenido del contrato, documento nº2 1 de la demanda y documento nº3 de la contestación, la TAE queda fijada, en la cláusula 3 de la Información Normalizada Europea, en la cifra de 26.82% para el caso de pago aplazado, como es el caso que nos atañe. Una vez fijado, es preciso comparar este importe con la TAE media del mercado para los contratos de tarjeta revolving al tiempo de su contratación, el día *** de enero de 2019, fijándose el TEDR por el Banco de España para ese momento en el 19,67%.
Incrementando este porcentaje en una cuantía de 2 centésimas, según lo indicado por la jurisprudencia citada y por la Sentencia de la Audiencia Provincial de Madrid nº 397/2023, Sección 20, de *** de septiembre “La aplicación al caso presente de la anterior doctrina, conlleva que el interés respecto del que se debe efectuar la comparación para determinar si es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, ha de ser el establecido como TAE, en el contrato en el que se concertó la tarjeta de crédito, lo que no excluye la aplicación de los índices establecidas en los boletines del Banco de España, en los que se establece como índice el TEDR ( tipo efectivo de definición restringida), en cuanto, no incluyendo éste el porcentaje correspondiente a comisiones que sí se incluyen en TAE, conforme se indica en la referida sentencia y no siendo de especial relevancia la variación, es posible valorar el margen admisible por encima del tipo medio de referencia, adicionando 20 o 30 centésimas, en que superaría la TAE al TEDR.”, obtendríamos una TAE media del 19.87%. Dado que se superan en el caso de autos la diferencia de 6 puntos porcentuales, el interés pactado en este contrato es notablemente superior al normal del dinero, y por tanto el crédito es usurario.
TERCERO.- DE LA PRESCRIPCIÓN.
Ha alegado la parte demandada, como hecho extintivo de la pretensión formulada en su contra, la prescripción de la acción restitutoria por haber transcurrido, según lo dispuesto por el artículo 1.964 del Código Civil, un plazo superior a los 5 años que fija para exigirse la devolución de lo debido.
En este sentido, dice la Sentencia de Pleno del Tribunal Supremo, Sala Primera, de *** de marzo de 2025 (ROJ: STS 836/2025 – ECLI:ES:TS:2025:836) “Como primera Sección Civil y de Instrucción del Tribunal de Instancia de Pozuelo de Alarcón. Plaza nº 2 - Procedimiento Ordinario ***/2024 4 de 7 cuestión, conviene advertir no es aplicable la doctrina sentada por el TJUE sobre la prescripción de la acción de restitución de las cantidades pagadas en aplicación de las cláusulas abusivas, porque la usura es una cuestión ajena al ámbito del Derecho de la UE…
Sentado lo anterior, ha de aplicarse la regla general sobre el inicio del plazo de prescripción de las acciones contenida en el art. 1969 del Código Civil:
«El tiempo para la prescripción de toda clase de acciones, cuando no haya disposición especial que otra cosa determine, se contará desde el día en que pudieron ejercitarse».
(…) La fijación del dies a quo del plazo de prescripción de la acción restitutoria sobre la que nos pronunciamos en esta sentencia se refiere a este supuesto de préstamo o crédito declarado usurario exclusivamente por tener estipulado un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Hecha la anterior precisión, la acción de restitución de lo pagado en exceso respecto del capital objeto del préstamo o crédito no nace cuando se celebra el contrato sino cuando se hace el pago de la cantidad cuya restitución se solicita.
El negocio jurídico objeto de este litigio no es un préstamo en el que el prestatario declara haber recibido una cantidad superior a la realmente entregada por el prestamista; tampoco es un caso en el que el prestatario hubiera pagado en una sola vez el total del capital y de los intereses y demás gastos, y el prestatario pida la restitución de lo pagado en exceso sobre el capital entregado. Se trata, por el contrario, de un crédito revolving en el que cada mes el titular de la tarjeta paga una cuota comprensiva de capital, intereses y otros gastos. En consecuencia, la acción para solicitar lo pagado en exceso sobre el capital del que se ha dispuesto nace respecto de cada pago mensual. A partir de cada uno de esos pagos, el titular de la tarjeta pudo ejercitar, junto con la acción de nulidad por usura, la acción de restitución de lo pagado en exceso respecto del capital dispuesto.
La consecuencia de lo expuesto es que el acreditado tiene acción para reclamar lo pagado que exceda del capital prestado en los cinco años anteriores a la formulación de la reclamación extrajudicial o a la interposición de la demanda. En este caso, ese plazo debe ampliarse en 82 días como consecuencia de la suspensión de los plazos de prescripción acordada en el Real Decreto 463/2020, de *** de marzo.
Las cantidades pagadas en exceso sobre el capital que han de ser restituidas al demandante devengarán el interés legal desde la fecha de cada pago.”
En el caso de autos, ha de establecerse si ha lugar a si alguno de los pagos puede ser considerado prescrito. Teniendo en consideración que se realizó reclamación extrajudicial, lo que consta acreditador por el documento nº3 de la demanda, el envío del burofax, que fue recibido por la demandada el día *** de noviembre de 2024, deduciendo de esta fecha 5 años y 82 días, se entienden prescrita la acción de reclamación de todas las cantidades pagadas por la demandante en fecha anterior al *** de agosto de 2019, siendo a partir de este momento a partir del cual la nulidad del Sección Civil y de Instrucción del Tribunal de Instancia de Pozuelo de Alarcón. Plaza nº 2 - Procedimiento Ordinario ***/2024 5 de 7 contrato desplegará sus efectos de acuerdo con lo dispuesto por el artículo 1.303 del Código Civil, obligando a las partes, ante la declaración de nulidad del contrato, a restituirse recíprocamente las prestaciones recibidas.
CUARTO.- DE LAS COSTAS.
De acuerdo con lo dispuesto en el art. 394 de la Ley de Enjuiciamiento Civil y el principio de vencimiento objetivo, en los juicios declarativos sustanciados en primera instancia, las costas son impuestas al litigante que viera rechazadas todas sus pretensiones. En este caso se ha producido una estimación sustancial de las pretensiones de la parte actora, por lo que, aun cuando no haya lugar a la estimación íntegra de la demanda, hay lugar a la imposición de las costas a la parte demandada.
Vistas las disposiciones legales citadas y demás de pertinente aplicación.
FALLO
Que ESTIMANDO SUSTANCIALMENTE la demanda interpuesta por ████████, frente a la mercantil WIZINK BANK S.A, DEBO DECLARAR Y DECLARO NULO POR USURARIO el contrato de tarjeta suscrito el *** de enero de 2019, declarando que la parte demandante solo está obligada a abonar el principal prestado y CONDENANDO a la entidad demandada a reintegrar a la parte actora cuantas cantidades hayan sido abonadas por la parte demandante por todos los conceptos, que excedan del capital dispuesto y/o prestado, más intereses al tipo del legal del dinero desde la realización de los abonos y hasta el pago, con el incremento previsto legalmente a partir de la fecha de esta resolución. Los efectos de esta declaración se aplican a las prestaciones de las partes entregadas desde el *** de agosto de 2019.
Se imponen a la parte demandada las costas procesales causadas.
Notifíquese esta resolución a las partes haciéndoles saber que contra la misma cabe recurso de APELACIÓN que deberá interponerse ante la Audiencia Provincial de Madrid, en el plazo de VEINTE días hábiles contados a partir del siguiente a la notificación, previo depósito de la cantidad de 50 euros en la forma prevista legalmente y bajo apercibimiento de inadmisión.
Así por esta mi Sentencia, de la que se llevará testimonio a los autos, juzgando en Primera Instancia, lo pronuncio, mando y firmo.
Sección Civil y de Instrucción del Tribunal de Instancia de Pozuelo de Alarcón. Plaza nº 2 - Procedimiento Ordinario ***/2024 6 de 7
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Wizink Bank o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09