Sentencia real · apelación · usura
Sentencia ***/2026 de la AP de Toledo contra Wizink
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Audiencia Provincial de Toledo, Sección 1ª |
| Ciudad | Toledo |
| Fecha | Febrero de 2026 |
| Procedimiento | Recurso de apelación ***/2023 |
| Entidad | Wizink Bank |
| Vía de nulidad | Usura |
La Audiencia Provincial de Toledo (Sección 1ª) desestima el recurso de Wizink Bank y confirma la sentencia del Juzgado de 1ª Instancia e Instrucción nº 3 de Torrijos que declaró usurario el contrato de tarjeta de febrero de 2017 (TAE 27,24% frente a un tipo medio de mercado en torno al 21%). Aplica el criterio de más de seis puntos del Tribunal Supremo.
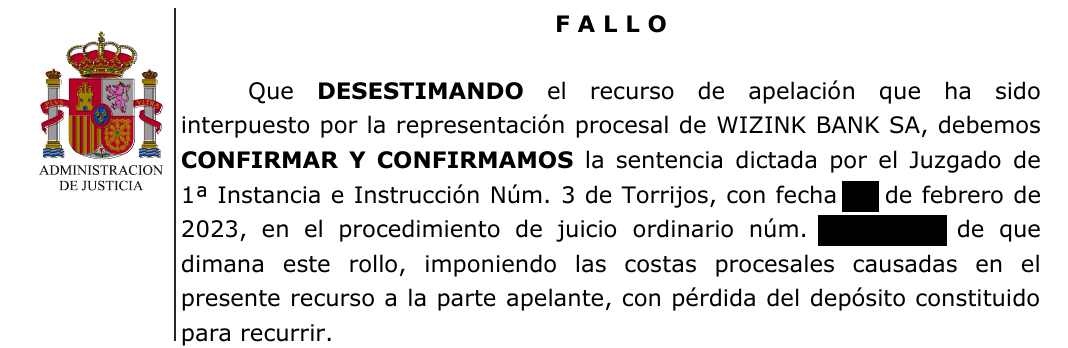
«DESESTIMANDO el recurso de apelación interpuesto por WIZINK BANK SA, CONFIRMAR Y CONFIRMAMOS la sentencia del Juzgado de 1ª Instancia e Instrucción Núm. 3 de Torrijos.»
Fallo de la sentencia ***/2026, Audiencia Provincial de Toledo, Sección 1ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE TOLEDO
SECCIÓN PRIMERA
SENTENCIA: ***/2026
Rollo ***/2023 · Ordinario ***/2022 · Juzgado de 1ª Instancia e Instrucción nº 3 de Torrijos
Apelante: WIZINK BANK, S.A., procuradora Sra. ████████
Apelada: Dña. ████████, procurador Sr. ████████
SENTENCIA
Visto el presente recurso de apelación civil, Rollo de la Sección núm. *** de 2023, contra la sentencia dictada por el Juzgado de 1ª Instancia Número 3 de Torrijos, en el juicio ordinario núm. ***/2022, en el que han actuado, como apelante WIZINK BANK, representada por la Procuradora de los Tribunales Sra. ████████; y como apelada Dª. ████████, representada por el Procurador de los Tribunales Sr. ████████.
Es Ponente de la causa la Ilma. Sra. Magistrada Dª ████████, que expresa el parecer de la Sección, y son,
ANTECEDENTES
PRIMERO.- Por el Juzgado de 1ª Instancia Número 3 de Torrijos, con fecha *** de febrero de 2023, se dictó sentencia en el procedimiento de que dimana este rollo, cuyo FALLO dispone: “Que Estimando Íntegramente la demanda formulada por el Procurador de los Tribunales Sr. ████████, en nombre y representación de Dª. ████████ contra Wizink Bank SA, y en su consecuencia:
1. Acuerdo la nulidad del contrato de tarjeta de crédito suscrito entre las partes con fecha *** de febrero de 2017.
2. En consecuencia, condeno a la demandada a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado, con el interés legal devengado por dichas cantidades desde la fecha de su efectivo abono, condenándola asimismo a recalcular dicha cantidad.
Se imponen las costas procesales a la parte demandada”.
SEGUNDO.- Contra la anterior resolución y por WIZINK BANK, dentro del término establecido, se formuló recurso de apelación, que fue contestado de igual forma por la parte demandada, con lo que se remitieron los autos a esta Audiencia, donde se formó el oportuno rollo, quedando los autos vistos para deliberación y resolución.
FUNDAMENTOS DE DERECHO
PRIMERO.- Se recurre la Sentencia dictada por el Juzgado de Primera Instancia Número 3 de Torrijos el *** de febrero de 2023, por la que se estima íntegramente la demanda planteada y se declara la nulidad del contrato suscrito entre las partes por su carácter usurario, con la consecuencia de devolver el prestatario únicamente el capital prestado, y teniendo la entidad prestamista que devolver todas aquellas cantidades abonadas que hayan excedido del capital prestado, intereses, primas de seguro y cualesquiera comisiones.
La parte demandada interpone recurso de apelación contra la sentencia dictada, afirmando que el contrato suscrito no es usurario y que el interés fijado en el mismo no es notablemente superior al interés normal del dinero, debiendo revocarse dicho pronunciamiento.
La demandante se opone al recurso de apelación planteado de contrario y mantiene que los contratos son usurarios y que la sentencia en cuestión debe ser confirmada.
SEGUNDO.- El primer motivo de recurso planteado por el recurrente se centra en que el interés remuneratorio fijado en ambos contratos no es usurario.
Esta cuestión ha sido resuelta por la Sala de lo Civil, Sala Primera del Tribunal Supremo en Sentencia de *** de febrero de 2023 “1. Lo que se plantea ahora tiene que ver precisamente con la determinación de cuál era el interés normal del dinero referido a estos contratos de tarjeta de crédito revolving en el año 2004, en que se concertó el contrato y no existían estadísticas del Banco de España, porque fue a partir de junio de 2010 que se desglosó en la estadística la información referida al crédito revolving. A la vista de la jurisprudencia mencionada está claro que el juicio sobre el carácter usurario del interés remuneratorio convenido en este contrato de tarjeta de crédito en la modalidad revolving del año 2004 ha de hacerse tomando, en primer lugar, como interés convenido de referencia la TAE, que en este caso no hay duda de que era del 23,9%. Además, la comparación debe hacerse respecto del interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving. 2. En relación con la determinación de este parámetro de comparación, para los contratos posteriores a que el boletín estadístico del Banco de España desglosara un apartado especial a este tipo de créditos, en junio de 2010, la jurisprudencia acude a la información suministrada en esta estadística para conocer cuál era ese interés medio en aquel momento en que se concertó el contrato litigioso. Al respecto, habría que hacer otra advertencia, seguida de una matización: el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR (tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras. En realidad, en estos últimos años, aunque la TEDR haya sido inferior a la TAE por no contener las comisiones, a los efectos del enjuiciamiento que hay que hacer (si la TAE es notablemente superior al interés [TAE] común en el mercado), ordinariamente no será muy determinante, en atención a que la usura requiere no sólo que el interés pactado sea superior al común del mercado, sino que lo sea "notablemente". El empleo de este adverbio en la comparación minimiza en la mayoría de los casos la relevancia de la diferencia entre la TEDR y la TAE. 3. Respecto de los contratos anteriores a junio de 2010, a falta de un desglose especifico en los boletines estadísticos del Banco España, no cabe acudir, como pretende el recurso, al índice correspondiente a los créditos al consumo, sino que, como declaramos en la sentencia más reciente 643/2022, de *** de octubre, en que se cuestionaba un interés del 20,9% TAE, en un contrato de 2001, "es más adecuado tomar en consideración otros productos más similares a los créditos revolving". Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la corrección oportuna para adecuarlo a la TAE. 4. Una vez determinado el índice de referencia, el tipo de interés (TAE) común para este tipo de contratos de crédito al tiempo de su celebración (2004), hay que valorar el margen admisible por encima del tipo medio de referencia, esto es: en cuántos puntos porcentuales o en qué porcentaje puede superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero. La ley española no establece ninguna norma al respecto. El art. 1 de la Ley de Usura, al acudir a una fórmula amplia (el interés notablemente superior al normal del dinero), emplea un adverbio para caracterizar ese exceso respecto del interés común del mercado ("notablemente"), que exige una apreciación en cada caso. Un criterio así de abierto, no rígido, exige un juicio o valoración para cada caso, acorde con la búsqueda de la justicia del caso concreto. Esta fórmula legal se acomoda muy bien a un contexto de contratación y litigación como era el español antes de que hubiera irrumpido la litigación en masa, en la segunda década de este siglo. Pero en este nuevo contexto, siendo tantos los miles de litigios que versan sobre la misma cuestión, la aspiración de la justicia viene ahora connotada por la exigencia de dar un trato igual o equivalente a situaciones iguales o equivalentes, y facilitar la predecibilidad de las soluciones judiciales para dotar de mayor seguridad jurídica al mercado y al tráfico económico. Es lógico que, a falta de una previsión legal, se acuda a la jurisprudencia para conocer esos parámetros o criterios de valoración que faciliten la igualdad de trato. Hasta ahora este Tribunal Supremo no ha fijado un criterio uniforme para cualquier contrato, sino que ha ido precisándolo para cada caso controvertido. En la sentencia 628/2015, de *** de noviembre, razonó que la TAE del contrato (24,6%) era superior al doble del tipo medio de referencia. Lo anterior no significa que el umbral de lo usurario estuviera fijado en todo caso en el doble del interés medio de referencia. De hecho, en la posterior sentencia 149/2020, de *** de marzo, la TAE del contrato era 26,82% y el tipo medio de referencia algo superior al 20% anual, y sin llegar ni mucho menos al doble del tipo de referencia, se declaró usurario en atención a la diferencia de puntos porcentuales, más de seis, que se consideró muy relevante. La sentencia, conocedora del precedente, justifica por qué no se podía seguir el mismo criterio del doble del interés normal de mercado: "El tipo medio del que, en calidad de "interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de "interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%". Y, al mismo tiempo, estima muy relevante la diferencia entre el interés convenido y el tipo medio de mercado, superior a 6 puntos: "(...) una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de "interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como "notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes". En la medida en que el criterio que vamos a establecer lo es sólo para un tipo de contratos, los de tarjeta de crédito en la modalidad revolving, en los que hasta ahora el interés medio se ha situado por encima del 15%, por lo argumentado en la citada sentencia 149/2020, de *** de marzo, consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales. 5. De acuerdo con este criterio, si el tipo medio al tiempo de la contratación sería ligeramente inferior al 20%, el interés pactado (23,9% TAE) no supera los 6 puntos, por lo que no se considera notablemente superior al tipo medio. En consecuencia, procede desestimar los motivos del recurso de casación. En el presente caso las circunstancias son prácticamente idénticas, si bien varía la TAE inicial por la fecha de celebración del contrato, tratándose de la misma entidad MBNA España. Así el contrato de crédito se celebra el *** de octubre de 2004, si bien se perfecciona el *** de febrero 2007, momento de activación de la tarjeta, fijando una TAE inicial de 17,90, y el *** de julio de 2009 se modifica al 26,9%. El Tribunal Supremo aplica como criterio comparativo para contratos anteriores a 2010 el interés medio fijado por el Banco de España para estas operaciones en su publicación más cercana a la firma del contrato que en este caso es la primera publicada en junio de 2010 y que fija como interés normal del dinero un 19,62% a lo sumo. Comparando dicho interés como la TAE modificada aplicada desde el *** de julio de 2009, supera en 7 puntos al interés normal para este tipo de contratos, lo que conlleva fijándose la diferencia por el Tribunal Supremo para apreciar el carácter usurario en 6 puntos, la consideración del interés fijado como usurario”. Partiendo de la presente sentencia, procede mantener la declaración como usurario el tipo de interés fijado en ambos contratos. Así la TAE fijada en el contrato es del 27,24% (pese a la referencia que se hace en la sentencia a que es del 26,84%). Teniendo en cuenta que el tipo medio para los contratos suscritos en el cuadro publicado por el Banco de España para la fecha de contratación, febrero de 2017, es de 20,79%, y es necesario sumar el 0,2-0,3% a dicho porcentaje, por lo que se fijaría en el máximo en 21,09%, y sumando seis puntos al mismo, alcanzaría el 27,09% , y podría considerarse usurario de acuerdo con el criterio fijado por el Tribunal Supremo, ya que incrementado en seis puntos no llegaría al TAE fijado en el contrato, por lo que se debe considerar el mismo usurario, superando el TAE fijado en el contrato en cuestión los 6 puntos fijados por el Alto Tribunal. Así, procede desestimar el recurso de apelación planteado y mantener que la TAE fijada en el contrato suscrito es notablemente superior, por lo que procede la declaración del contrato como usurario, y confirmar la sentencia recurrida.
TERCERO.- Desestimado el recurso interpuesto, procede imponer las costas procesales causadas en esta segunda instancia al recurrente, en aplicación del art. 398 de la Ley 1/2000,
FALLO
Que DESESTIMANDO el recurso de apelación que ha sido interpuesto por la representación procesal de WIZINK BANK SA, debemos CONFIRMAR Y CONFIRMAMOS la sentencia dictada por el Juzgado de 1ª Instancia e Instrucción Núm. 3 de Torrijos, con fecha *** de febrero de 2023, en el procedimiento de juicio ordinario núm. ***/2022, de que dimana este rollo, imponiendo las costas procesales causadas en el presente recurso a la parte apelante, con pérdida del depósito constituido para recurrir.
Con imposición de costas del presente recurso a WIZINK BANK.
Notifíquese esta resolución a las partes y contra esta sentencia cabe, conforme a la reforma del RDL 5/2023 de *** de junio (disposición transitoria décima, apartado 4), recurso de casación por interés casacional, por infracción de normas procesales y/o sustantivas y su jurisprudencia, para ante la Sala Civil del Tribunal Supremo, a interponer por escrito de abogado y procurador ante esta Sección de la Audiencia Provincial en el plazo de 20 días hábiles, y demás previsto en el artículo 481 LEC y el Acuerdo de *** de septiembre de 2023 de la Sala de Gobierno del Tribunal Supremo, sobre la extensión y otras condiciones extrínsecas de los escritos de recurso de casación y de oposición civiles (BOE 226 de **/**/2023), además de la constitución del depósito exigido legalmente.
Así por esta nuestra sentencia, de la que se llevará certificación al Rollo de la Sección, definitivamente juzgando, lo pronunciamos, mandamos y firmamos.
PUBLICACIÓN. - Leída y publicada la anterior resolución mediante su lectura íntegra por la Ilma. Sra. Magistrada Ponente Dª ████████. Doy fe. -
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Wizink Bank o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09