Sentencia real · apelación
Sentencia 360/2026 de la AP de A Coruña: desestima el recurso de Wizink
| Nº de sentencia | 360/2026 |
|---|---|
| Órgano | Audiencia Provincial de A Coruña, sección 4 |
| Ciudad | A Coruña |
| Fecha | 9 de julio de 2026 |
| Procedimiento | Recurso de apelación 608/2024 |
| Entidad | Wizink Bank |
| Vía de nulidad | Usura y falta de transparencia |
La Audiencia Provincial de A Coruña, sección 4, desestima el recurso de Wizink y estima la impugnación de la cliente, imponiendo a la entidad las costas de primera instancia y del recurso.
«Desestimamos el recurso de Wizink y estimamos la impugnación, con costas a la entidad.»
Fallo de la sentencia 360/2026, Audiencia Provincial de A Coruña, sección 4
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE A CORUÑA. SECCIÓN 4
SENTENCIA Nº ***/2026
Recurso de apelación ***/2024
Apelada: Dña. ████████
Apelante: WIZINK BANK, S.A.
En A Coruña, a *** de julio de 2026.
Recurrente: WIZINK BANK S.A Procurador: ████████ ████████ ████████ Abogado: ████████ Recurrido: ████████ Procurador: ████████ Abogado: ████████
S E N T E N C I A
AUDIENCIA PROVINCIAL Sección Cuarta Civil-Mercantil Ilmas. Magistradas:
Dª.ZUL████████ Dª ████████ Dª.████████ DEL ████████ ████████ ████████
En A CORUÑA, a seis de julio de dos mil veintiséis.
VISTO en grado de apelación ante esta Sección 004, de la Audiencia Provincial de A CORUÑA, los Autos de PROCEDIMIENTO ORDINARIO 0000018/2023, procedentes del PLAZA Nº 1 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA de ORTIGUEIRA, a los que ha correspondido el Rollo RECURSO DE APELACION (LECN) 0000608/2024, en los que aparece como parte apelante, WIZINK BANK S.A, representado por el Procurador de los tribunales, Sr./a. ████████ ████████ ████████, asistida por el
Abogado Dª. ████████, y como parte apelada, ████████, representado por el Procurador de los tribunales, Sr./a. ████████, asistido por el Abogado D. ████████, sobre nulidad de contrato de tarjeta de crédito.
ANTECEDENTES DE HECHO
PRIMERO. - Se aceptan y dan por reproducidos los antecede1tes de hecho contenidos en la resolución apelada de fecha *** de noviembre de 2023, dictada por el Juzgado de Primera Instancia e Instrucción Nº 1 de Ortigueira en autos de procedimiento ordinario ***/2023, cuya parte dispositiva dice como sigue:
“Estimando parcialmente la demanda interpuesta por el Procurador Sr. ████████, en nombre y representación de doña ████████, debo declarar y declaro la nulidad del contrato de tarjeta de crédito suscrito en fecha 11 de septiembre de 2012, por indebida incorporación de las condiciones generales, con los efectos inherentes a tal declaración.
Condeno a la parte demandada a fin de que reintegre a la actora cuantas cantidades abonadas durante la vida de la tarjeta excedan a la cantidad de capital dispuesto, lo que se determinará en ejecución de sentencia, con los intereses legales desde la fecha de interposición de la demanda y los intereses del artículo 576 d la LEC a partir de la presente Sentencia.
Cada parte abonará las costas causadas a su instancia y las comunes por mitad”.
SEGUNDO. - Por la representación procesal de la demandada se interpuso recurso de apelación contra la citada sentencia, que le fue admitido, presentando escrito de oposición e impugnación la demandante, del que se dio traslado a la apelante, elevándose los autos a este Tribunal; en donde, se formó el correspondiente Rollo de Sala, y personadas las partes en legal forma, fue señalada audiencia para que tuviera lugar su deliberación, votación y fallo.
TERCERO. -En la tramitación de este procedimiento se han observado las prescripciones legales, siendo Magistrada Ponente Dña. ████████ del ████████ ████████ ████████.
FUNDAMENTOS DE DERECHO
PRIMERO. – Planteamiento del litigio.
Dña. ████████ formuló demanda frente a la entidad de crédito Wizink Bank S.A. solicitando, en relación a contrato de tarjeta de crédito “Popular-E”, cuyos extractos aportó como documentos nº 1 y 2º, con carácter principal, que se declarara su nulidad con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura; subsidiariamente, se declarara la nulidad por abusividad por falta de transparencia y no superar el control de incorporación de la cláusula relativa a la fijación del tipo de interés remuneratorio y de la cláusula relativa a la comisión por posiciones deudoras del crédito, y se condenara a la demandada a estar y pasar por dicha declaración, y las eliminara del contrato, dejando subsistente el resto, así como, a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la cláusulas declaradas nulas a minorar la deuda, y de resultar sobrante, a devolverlo a la actora.
El juicio siguió en primera instancia con la oposición de la entidad demandada que, entre motivos, alegó el carácter no usurario del interés remuneratorio, la superación del doble control de transparencia, y que el reglamento de la tarjeta de autos cumplía con el control de transparencia.
La sentencia del Juzgado de Primera Instancia rechaza la acción principal de nulidad por usura; y, estimando la acción subsidiaria, declara la nulidad del contrato por falta de incorporación. La Juzgadora considera que en el contrato de litis las condiciones generales son absolutamente borrosas e ilegibles; y, en atención a ello, que no están debidamente incorporadas al contrato porque no proporcionan unas mínimas garantías de cognoscibilidad por parte del adherente.
Wizink Bank S.A. formula recurso de apelación alegando que las afirmaciones de la sentencia de primera instancia serían incompatibles con la realidad del Reglamento, y que bastaría un simple análisis del Reglamento aportado como documento nº 2 para corroborarlo. Como principal motivo de apelación invoca infracción de los artículos 5 y 7 de la LCGC, y errónea valoración de la prueba.
Por la demandante se presentó escrito por el que se solicitó que se dictase sentencia desestimando íntegramente el recurso de apelación, y se mantuviese íntegramente la sentencia. Con carácter subsidiario se solicitó que se dictase sentencia en
los mismos términos en que estaba formulada la petición subsidiaria del recurso.
Por el Juzgado, a medio de diligencia de ordenación de 7 de marzo de 2024, con carácter previo a remitir los autos a esta Audiencia Provincial, requirió a la parte demandante para que aclarase si la petición subsidiaria contenida en su escrito implicaba una impugnación de la sentencia, advirtiendo de que, en ese caso, procedería dar traslado al apelante principal. El traslado conferido fue evacuado presentando escrito por el cual la parte actora aclaró que la petición subsidiaria contenía impugnación de la sentencia.
Efectuada dicha aclaración, por el Juzgado se dio traslado del escrito a la apelante principal, que presentó escrito de oposición a la impugnación.
SEGUNDO. – Control de incorporación.
El contrato de la tarjeta de crédito que se aportó por la entidad demandada, como documento nº 2 de su escrito de contestación, es de fecha de 11 de septiembre de 2012. Aunque no sea aplicable, por razones temporales, el artículo 80 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios con la modificación introducida por la Ley 3/2014, de 27 de marzo, en cuanto al tamaño mínimo de la letra a utilizar, sí debe exigirse un mínimo de legibilidad a las condiciones del contrato, y en especial a las que tienen relevancia económica.
En el artículo 5 de la Directiva 93/13/CEE, de 5 de abril de 1993 sobre las cláusulas abusivas en los contratos celebrados con consumidores, se estable: “En los casos de contratos en que todas las cláusulas propuestas al consumidor algunas de ellas consten por escrito, estas cláusulas estarán redactadas siempre de forma clara y comprensible”.
El artículo 5.5 de la Ley 7/1998, de 13 de abril, sobre condiciones generales de la contratación, dispone que "La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez"; y el artículo 7.b) de la misma Ley establece que "No quedarán incorporadas al contrato las siguientes condiciones generales: (…) b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles”.
Específicamente, el artículo 80.1 del T.R. de la Ley General para la Defensa de los Consumidores y Usuarios -aprobado por Real Decreto Legislativo 1/2007, de 16 de noviembre-
establecía (en la redacción aplicable al caso), en relación a los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, establecía como requisitos: “Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual. b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido”.
En este caso es clamoroso lo extremadamente dificultoso de la lectura del clausulado del contrato para un consumidor medio, atendido el tamaño de la letra, y lo abigarrado del texto. Esta Sala ha podido localizar, contando la herramienta del zoom del visor, y la ventaja de conocer este Reglamento con ocasión de la resolución de anteriores recursos, la cláusula 9, relativa a las modalidades pago, en medio de la columna izquierda; siendo por lo tanto lo normal que a la actora le hubiera pasado desapercibida. Igualmente sucede con la cláusula relativa a los intereses remuneratorios que figure a modo de ANEXO, al término del apartado A), en medio de la columna de la derecha, antes del apartado B).
Debemos pues coincidir con la Juzgadora de instancia sobre la falta de debida incorporación del clausulado, por no cumplir los requisitos de legibilidad. Que sea posible leerlo ahora aumentando su tamaño a través del visor electrónico, o efectuando un pantallazo y recortando después el texto de una cláusula con aumento del tamaño de la letra, no convalida el defecto de legibilidad con el que se presentó para la firma del contrato, cuya solicitud figura con los datos de la demandante en letra manuscrita.
TERCERO. - Falta de transparencia de la cláusula de intereses en el modo de pago revolving.
No se discute que estamos ante un contrato que incorpora como fórmula de pago el sistema revolving, ni que este ha operado de modo efectivo. Aunque, en hipótesis, pudiera salvarse el control de incorporación, no puede afirmarse que con las cláusulas que esta Sala ha podido localizar se esté exponiendo el funcionamiento del mecanismo revolving, y los riesgos que produce, en relación con el interés remuneratorio que se establece, conforme a las exigencias de transparencia señaladas por el Tribunal Supremo en SSTS 154/2025 y 155/2025, de 30 de enero.
El Tribunal Supremo recoge en estas sentencias e la doctrina del TJUE sobre el alcance y fundamento del control de transparencia, y en aplicación de la misma, en concreto, a las cláusulas de los contratos de crédito revolving. Destacamos que el Tribunal Supremo exponga: “Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores “el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones”.
Respecto del momento en que debe facilitarse la información, deja claro que la doctrina del TJUE resalta la importancia de que la información sea facilitada al consumidor antes de celebrar el contrato: “En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno”.
En lo que respecta al contenido, señala que la información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE. Esto es: “Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios
precisos e inteligibles, las consecuencias económicas que se deriven para él”.
El Tribunal Supremo precisa que para cumplir con las exigencias de información en relación a este sistema de pago no es suficiente que la información contenga la TAE, sino que precisa: “En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving; debe establecer cuál es la cuota mensual (bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada (incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dada las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving, como es el caso objeto de este recurso”.
Deja claro que: “El sistema de amortización revolving no es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex ante el coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolving resulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad”.
En este caso, nada se ha acreditado en relación a una información precontractual. La única información que puede
valorarse es la que resulta del propio contenido del contrato. No se está informando en el contrato de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas de trascendencia a los efectos de conocer la operatividad de este sistema de pago, no cumpliéndose con las exigencias expuestas a través de la información que se contiene sobre el sistema de pago aplazado.
La carga económica que supone la asunción de este sistema de crédito, por la duración indefinida o prorrogable del contrato, y el mecanismo de reconstitución de la deuda, en relación al tipo de interés, no es advertida con la información que se da en la cláusula 9, sobre modalidades de pago, al referirse al pago aplazado “supone el aplazamiento del pago del crédito dispuesto”, y que “en caso de aplazamiento del pago, el crédito dispuesto genera intereses, que se devengan diariamente y se liquidan cada mes en base a los días efectivamente transcurridos y a un año de 360 días”, con la posibilidad del titilar de elegir pagar mensualmente una cuota fija o un porcentaje del crédito dispuesto, y que este en ningún caso sería menor a 18; y la previsión de que el tipo nominal anual aplicable en cada momento al crédito dispuesto será el tipo que figura en el Anexo. Como tampoco al recogerse que este mínimo a pagar sería “la suma de los siguientes conceptos en caso de que resulten de aplicación: (a) 1% del crédito dispuesto; b) los intereses correspondientes al periodo de facturación; (c)la comisión por reclamación de cuota impagada; (d) la cuota de los Servicios de pago aplazado (para el cálculo del crédito dispuesto no se tendrá en cuenta el capital pendiente de estos Servicios”. El ejemplo representativo se refiera a la hipósis una única disposición por un importe de 1.500 euros, a pagar en 12 mensualidades: “Partiendo de estas hipótesis, como ejemplo representativo, el Titular realizaría un pago mensual de , durante 12 meses y pagaría al final del año un capital total de ”.
No se está informando de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas de trascendencia a los efectos de conocer la operatividad de este sistema de pago. Por lo tanto, a la vista de este clausulado, no puede afirmarse que se esté exponiendo el funcionamiento del mecanismo revolving, y los riesgos que produce, en relación con el interés remuneratorio que se establece, de un TAE del 26,82%. Los defectos de información no quedan subsanados con la emisión de posteriores reglamentos, ni con la remisión de los extractos mensuales, pues como hemos vista, la información debe ser previa a la contratación.
CUARTO. – Impugnación formulado por la demandante.
Es obvio que el escrito de oposición resulta erróneo al referirse a que la sentencia habría declarado la nulidad por usurario de un contrato de autos con una TAE de un 27,24%. En todo caso, debemos atender a que el suplico no se limita a solicitar que se mantenga la sentencia, sino que se insta que se haga “con imposición al pago de las costas por parte de la demandada, tanto de la primera instancia como de la presente”. Además, se formula impugnación subsidiaria en los mismos términos en que se formuló la petición subsidiaria de la demanda, con expresa mención a que se condene a la demandada al abono de las costas causadas. Esto es, no obstante, los errores en que se incurre, debemos entender que al formularse el escrito se está solicitando, en todo caso, que se condene a la demandada en costas, lo cual ha de ponerse en relación con que en la sentencia de instancia no se efectúa condena en costas.
En lo que se refiere a que, conforme a lo solicitado en la demanda, se haga referencia a la subsistencia del contrato, debemos mantener que, declarado que el contrato no cumple con los requisito mínimos de incorporación, la declaración de nulidad del contrato es coherente a la propia fundamentación de la demanda, en la que se alega que, siendo al interés remuneratorio como elemento esencial o estructural del contrato, resultaría imposible su subsistencia, sin que se efectúa ninguna alegación contradictoria en esta alzada.
El pronunciamiento en costas de primera instancia se efectúa en consideración a una estimación parcial de la demanda; no obstante estarse estimando una petición subsidiaria, y expresamente indicarse que la consecuencia de la declaración de nulidad por falta de incorporación del contrato es que resulta innecesario analizar la abusividad de cada una de las cláusulas e particular.
Es doctrina reiterada del Tribunal Supremo que la sentencia que acoge los pedimentos alternativos o subsidiarios de la demanda está estimándola totalmente, por lo que procede la imposición de las costas a los demandados, en virtud del principio de vencimiento objetivo establecido en el artículo 394 de la Ley de Enjuiciamiento Civil, cuando se hubiesen opuesto igualmente a las pretensiones alternativas o subsidiarias (STS 590/2011, de 29 de julio, con cita en SSTS de 4 de octubre de 2002, 18 de septiembre de 2001, 18 de diciembre de 1999, 27 de octubre de 1998, 11 de julio de 1997, 15 de marzo de 1997, 1 de junio de 1995, 30 de mayo de
1994, 27 de noviembre de 1993 y 29 de octubre de 1992). Más recientemente, las SSTS núm. 1028/2022 de 22 de diciembre y 898/2023, de 6 de junio, con cita en la sentencia 977/2011 de 12 de enero de 2012.
El Tribunal Supremo, tiene establecido, entre otras muchas, en las recientes que las exigencias previstas en los arts. 6.1 y 7.1 de la Directiva 93/13/CEE y los principios de no vinculación y de efectividad del Derecho de la UE, conducen a que, estimada la acción de nulidad por abusiva de una cláusula, proceda la imposición de las costas de la primera instancia al banco demandad (SSTS 1371/2023 de 5 de octubre, 99/2024 de 29 de enero y 284/2024, de 27 de febrero),
QUINTO. - Costas de segunda instancia; y depósito.
La desestimación del recurso de apelación conlleva la imposición a la apelante de las costas causadas en esta instancia, por aplicación del art. 398.1, en relación con el art. 394.1 de la misma de la Ley de Enjuiciamiento Civil.
En cuanto a las costas de la impugnación formulada por la demandante resulta de aplicación el o criterio fijado por el Tribunal Supremo en sentencias núms. 1785/2025 y 1786/2025, de 4 de diciembre, y 1796/2025, de 5 de diciembre, para las costas de la segunda instancia en asuntos relativos al derecho de consumo. El Tribunal Supremo, adaptando su jurisprudencia a dicha doctrina, ha determinado que "Cuando el consumidor se vea obligado a acudir a la segunda instancia para no verse vinculado por una cláusula abusiva y su recurso de apelación o la impugnación de la sentencia de primera instancia resulten total o parcialmente estimados, las costas de esa segunda instancia deberán imponerse al profesional predisponente" (SSTS 1785/2025 y 1786/2025). Este criterio lo ha aplicado el Tribunal Supremo cuando el objeto de la controversia en el marco de las relaciones de consumo versa sobre las costas procesales de la primera instancia (STS 320/2026, de 26 de febrero), por lo que procede en este caso imponer las costas de la impugnación a la entidad demandada.
De conformidad a la disposición adicional 15º de la Ley Orgánica del Poder Judicial (LOPJ), apartado 9º, la inadmisión del recurso y la confirmación de la resolución recurrida, determina la pérdida del depósito; y según lo dispuesto en el apartado 8, la estimación de la impugnación conlleva la devolución del depósito constituido al efecto.
Vistos los preceptos legales citados y demás de general y pertinente aplicación. Por lo expuesto, en nombre del Rey y por la autoridad conferida por el pueblo español.
PARTE DISPOSITIVA
FALLAMOS
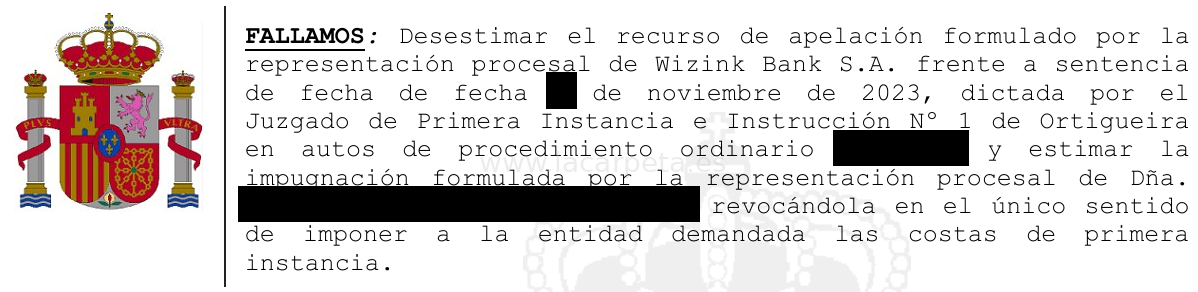
Desestimar el recurso de apelación formulado por la representación procesal de Wizink Bank S.A. frente a sentencia de fecha de fecha *** de noviembre de 2023, dictada por el Juzgado de Primera Instancia e Instrucción Nº 1 de Ortigueira en autos de procedimiento ordinario ***/2023, y estimar la impugnación formulada por la representación procesal de Dña. ████████, revocándola en el único sentido de imponer a la entidad demandada las costas de primera instancia.
Con imposición al apelante de las costas del recurso, y de la impugnación.
Se decreta la pérdida del depósito constituido para recurrir. Y se acuerda la devolución del constituido para impugnar de la sentencia
Y al Juzgado de procedencia, líbrese la certificación correspondiente con devolución de los autos que remitió.
Contra esta sentencia cabe recurso de casación ante la Sala 1ª del Tribunal Supremo, que habrá de fundarse en la infracción de norma procesal o sustantiva, siempre que concurra interés casacional, y que habrá de interponerse en el plazo de veinte días a partir de su notificación. El escrito de interposición se ajustará a las prescripciones del artículo 481 de la LEC, así como a las que la Sala de Gobierno del Tribunal Supremo tiene establecidas y han sido publicadas en el BOE. Al interponer el recurso habrá de acreditarse la constitución del depósito legalmente exigido.
Así por esta nuestra sentencia, de la que se llevará certificación al Rollo de apelación civil, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter
personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Wizink Bank o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita WhatsApp