Sentencia real · usura · primera instancia
Sentencia 00024/2019 de Llanes: nulidad por usura de tarjeta de crédito Barclaycard de Wizink
| Nº de sentencia | 00024/2019 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Único de Llanes |
| Ciudad | Llanes |
| Fecha | 8 de febrero de 2019 |
| Procedimiento | Procedimiento Ordinario 0000391/2018 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia condena a Wizink Bank a devolver a nuestro cliente todos los intereses, comisiones y seguros que le cobraron de más desde el principio del contrato. El juzgado declara la nulidad del contrato por usura, al apreciar que el tipo de interés remuneratorio pactado (que alcanzó el 27,24% TAE) era notablemente superior al interés normal del dinero en la fecha de contratación, sin que la entidad acreditara circunstancias excepcionales que justificaran tal desproporción.
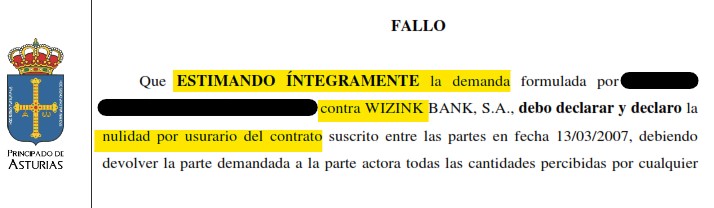
«Estimando íntegramente la demanda, debo declarar y declaro la nulidad por usurario del contrato suscrito entre las partes, debiendo devolver la parte demandada a la parte actora todas las cantidades percibidas por cualquier concepto que superen el capital dispuesto, a determinar en ejecución de sentencia.»
Fallo de la sentencia 00024/2019, Juzgado de Primera Instancia e Instrucción Único de Llanes
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN N.º 1 DE LLANES
Procedimiento Ordinario 0000391/2018
N.I.G.: ████████
Materia: Resto. Accio. Indv. Condic. Gnrls. Contratación
SENTENCIA Nº 00024/2019
En Llanes, a 8 de febrero de 2019.
La Magistrado-Juez Dña. ████████, titular del Juzgado de Primera Instancia e Instrucción Único de Llanes, ha visto los presentes autos seguidos por los trámites del juicio ordinario con el nº 391/2018 a instancias de ████████, representado por la Sra. Procuradora ████████, y asistido por el Sr. Letrado ████████, frente a WIZINK BANK S.A. representada por el Sr. Procurador ████████ y asistida por la Sra. Letrada ████████, sobre nulidad contractual.
ANTECEDENTES DE HECHO
PRIMERO.- El día 15/10/2018, por la indicada representación de la parte actora, se formuló escrito de demanda, en la que, con fundamento en los hechos y consideraciones legales que cita, se concluía suplicando se dictase sentencia, por la que se declare la nulidad del contrato de tarjeta de crédito suscrito entre las partes por existencia de usura en la condición general que establece el interés remuneratorio; y se condene a la entidad demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art.3 LRU, a abonar a la actora la cantidad que exceda del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisiones por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, más intereses legales. Con expresa condena en costas a la parte demandada.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la demandada para que se personara en autos y la contestara, lo que hizo en tiempo y forma, acordándose la celebración de la audiencia previa en fecha 7 de febrero de 2018, donde se propuso y admitió la prueba declarada pertinente, y siendo toda ella documental, conforme a lo previsto en el art. 429.8 LEC, quedaron los autos sobre la mesa de SSª para su resolución.
TERCERO.- En la tramitación del presente procedimiento se han observado todas las disposiciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora se ejercita una acción de nulidad contractual con fundamento en los art. 1 y 3 de la Ley de Represión de la usura de 1908 y STS de 25/11/2015, alegando que en fecha 13/03/2007 contrató con la entidad demandada (inicialmente Citibank España S.A, y después Bancopopular-e S.A, ahora Wizink Bank S.A.) una tarjeta de crédito en la modalidad de pago aplazado conocida como “crédito revolving”, acordándose un TAE inicial para pagos aplazados y disposiciones a crédito del 21,90%, que llegó a alcanzar el 27,24%, considerando que el tipo de interés remuneratorio establecido en el contrato es usurario, y por ello el contrato nulo, habida cuenta que el tipo de interés medio para los créditos al consumo en el año 2007 era del 9,02%, y actualmente incluso menor. A pesar de las reclamaciones efectuadas a la demandada en este sentido, ha sido imposible llegar a un acuerdo amistoso, por lo que interesa la declaración de nulidad del contrato con las consecuencias legales correspondientes y expresa imposición de costas a la parte demandada.
Por la parte demandada, oponiéndose a la demanda, ha presentado un escrito de contestación que no se corresponde con el objeto de autos, incurriendo a error respecto a la demanda presentada por el mismo demandante por supuesta vulneración del derecho al honor y que también se tramita en este Juzgado como Juicio Ordinario OR1 392/2018.
SEGUNDO.- La parte actora ejercita la acción de nulidad contractual por usura, debiendo recordarse que el interés remuneratorio constituye el precio del contrato, es decir, la contraprestación que paga el cliente a la entidad bancaria por el capital prestado, no siendo posible someterlo al control de abusividad propios de las cláusulas accesorias, al constituir un elemento esencial del contrato. No obstante, el control judicial de los intereses remuneratorios puede realizarse a través de una doble vía, bien sometiéndolos al doble control de transparencia de las condiciones generales de la contratación, bien mediante la aplicación de la ley de represión de la usura, siendo en ambos casos posible realizar el control, incluso de oficio, por el tribunal, sin necesidad de alegación de parte.
A la vista de la prueba practicada, consistente únicamente en documental, consta efectivamente que el demandante contrató en fecha 13/03/2007 con la demandada, Citibank, S.A., antes Banco Popular-e, S.A. y a fecha actual Wizink Bank, S.A., un contrato de tarjeta de crédito. En las condiciones particulares del contrato suscrito aparece cubierta la casilla relativa a la solicitud de seguro de pagos protegidos, figurando su firma al lado de la frase “He leído y estoy conforme con el Reglamento de la tarjeta Citibank, y en caso de haberlo solicitado, con el seguro de Pagos Protección de Citibank”. No consta aportado el Reglamento de la tarjeta de crédito que supuestamente constaba en el anverso del contrato, y donde se recogían las condiciones generales del contrato, sin embargo, no resulta discutido entre las partes que se pactó un interés remuneratorio de un 21,9% inicial, que luego ascendió hasta el 27,24%. Si constan aportadas las condiciones generales en letra ilegible.
El art. 1 de la Ley de 23/07/1908 de Represión de la Usura establece que “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
Por otra parte, la sentencia del Pleno del TS del 25 de noviembre de 2015, en un contrato parejo al presente, denominado “crédito revolving”, en el que el consumidor puede disponer mediante llamadas telefónicas, para que se realicen ingresos en su cuenta bancaria, o mediante el uso de una tarjeta expedida por la entidad financiera, concluye que aun no tratándose propiamente de un contrato de préstamo, le es de aplicación la Ley de Usura puesto que su artículo 9 prevé que: “Lo dispuesto en esta ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido”, por lo que considera que esa norma debe de ser aplicada a toda operación crediticia que, por sus características, puede ser encuadrada en el ámbito del crédito al consumo. Esa misma sentencia reconoce el principio de libertad de la tasa de interés del art. 315 del Código de Comercio (LEG 1885, 21), y señala, recogiendo la doctrina ya expuesta, que mientras que el interés de demora fijado en una cláusula no negociada en un contrato concertado con un consumidor puede ser objeto de control de contenido y ser declarado abusivo si supone una indemnización desproporcionadamente alta al consumidor que no cumpla con sus obligaciones, la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter “abusivo” del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable.
Sienta asimismo la doctrina de que, para que un préstamo pueda considerarse usurario, no es necesario que concurran todos los requisitos objetivos y subjetivos previstos en el art. 1 de la Ley, siendo suficiente que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, sin que sea exigible que concurran los otros presupuestos, esto es, que haya sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales. De forma más detallada y en orden a determinar el interés a tener en cuenta como elemento de referencia, precisa que el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (T.A.E), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Y precisa, que el interés con el que ha de realizarse la comparación es el “normal del dinero”, que no es el legal del dinero, sino el interés “normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente”, de modo que para establecer lo que se considera interés normal puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés, que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.).
TERCERO.- Pues bien, siguiendo la doctrina sentada por la STS 25/11/2015, ambos requisitos se cumplen en el presente supuesto, pues consta que en el contrato celebrado entre las partes el T.A.E de 20,9% (para compras) y del 21,9% (para disposiciones de efectivo a crédito).
La demandada no ha aportado prueba documental alguna relacionado con el objeto de debate en el presente procedimiento. Aún así, resulta evidente que la disparidad entre el T.A.E fijado para la operación litigiosa y el interés medio de los préstamos al consumo en la fecha en que fue concertado el contrato litigioso, pues supera casi más de tres veces el reseñado interés, por lo que el remuneratorio pactado debe de considerarse notablemente superior al normal del dinero.
Cumplido el primer requisito es necesario, también, para que el préstamo pueda ser considerado usurario, que el interés sea manifiestamente desproporcionado con las circunstancias del caso, para ello el Tribunal Supremo, partiendo de que la normalidad no precisa de especial prueba, debiendo ser alegada y probada, hace descansar en la entidad financiera que concedió el crédito ”revolving”, la prueba de la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo, y lo cierto es, que en el caso de autos, la demandada no ha probado la concurrencia de circunstancias excepcionales que así lo justifiquen como pudiera ser la posible falta de solvencia de la demandante o cualquier otra que pudiera explicar ese elevado interés, no siendo suficiente la alegación de asunción de un teórico alto riesgo, pues ciertamente fue asumido libremente por la entidad financiera que decidió no exigir garantía alguna al demandante, consumidor destinatario del producto.
Consecuencia de lo dicho, y sin que sea necesario adentrarse en el estudio de los otros presupuestos, esto es, que haya sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales, lo que ha sido descartado por el Tribunal Supremo en la sentencia ya citada, debe declararse el carácter usurario de los intereses remuneratorios, lo que supone la nulidad del contrato por prescripción legal, con las consecuencias del artículo 3 de la mentada ley represora de la usura (LEG 1908, 57), que expresamente dice “... el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado” y que ha sido calificada por el TS en la sentencia de 14-07-2009 y posteriormente en la de 25-11-2015, como radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva, lo que excluye la aplicación al caso de autos de la doctrina de los actos propios, lo que determina que la demandada deberá devolver a la parte actora la suma que exceda del capital dispuesto.
Lo anterior hace innecesario pronunciarse sobre el resto de pretensiones que se ejercitan en la demanda, pues como ya se ha dicho, la declaración de nulidad del contrato por usurario conlleva que el prestatario únicamente venga obligado al pago del capital, debiendo reintegrar por ello la demandada al actor aquellas cantidades satisfechas por cualquier concepto diferente al importe de capital prestado, es el caso de los intereses, comisiones y primas de seguro de protección de pagos satisfechas, afectadas por la declaración de nulidad declarada, sin perjuicio de las compensaciones a que hubiera lugar por el capital dispuesto si aún estuviera pendiente de pago a fecha actual, considerándose por ello conveniente diferir al trámite de ejecución de sentencia la determinación de saldo resultante.
CUARTO.- Habiéndose estimado íntegramente la demanda, conforme a lo previsto en el art. 394 LEC, se imponen las costas causadas a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO ÍNTEGRAMENTE la demanda formulada por ████████ contra WIZINK BANK, S.A. debo declarar y declaro la nulidad por usurario del contrato suscrito entre las partes en fecha 13/03/2007, debiendo devolver la parte demandada a la parte actora todas las cantidades percibidas por cualquier concepto que superen el capital dispuesto, a determinar en ejecución de sentencia, con expresa imposición de las costas causadas en este procedimiento a la parte demandada.
Notifíquese la presente resolución a las partes, haciéndoles saber que no es firme y que contra la misma se podrá interponer recurso de apelación que será resuelto por la Ilma. Audiencia Provincial en el plazo de 20 días desde su notificación, previa la constitución de un depósito conforme a lo previsto en la D.A. 15ª de la LOPJ.
Así, por esta mi sentencia, juzgando en esta instancia, lo pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta Barclaycard sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp