Sentencia real · falta de transparencia · primera instancia
Sentencia 00250/2026 de Cangas de Morrazo: nulidad de tarjeta CEPSA porque tú vuelves de Wizink
| Nº de sentencia | 00250/2026 |
|---|---|
| Órgano | Tribunal de Instancia, Sección Civil y de Instrucción, Plaza Nº 2 |
| Ciudad | Cangas de Morrazo |
| Fecha | 30 de octubre de 2026 |
| Procedimiento | Juicio Verbal 0000524/2025 |
| Entidad | WiZink |
| Vía de nulidad | Otra |
La sentencia estima sustancialmente la demanda interpuesta por el consumidor frente a la entidad financiera, declarando la nulidad del contrato de tarjeta de crédito por falta de transparencia y abusividad de la cláusula reguladora de los intereses remuneratorios y del funcionamiento del crédito revolving. Se condena a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado durante el plazo de 5 años y 82 días anterior a la reclamación extrajudicial, con los intereses legales correspondientes.
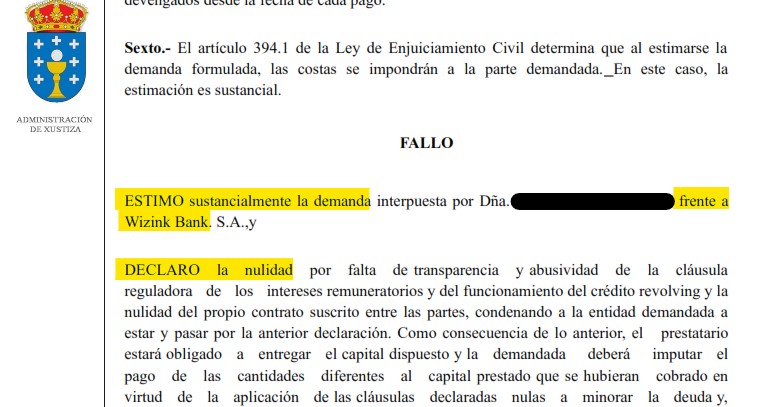
«ESTIMO sustancialmente la demanda interpuesta por Dña. ████████████████ frente a Wizink Bank. S.A., y DECLARO la nulidad por falta de transparencia y abusividad de la cláusula reguladora de los intereses remuneratorios y del funcionamiento del crédito revolving y la nulidad del propio contrato suscrito entre las partes, condenando a la entidad demandada a estar y pasar por la anterior declaración. Como consecuencia de lo anterior, el prestatario estará obligado a entregar el capital dispuesto y la demandada deberá imputar el pago de las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, durante el plazo de 5 años y 82 días anterior a la formulación de la reclamación extrajudicial, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.»
Fallo de la sentencia 00250/2026, Tribunal de Instancia, Sección Civil y de Instrucción, Plaza Nº 2
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
TRIBUNAL DE INSTANCIA, SECCIÓN CIVIL Y DE INSTRUCCIÓN, PLAZA Nº 2
Cangas de Morrazo
Teléfono: 886218024/886218047
Correo electrónico: unica2.cangas@xustiza.gal
N.I.G.: ████████████████
Procedimiento: Juicio Verbal 0000524/2025
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. WIZINK BANK SA Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00250/2026
En Cangas, a 30 de octubre de 2026.
Vistos por mí, Dª. ████████████████, Jueza de la plaza núm. 2 de la Sección Civil y de Instrucción del Tribunal de Instancia de Cangas do Morrazo, los presentes autos de juicio verbal 524/2025, seguidos a instancia de Doña ████████████████, representada por el procurador D. ████████████████ y con asistencia letrada de D. ████████████████, frente a Wizink Bank. S.A., representado por la procuradora Doña ████████████████ y con asistencia letrada de doña ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de la parte actora se presentó ante el Juzgado en fecha 8 de julio de 2026, demanda de juicio verbal en ejercicio de nulidad, contra Caixabank [Nota: error material en el texto original del juzgado, refiriéndose a Wizink Bank según el encabezado]. Alega la parte actora que contrató con la entidad demandada contrato de tarjeta de crédito "Visa Pay" en fecha 2 de octubre de 2018, ostentando la condición de consumidor.
Hace constar la actora que en ningún momento le explicaron el funcionamiento, características o la carga económica que le iba a suponer la suscripción del contrato, siendo así que se contrató de rápida, sin ningún tipo de explicación, siendo la contratación formalizada en unidad de acto a través de un mero formulario de adhesión rellenado unilateralmente por el consumidor y suscrito en el establecimiento sin información previa alguna. No se hicieron simulaciones ni se explicaron los elementos esenciales del contrato, contando el mismo con unos intereses elevados, del 29,83% TAE. Afirma la parte actora que existe falta de transparencia en relación con el sistema de amortización revolving y los intereses remuneratorios, habiendo incumplido la demandada sus obligaciones de información precontractual.
SEGUNDO.- Admitida a trámite la demanda por Decreto de 13 de julio de 2026, se emplazó a la parte demandada para que presentase su contestación dentro del plazo legal.
La entidad demandada contestó a la demanda. Hace constar la entidad demandada que cumplió con las obligaciones que le eran inherentes en la contratación, prestando información previa suficiente, superando el contrato los controles de incorporación y transparencia. Afirma la demandada que la información dada al consumidor fue suficiente, estando este completamente informado, pues dispuso de la información precontractual con antelación bastante a la contratación.
TERCERO.- Quedaron los autos vistos para sentencia conforme al artículo 438.10 de la Ley de Enjuiciamiento Civil al ser la única prueba admitida la documental obrante en las actuaciones.
FUNDAMENTOS DE DERECHO
PRIMERO.- En el presente procedimiento la parte demandante ejercita una acción de nulidad, siendo hecho controvertido en el presente procedimiento: Determinar si procede declarar la nulidad del contrato por no superar la cláusula relativa a los intereses remuneratorios los controles de transparencia e incorporación.
SEGUNDO.- De la contratación entre las partes. Afirma la parte actora y admite la parte demandada que la contratación tuvo lugar. Como fundamento de sus pretensiones, la parte actora ha aportado como documento nº1 de la demanda contrato de tarjeta visa& pay de fecha 2 de octubre de 2018. En este documento se hace constar que es consumidor D. ████████████████ y que el producto de crédito que se va a contratar con Caixabank Payments& Consumer EFC, EP, S.A.U [Nota: error material en el texto original, refiriéndose a Wizink Bank] es una tarjeta de crédito (tarjeta revolving). En el contrato se hace constar de forma clara que el límite del crédito son 600 euros y los intereses son del 29,83% TAE.
TERCERO.- De la jurisprudencia aplicable. Afirma la parte actora que no se cumple el control de transparencia en relación con las cláusulas que fijan los intereses remuneratorios, teniendo la misma, por tanto, carácter abusivo y siendo nulo el contrato. En relación al control de incorporación, lo que se pretende con el mismo es comprobar que la adhesión de condiciones generales se ha realizado de forma que cumpla unas mínimas garantías de conocimiento por parte de quien se adhiere a esas condiciones generales, de las cláusulas que lo integran.
En relación con el control de transparencia, viene exigir que la cláusula sea exigible para el consumidor, tanto desde el punto de vista gramatical como desde el punto de vista de la información puesta a su disposición. Sobre el mismo se ha pronunciado el Tribunal de Justicia de la Unión Europea en el asunto c-670/20, haciendo constar que "La exigencia de transparencia de las cláusulas contractuales, tal y como resulta de los apartados 4, apartado 2 y 5 de la directiva 93/13, no puede reducirse exclusivamente a su carácter comprensible en un plano formal y gramatical... debe interpretarse de manera extensiva".
CUARTO.- Sobre el control de incorporación y transparencia en el caso concreto. Analizando el contrato, podemos observar que el mismo consta de unas 11 páginas, exponiéndose de forma esquemática en la primera los datos y condiciones económicas del préstamo. En las páginas siguientes se especifican las condiciones generales. En la última página se vuelven a reproducir los intereses y las comisiones que se cobran en el contrato.
Se considera por este juzgador que se cumple el control de incorporación, la letra es perfectamente legible. En el contrato aportado se permite la lectura de las cláusulas discutidas en el presente procedimiento. Atendiendo al clausulado del sistema de amortización revolving e intereses se hace saber el objeto del contrato, el modo de utilización de la tarjeta o los intereses que se pueden aplicar, si bien se utiliza una fórmula matemática y en las páginas iniciales del contrato se hace constar que los mismos son del 29,83%.
Se considera que no se cumple el control de transparencia, pues tal y como se dijo en el párrafo anterior, al hablar de intereses solo se da de forma escueta unas cifras numéricas haciendo referencia a interés nominal, TAE, así como tipo de interés para disposición de efectivo fraccionada (28,32%) y tipo de interés para compra fraccionada (26,07%). Al analizar las condiciones generales, en la página 3 del contrato existe una cláusula (3.3.6) relativa a al cálculo de los intereses remuneratorios donde se establece una fórmula matemática relativa al cálculo de intereses. Esto se encuentra en entre las demás condiciones generales y sin que se le pueda prestar mucha atención por un consumidor medio.
Si bien se explica qué es la tarjeta de pago aplazado y qué se puede hacer con ella, las modalidades de pago y retirada de dinero que permite la tarjeta, no explican el sistema de amortización revolving, qué capital se amortiza con la cuota mensual (no se especifica tampoco en la primera página del contrato cuál es la cuota mensual a satisfacer por el consumidor) y qué cantidad de intereses. La cláusula de intereses remuneratorios aparece inmersa sin ningún resalte (pese a la importancia de la misma) entre una gran cantidad de cláusulas, al final de la página tercera, siendo un apartado sin apenas importancia (apartado 3.3.6) de la cláusula tercera relativa a "Servicios de pagos asociados a la tarjeta". No se explican las consecuencias económicas que para el consumidor tiene esa forma de amortización de capital. No existe en el contrato un cuadro de amortización en el que el consumidor pueda ver la carga financiera a la que se somete con la operación contratada. El contrato, como puede verse, priva al consumidor de conocer el alcance económico de lo que contrata, no siendo este consciente del verdadero precio de la tarjeta adquirida.
En las condiciones generales no se hace referencia al sistema de amortización revolving, y cómo puede esto afectar al consumidor, haciendo que pueda llegar a ser un "deudor cautivo", como tiene expresado de forma reiterada la jurisprudencia.
Como puede observarse es un contrato prerredactado, con la finalidad de ser suscrito por consumidores donde se muestra un elemento tan esencial del contrato, como son los intereses sin darle una importancia especial, atendiendo a la importancia que tiene en el contrato que se está firmando y lo elevados que son los intereses (Hasta un 29,83%, superando ampliamente la media de los intereses que se aplicaban a este producto financiero en ese momento).
No consta además que se haya explicado al consumidor el funcionamiento del sistema revolving o se le hayan explicado diversos escenarios en los que se hayan hecho simulaciones del funcionamiento de la llamada "tarjeta Visa& Go" o las cantidades que tendría que satisfacer como consecuencia de la aplicación de tan elevados intereses. Tampoco se acredita que se haya efectuado una explicación al consumidor del interés que tenía que abonar por este préstamo ni el porqué de este interés tan elevado (29,83% TAE), siendo previsible que un consumidor bien informado no hubiera aceptado las condiciones de estos contratos. Ningún ejemplo para el cálculo del tipo de interés se incluye.
Se considera por este juzgador que no se cumple el control de transparencia. Al no superarse el control de transparencia, se declara la nulidad de la cláusula relativa a intereses remuneratorios y por tanto, del contrato. Se condena, por tanto, a la entidad demandada a pasar por esta declaración y a reintegrar al actor la cantidad abonada en exceso sobre el capital dispuesto.
QUINTO.- Intereses. La cantidad debida deberá incrementarse en los intereses legales devengados desde la fecha de cada pago hasta la fecha de la sentencia. De acuerdo con lo dispuesto en el artículo 576 de la Ley de Enjuiciamiento Civil, procede el pago de intereses legales, interés que es igual al interés legal del dinero incrementado en dos puntos y se devengará desde la fecha de la sentencia hasta su completo pago.
SEXTO.- Costas. De conformidad con lo dispuesto en el artículo 394.1 de la Ley Enjuiciamiento Civil, las costas procesales deben imponerse a la parte demandada.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
ESTIMO sustancialmente la demanda interpuesta por Dña. ████████████████ frente a Wizink Bank. S.A., y DECLARO la nulidad por falta de transparencia y abusividad de la cláusula reguladora de los intereses remuneratorios y del funcionamiento del crédito revolving y la nulidad del propio contrato suscrito entre las partes, condenando a la entidad demandada a estar y pasar por la anterior declaración.
Como consecuencia de lo anterior, el prestatario estará obligado a entregar el capital dispuesto y la demandada deberá imputar el pago de las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, durante el plazo de 5 años y 82 días anterior a la formulación de la reclamación extrajudicial, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
Todo ello con imposición de costas a la parte demandada.
Esta resolución no es firme y frente a ella cabe interponer en el plazo de veinte días, recurso de apelación ante este Juzgado del que conocerá, en su caso, la Ilma. Audiencia Provincial de Pontevedra, si bien para ese supuesto deberán proceder a consignar un depósito de 50 euros de conformidad con lo establecido en la LO 1/2009, de 3 de noviembre.
Así por esta sentencia, lo pronuncia, manda y firma D. ████████████████, Magistrado-Juez del Tribunal de Instancia de Astorga, Plaza nº2. [Nota: Error material en el texto original del juzgado, firmando como de Astorga siendo el encabezado de Cangas de Morrazo].
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Reconoces tu situación con Cepsa en este caso?
Si te suena parecido, podemos revisarlo contigo sin compromiso.
Consulta gratuita WhatsApp