Sentencia real · obligación de información · primera instancia
Sentencia 540/2024 de Madrid: obligación de entrega de contrato y extractos de tarjeta de crédito de Wizink Bank (Cepsa)
| Nº de sentencia | 540/2024 |
|---|---|
| Órgano | Juzgado de 1ª Instancia nº 60 de Madrid |
| Ciudad | Madrid |
| Fecha | 23 de octubre de 2024 |
| Procedimiento | Procedimiento Ordinario 1829/2023 |
| Entidad | WiZink |
| Vía de nulidad | Otra |
El juzgado obliga a Wizink Bank a entregar a nuestro cliente copia de toda la documentación que no querían dar, incluyendo el contrato original de la tarjeta de crédito, el cuadro de amortización detallado y la totalidad de los extractos mensuales desde el inicio de la relación contractual. La resolución estima íntegramente la demanda al considerar que la normativa de protección al consumidor y la jurisprudencia del TJUE exigen a las entidades bancarias facilitar esta información para permitir al cliente verificar las condiciones del contrato y posibles abusos.
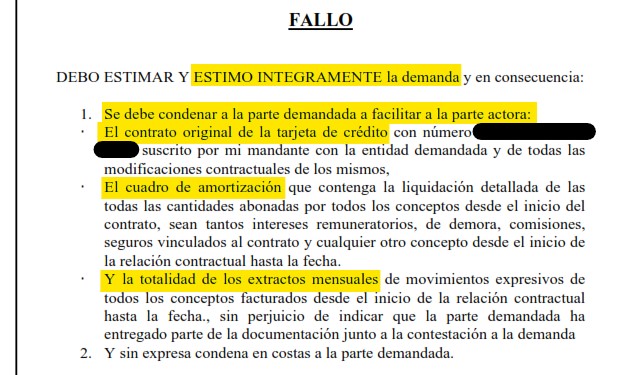
«ESTIMO INTEGRAMENTE la demanda y en consecuencia: 1. Se debe condenar a la parte demandada a facilitar a la parte actora: El contrato original de la tarjeta de crédito... el cuadro de amortización que contenga la liquidación detallada... y la totalidad de los extractos mensuales de movimientos...»
Fallo de la sentencia 540/2024, Juzgado de 1ª Instancia nº 60 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 60 DE MADRID
Calle ████████ Tfno: ████████ Fax: ████████ ████████
NIG: ████████
Procedimiento: Procedimiento Ordinario ████████
Materia: Obligaciones Demandante: D./Dña. ████████ PROCURADOR D./Dña. ████████ Demandado: WIZINK BANK SA PROCURADOR D./Dña. ████████
SENTENCIA Nº 540/2024
JUEZ/MAGISTRADO- JUEZ: D./Dña. ████████ Lugar: Madrid Fecha: veintitrés de octubre de dos mil veinticuatro
ANTECEDENTES DE HECHO
1. El/la procurador/a de los tribunales que consta en el encabezamiento interpuso, en nombre y representación de la parte actora, demanda de juicio de ordinario contra la parte demandada, solicitando la condena de la parte demandada. La parte actora alegó los hechos y fundamentos que consideró oportunos.
2. Admitida la demanda mediante decreto, se le dio traslado de la misma a la parte demandada, quien compareció y contestó a la demanda oponiéndose.
3. El acto de la audiencia previa se ha celebrado, el día 22 de octubre del 2024, con la presencia de todas las partes y con el resultado que consta en el acta de grabación de la vista y quedaron los autos vistos para sentencia.
FUNDAMENTOS DE DERECHO
1. Hechos no controvertidos. Se debe indicar que de la demanda y de la contestación se desprende que las partes están de acuerdo con lo siguiente.
a) Existe acuerdo en que el 6 de noviembre del 2015 se suscribió un contrato de tarjeta de crédito entre el Banco Popular-e(en la actualidad la parte demandada) y la parte actora.
b) La documentación que se solicitó en la demanda, ha sido aportada parcialmente en la contestación. En concreto el contrato y parte de los extractos.
2. No se ha impugnado la autenticidad de ninguno de los documentos aportados.
3. Hechos controvertidos Se discute lo siguiente: a) La inadecuación del procedimiento, cuestión desestimada en la audiencia previa.
b) Si cabe estimar la demanda.
4. Hecho controvertido b). Es cierto que el artículo 63.1 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios dispone que “en los contratos con consumidores y usuarios se entregará recibo justificante, copia o documento acreditativo con las condiciones esenciales de la operación, incluidas las condiciones generales de la contratación, aceptadas y firmadas por el consumidor y usuario, cuando éstas sean utilizadas en la contratación”; y el artículo 7 de la Orden EHA/2899/2011, de 28 de octubre, señala en su apartado primero que “las entidades de crédito deberán entregar al cliente el correspondiente ejemplar del documento contractual en que se formalice el servicio recibido”, disponiendo el apartado segundo de tal precepto que “las entidades de crédito deberán conservar el documento contractual y poner a disposición del cliente copia del mismo siempre que éste lo solicite”. De acuerdo con esta última norma, el mero hecho de haberse podido entregar una copia del contrato en el momento de su formalización, no dispensa a la entidad bancaria de la obligación de facilitar una nueva copia al cliente siempre que éste se la solicite.
5. De otra parte, la STS número 547/21, de 19 de julio, en relación con la obligación de conservación y entrega de los contratos, señaló que “la normativa que cita la recurrente como fundamento de su pretensión establece la obligación de entrega del documento contractual referido a la operación de que se trate(norma sexta de la Circular del Banco de España núm. 8/1990, de 7 de septiembre, a Entidades de Crédito, sobre transparencia de las operaciones y protección de la clientela, y del art. 15 del Real Decreto 629/1993, de 3 de mayo, sobre normas de actuación en los mercados de valores y registros obligatorios; en su ampliación de demanda citó también el art. 63 del Texto Refundido de la Ley general para la defensa de los consumidores y usuarios. Esas normas sobre obligación de entrega de los contratos han sido seguidas de otras, en ocasiones específicas para determinados ámbitos de la contratación bancaria(entre otras, art. 13 de la Orden EHA/1608/2010, de 14 de junio, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago, derogada por la Orden ECE/1263/2019, de 26 de diciembre, sobre transparencia de las condiciones y requisitos de información aplicables a los servicios de pago; art. 7.1 de la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios; o el art. 16 de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo). Estas normas invocadas por la demandante ahora recurrente no establecen las consecuencias jurídico-privadas del incumplimiento por parte de las entidades de esta obligación, pero no cabe duda de que la entrega de la documentación contractual es exigible(arts. 1258 y 1096 CC)”)(...) La obligación de entrega del contrato es una prestación legal accesoria o complementaria de las obligaciones asumidas contractualmente por las entidades que sirve para probar la existencia del contrato y su contenido(art. 1258 CC). La finalidad de esta normativa que impone la obligación de entrega del documento contractual es permitir que el cliente pueda comprobar que se ha plasmado de manera correcta lo acordado, tenga constancia de lo contratado y pueda comprobar durante la ejecución del contrato si se está cumpliendo adecuadamente. Aunque las normas tampoco establecen el momento exacto en el que debe entregarse el contrato, atendiendo a su finalidad, podemos concluir que, si por las circunstancias de su celebración no se hace en ese momento(contratos a distancia), será exigible inmediatamente. En función de las circunstancias es razonable igualmente reconocer que el cliente pueda solicitar su entrega durante el tiempo que se mantenga la relación contractual(como ya hacen algunas de las normas mencionadas, por ejemplo, para los servicios de pago)”.
6. Por otro lado, la STJUE de 12 de octubre 2023, dictada en el asunto C-326/22, declaró que “el artículo 16, apartado 1, de la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, relativa a los contratos de crédito al consumo y por la que se deroga la Directiva 87/102/CEE del Consejo, debe interpretarse en el sentido de que un consumidor, en el sentido del artículo 3, letra a), de esta, puede exigir al prestamista una copia del citado contrato y toda la información relativa al reembolso del crédito que no figure en el propio contrato, pero que sea necesaria para, por una parte, verificar el cálculo de la cantidad adeudada por el prestamista en concepto de reducción del coste total del crédito resultante de su reembolso anticipado y, por otra parte, permitir al consumidor presentar una eventual demanda para recuperar esa cantidad”. Si bien la citada STJUE no hace alusión alguna a la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, estimamos que cabría llegar a idéntica conclusión respecto de los supuestos en que se reclame la entrega del contrato y de los movimientos para la determinación de una posible abusividad de las condiciones generales de un contrato, y de los efectos de tal abusividad.
7. Por tanto, teniendo en cuenta lo expuesto por la STJUE antes citada, la parte demandada tiene obligación de entrega del contrato, y lo mismo cabe sostener respecto de los movimientos y liquidación, sin que esta obligación pueda entenderse limitada al plazo de seis años, como sostuvo la parte demandada.
8. Decisión. Por todo ello, solo procede estimar íntegramente la demanda, condenando a la parte demandada a facilitar a la parte actora el contrato original de la tarjeta de crédito con número ████████ suscrito por mi mandante con la entidad demandada y de todas las modificaciones contractuales de los mismos, el cuadro de amortización que contenga la liquidación detallada de las todas las cantidades abonadas por todos los conceptos desde el inicio del contrato, sean tanto intereses remuneratorios, de demora, comisiones, seguros vinculados al contrato y cualquier otro concepto desde el inicio de la relación contractual hasta la fecha y la totalidad de los extractos mensuales de movimientos expresivos de todos los conceptos facturados desde el inicio de la relación contractual hasta la fecha.
9. Costas. A pesar de haber sido íntegramente estimada la demanda, consideramos que no procede hacer expresa imposición de costas a la parte demandada, al estimarse que concurrían serias dudas de derecho en la cuestión litigiosa, hasta el punto de que ha sido necesario que el TJUE resolviera una cuestión prejudicial, si bien en la misma se refería exclusivamente a la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, y no a la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993. A lo anterior le debemos añadir que son cientos los procedimientos en los que se han presentado demandas de nulidad de contratos como el de autos, sin tener el contrato la parte actora y sin haber interpuesto una demanda como la de autos.
FALLO
DEBO ESTIMAR Y ESTIMO INTEGRAMENTE la demanda y en consecuencia: 1. Se debe condenar a la parte demandada a facilitar a la parte actora: · El contrato original de la tarjeta de crédito con número ████████ suscrito por mi mandante con la entidad demandada y de todas las modificaciones contractuales de los mismos, · El cuadro de amortización que contenga la liquidación detallada de las todas las cantidades abonadas por todos los conceptos desde el inicio del contrato, sean tantos intereses remuneratorios, de demora, comisiones, seguros vinculados al contrato y cualquier otro concepto desde el inicio de la relación contractual hasta la fecha. · Y la totalidad de los extractos mensuales de movimientos expresivos de todos los conceptos facturados desde el inicio de la relación contractual hasta la fecha., sin perjuicio de indicar que la parte demandada ha entregado parte de la documentación junto a la contestación a la demanda 2. Y sin expresa condena en costas a la parte demandada.
Contra la presente resolución cabe interponer recurso de APELACIÓN en el plazo de VEINTE DIAS, ante este Juzgado, para su resolución(artículos 458 y siguientes de la L.E.Civil), previa constitución de un depósito de 50 euros, en la cuenta ████████ de este Órgano.
Si las cantidades van a ser ingresadas por transferencia bancaria, deberá ingresarlas en la cuenta número IBAN ████████, indicando en el campo beneficiario Juzgado de 1ª Instancia nº 60 de Madrid, y en el campo observaciones o concepto se consignarán los siguientes dígitos ████████
Así por esta sentencia lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
PUBLICACIÓN: Firmada la anterior resolución es entregada en esta Secretaría para su notificación, dándose publicidad en legal forma, y se expide certificación literal de la misma para su unión a autos. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Ya hemos ayudado a miles de clientes con tarjetas Cepsa como esta
Cuéntanos tu caso, el estudio inicial es siempre gratuito.
Consulta gratuita WhatsApp