Sentencia real · obligación de hacer · segunda instancia
Sentencia 415/2026 de Madrid: obligación de entrega de documentación de tarjeta de crédito CEPSA de Wizink
| Nº de sentencia | 415/2026 |
|---|---|
| Órgano | Audiencia Provincial Civil de Madrid Sección Decimocuarta |
| Ciudad | Madrid |
| Fecha | 11 de noviembre de 2026 |
| Procedimiento | Recurso de Apelación 869/2025 |
| Entidad | WiZink |
| Vía de nulidad | Otra |
El juzgado obliga a la entidad a entregar a nuestro cliente toda la documentación contractual, incluyendo el contrato original, cuadro de amortización y extractos mensuales desde el inicio de la relación. La Audiencia Provincial estima el recurso al confirmar que la normativa sectorial impone claramente el deber de conservación y puesta a disposición del cliente de dicha información financiera.
«Estimar el recurso de apelación interpuesto por el demandante, revocando la resolución de primera instancia únicamente en lo relativo a las costas, y confirmando la obligación de la entidad de facilitar la documentación contractual reclamada.»
Fallo de la sentencia 415/2026, Audiencia Provincial Civil de Madrid Sección Decimocuarta
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Audiencia Provincial Civil de Madrid Sección Decimocuarta
N.I.G.: ████████████████████
Recurso de Apelación 869/2025
SENTENCIA Nº 415/2026
En Madrid, a once de noviembre de dos mil veintiséis.
La Sección Decimocuarta de la Audiencia Provincial de Madrid, compuesta por los Sres. Magistrados indicados en el encabezamiento, ha visto el recurso de apelación nº 869/2025 interpuesto contra la sentencia nº 540/2024, de 23 de octubre, dictada en el juicio ordinario nº 1829/2023, sobre obligación de hacer, del Juzgado de Primera Instancia nº 60 de Madrid, recurso en el que interviene como apelante el demandante don ████████████████████████, representado por el Procurador don ████████████████ y defendido por el Letrado don ████████████████████; y como apelada interviene la entidad demandada WiZink Bank, S.A., representada por la Procuradora doña ████████████████████ y defendida por la Letrada doña ████████████████████.
Visto, siendo Magistrado ponente don ████████████████, quien expresa el parecer de la Sala.
I.- ANTECEDENTES DE HECHO
La Sala acepta y da por reproducidos los antecedentes de hecho de la sentencia recurrida.
PRIMERO.- El Magistrado-Juez del Juzgado de Primera Instancia nº 60 de Madrid dictó sentencia nº 540/2024, de 23 de octubre, cuyo fallo fue del tenor literal siguiente:
«DEBO ESTIMAR Y ESTIMO INTEGRAMENTE la demanda y en consecuencia: 1. Se debe condenar a la parte demandada a facilitar a la parte actora: · El contrato original de la tarjeta de crédito con número ████████████████ suscrito por mi mandante con la entidad demandada y de todas las modificaciones contractuales de los mismos, · El cuadro de amortización que contenga la liquidación detallada de las todas las cantidades abonadas por todos los conceptos desde el inicio del contrato, sean tantos intereses remuneratorios, de demora, comisiones, seguros vinculados al contrato y cualquier otro concepto desde el inicio de la relación contractual hasta la fecha. · Y la totalidad de los extractos mensuales de movimientos expresivos de todos los conceptos facturados desde el inicio de la relación contractual hasta la fecha., sin perjuicio de indicar que la parte demandada ha entregado parte de la documentación junto a la contestación a la demanda 2. Y sin expresa condena en costas a la parte demandada.»
SEGUNDO.- Notificada la mencionada sentencia, contra la misma interpuso recurso de apelación el demandante, recurso que, conforme a lo previsto en el art. 461 LEC, fue admitido a trámite, dándose traslado del mismo en esta alzada por diez días a la entidad demandada para presentación, en su caso, de escrito de oposición al recurso, lo que verificó dentro de plazo.
TERCERO.- Remitidos los autos originales del juicio a esta Audiencia, se señaló para llevar a efecto la deliberación, votación y fallo del mismo el pasado día 10 de noviembre de 2026, en que ha tenido lugar lo acordado.
CUARTO.- En la tramitación del presente procedimiento se han observado las prescripciones legales.
II.- FUNDAMENTOS DE DERECHO
PRIMERO.- Antecedentes y motivo del recurso
1.1. Demanda Don ████████████████████████ presentó el 31 de julio de 2023 demanda de juicio ordinario contra WiZink Bank, S.A. en ejercicio de una acción de obligación de hacer, interesando que se condenara a la entidad demandada a entregarle la documentación relativa al contrato de la tarjeta de crédito identificada con numeración final 0809. Solicitó el contrato original y sus modificaciones, el cuadro de amortización con liquidación detallada de las cantidades abonadas por todos los conceptos desde el inicio de la relación contractual, y la totalidad de los extractos mensuales de movimientos.
La pretensión se fundó en la condición de consumidor del demandante y en la necesidad de disponer de la documentación para comprobar la regularidad del contrato, en particular desde la usura, la transparencia y la posible abusividad de sus condiciones. El actor alegó que antes del proceso había requerido fehacientemente a la entidad para que le entregara esa documentación y que esta no atendió el requerimiento, pues remitió documentación vinculada a una contratación posterior, de marzo de 2022, y no el contrato originario de la tarjeta cuya documentación se había reclamado, además de no facilitar todos los extractos ni la liquidación completa.
1.2. Contestación WiZink Bank, S.A. se opuso a la demanda. En primer lugar, alegó la inadecuación del procedimiento ordinario, al entender que la pretensión de exhibición documental debía articularse mediante diligencias preliminares y no a través de un proceso declarativo ordinario. En cuanto al fondo, sostuvo que el contrato había sido entregado al cliente al tiempo de la contratación, que el demandante había recibido mensualmente los extractos correspondientes y que la entidad había cumplido sus deberes de información. Añadió que el deber de conservación documental no podía extenderse indefinidamente y que la obligación de entrega de los documentos solicitados estaba prescrita o, cuando menos, limitada temporalmente.
1.3. Audiencia previa En la audiencia previa, El Letrado del actor manifestó que el litigio subsistía porque, aunque se había aportado el contrato con la contestación a la demanda, seguían sin entregarse todos los extractos desde el inicio de la relación contractual y el cuadro de amortización o liquidación completa. La Letrada de la entidad demandada mantuvo que no estaba obligada a aportar el cuadro de amortización y que, respecto de los extractos, solo procedía la entrega de los últimos por entender prescrito el deber de conservación y entrega.
El Juzgador desestimó la excepción de inadecuación de procedimiento al considerar que la posibilidad de acudir a diligencias preliminares no impedía el ejercicio de una acción de obligación de hacer por los trámites del juicio ordinario. La demandada no recurrió esa decisión.
1.4. Sentencia de primera instancia La sentencia de primera instancia estimó íntegramente la demanda. Consideró que la entidad demandada estaba obligada a facilitar al cliente el contrato, sus modificaciones, los movimientos y la liquidación detallada de la relación contractual, sin que dicha obligación pudiera quedar limitada al plazo de seis años invocado por WiZink. En consecuencia, condenó a la demandada a entregar la documentación reclamada. No obstante, pese a la estimación íntegra de la demanda, no hizo expresa imposición de las costas de la primera instancia con la siguiente motivación: «Costas. A pesar de haber sido íntegramente estimada la demanda, consideramos que no procede hacer expresa imposición de costas a la parte demandada, al estimarse que concurrían serias dudas de derecho en la cuestión litigiosa, hasta el punto de que ha sido necesario que el TJUE resolviera una cuestión prejudicial, si bien en la misma se refería exclusivamente a la Directiva 2008/48/CE del Parlamento Europeo y del Consejo, de 23 de abril de 2008, y no a la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993. A lo anterior le debemos añadir que son cientos los procedimientos en los que se han presentado demandas de nulidad de contratos como el de autos, sin tener el contrato la parte actora y sin haber interpuesto una demanda como la de autos.»
1.5. Recurso de apelación El demandante interpone recurso de apelación exclusivamente contra el pronunciamiento relativo a las costas de la primera instancia. Sostiene que, al haberse estimado íntegramente la demanda, la sentencia debió imponerlas a la entidad demandada, sin que fuera procedente apreciar serias dudas de derecho.
Alega que antes del proceso formuló un requerimiento extrajudicial claro y suficiente, en el que solicitó el contrato original, el cuadro de amortización y la totalidad de las liquidaciones y extractos mensuales, y que WiZink Bank, S.A. no atendió dicha reclamación en términos adecuados. Según el apelante, la demandada remitió una documentación contractual posterior, fechada en marzo de 2022, cuando el contrato litigioso se remontaba al 6 de noviembre de 2015, y solo aportó los últimos extractos, sin facilitar la liquidación completa de la relación contractual.
El apelante atribuye mala fe a la entidad demandada, tanto por la remisión de una documentación que el actor considera ajena al contrato originario como por la negativa a entregar todos los extractos y el cuadro de amortización. Invoca el art. 395.1 LEC, la existencia de reclamación extrajudicial previa y la doctrina del Tribunal de Justicia de la Unión Europea sobre la efectividad de la tutela del consumidor, para sostener que no puede obligarse al consumidor vencedor a soportar sus propios gastos procesales cuando ha tenido que acudir al proceso para obtener la documentación contractual que la entidad debía entregarle.
Añade que no cabía apreciar serias dudas de derecho, porque la obligación de entrega documental resulta de la normativa sectorial bancaria y de los arts. 1258 y 1096 CC.
También critica la referencia de la sentencia a la existencia de numerosos procedimientos de nulidad de contratos de tarjeta promovidos sin disponer previamente del contrato, pues considera que no puede exigirse al consumidor ni a su defensa técnica que promuevan una acción de nulidad sin examinar antes el contrato y sus condiciones.
1.6. Oposición al recurso WiZink Bank, S.A. se opone al recurso y solicita su desestimación. Defiende que la sentencia aplicó correctamente el art. 394.1 LEC, al apreciar serias dudas de derecho sobre la cuestión litigiosa.
La entidad insiste en que existía una controversia razonable sobre el cauce procesal adecuado para obtener la documentación bancaria, pues la parte actora pudo acudir a diligencias preliminares en lugar de promover un juicio ordinario de cuantía indeterminada.
Afirma que ese cauce habría permitido obtener el mismo resultado con menor coste y mayor economía procesal.
También sostiene que contestó de buena fe al requerimiento extrajudicial y que entregó la documentación correspondiente al contrato vigente. Añade que la controversia no se limitaba a una negativa injustificada de entrega documental, sino que afectaba al alcance de la obligación de conservación y entrega, especialmente respecto de los extractos y la liquidación desde el inicio de la relación contractual. Por ello, considera justificada la decisión de no imponerle las costas de primera instancia, aunque la demanda fuera estimada.
SEGUNDO.- Régimen aplicable al pronunciamiento de costas
2.1. El recurso debe ser estimado.
La cuestión sometida a la Sala queda limitada al pronunciamiento de costas de la primera instancia. La condena impuesta a WiZink Bank, S.A. a entregar el contrato original de la tarjeta de crédito, sus modificaciones, el cuadro de amortización y la totalidad de los extractos mensuales no ha sido recurrida por la entidad demandada, por lo que debe partirse de la realidad procesal fijada por la sentencia apelada: la demandada no cumplió debidamente su obligación de entrega documental y la demanda fue íntegramente estimada.
No estamos ante un allanamiento de la demandada. WiZink Bank, S.A. no se allanó antes de contestar, ni después, sino que se opuso a la demanda, alegó inadecuación de procedimiento, prescripción y falta de obligación de entrega de la documentación reclamada.
Por tanto, no resulta aplicable el art. 395.1 LEC, que disciplina las costas en caso de allanamiento y permite apreciar mala fe cuando antes de la demanda se hubiera requerido al demandado de forma fehaciente y justificada para el cumplimiento de la obligación.
La consecuencia de esta precisión es doble. De un lado, la imposición de costas no puede fundarse directamente en la presunción de mala fe del art. 395.1 LEC. De otro, la decisión debe adoptarse con arreglo al art. 394.1 LEC, que establece la regla general del vencimiento cuando la demanda es estimada en su integridad, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho.
2.2. La existencia de un requerimiento extrajudicial previo conserva relevancia, pero no porque desplace el régimen del art. 394.1 LEC, sino porque permite contextualizar la necesidad del proceso y la conducta de la demandada antes de su inicio.
La respuesta extrajudicial de WiZink Bank, S.A. al requerimiento documental fue objetivamente insuficiente. La entidad remitió una documentación contractual posterior, fechada en marzo de 2022, cuando el contrato litigioso se remontaba al 6 de noviembre de 2015, y solo aportó los últimos extractos, sin facilitar la liquidación completa de la relación contractual. La documentación originaria se aportó con motivo de la contestación a la demanda, lo que evidencia que la entidad disponía de ella y que la entrega extrajudicial no había satisfecho la solicitud del cliente. Además, el contrato originario de la tarjeta revolving de «bancopopular-e» suscrito el 6 de noviembre de 2015 contenía condiciones más gravosas, particularmente una TAE del 27,24%, muy distinta de la TAE del 19,99% reflejada en la documentación facilitada extrajudicialmente.
La propia sentencia apelada asume que la entidad no cumplió con sus obligaciones de entrega documental, pues precisamente por ello estima íntegramente la demanda. Ese pronunciamiento no ha sido impugnado por WiZink Bank, S.A., que debe soportar las consecuencias procesales de su aquietamiento. Por consiguiente, no corresponde revisar ya si la demandada estaba obligada a entregar la documentación, sino solo si, pese a la estimación íntegra de la demanda, concurrían serias dudas de derecho que justificaran apartarse del vencimiento objetivo.
2.3. El criterio general del art. 394.1 LEC es la imposición de costas al litigante vencido. La exoneración por dudas de hecho o de derecho constituye una excepción al principio general y, como tal, debe apreciarse de forma restrictiva, de acuerdo con el art. 4.2 CC. No basta la mera invocación de una controversia jurídica ni la existencia de oposición de la parte vencida. Es preciso que las dudas sean serias, objetivas y razonables, y que guarden relación directa con la cuestión que determinó el sentido del fallo.
La obligación de la entidad de facilitar la documentación contractual encontraba fundamento en la normativa sectorial aplicable y en la doctrina existente al tiempo de promoverse el procedimiento. No obstante, debe distinguirse entre la exigibilidad de dicha obligación y la controversia relativa al cauce procesal adecuado para reclamar su cumplimiento, cuestión esta última que ha recibido una respuesta favorable al criterio sostenido por la demandada en el auto del Pleno de 23 de julio de 2026. Aunque la firmeza de la resolución dictada en la audiencia previa impide revisar la adecuación del procedimiento y alterar la condena documental, esa circunstancia no excluye que la controversia procesal pueda ser valorada a los efectos del art. 394.1 LEC.
2.4. Alcance de la revisión de la excepción de inadecuación del procedimiento La demandada opuso la inadecuación del procedimiento por entender que las diligencias preliminares constituían el cauce idóneo y exclusivo para obtener la documentación solicitada. El Juzgador desestimó la excepción en la audiencia previa mediante una resolución oral que no fue recurrida y quedó firme conforme al art. 207 LEC.
Tampoco impugnó la demandada la posterior sentencia condenatoria, limitándose en esta alzada a solicitar la confirmación del pronunciamiento sobre costas.
El auto del Pleno de la Sala Primera del Tribunal Supremo de 23 de julio de 2026 (cuestión de competencia nº 143/2026) ha acogido el criterio de que las diligencias preliminares son el cauce adecuado y exclusivo para solicitar documentación bancaria destinada a preparar un juicio posterior. Sin embargo, ese pronunciamiento no permite reabrir una cuestión consentida ni dejar sin efecto la condena documental, excluida del ámbito de revisión por falta de impugnación, conforme a los arts. 461 y 465.5 LEC.
TERCERO.- Inexistencia de serias dudas de derecho
3.1. La normativa sectorial aplicable impone con claridad el deber de conservación y puesta a disposición del cliente la documentación financiera.
El art. 7.2 de la Orden EHA/2899/2011, de 28 de octubre, establece que las entidades de crédito deberán conservar el documento contractual y poner a disposición del cliente copia del mismo «siempre que éste lo solicite». La literalidad del precepto no ofrece margen razonable de duda. La obligación no se circunscribe al momento inicial de la contratación, sino que se proyecta durante la relación contractual y se activa cuando el cliente solicita copia del documento.
En desarrollo de dicha Orden, la norma novena de la Circular 5/2012, de 27 de junio, del Banco de España, dispone que las entidades deben entregar al cliente el ejemplar del documento contractual en que se formalicen los servicios y conservar una copia firmada, con el recibí correspondiente. Esta previsión normativa revela la voluntad de asegurar la disponibilidad del contrato, tanto para la entidad como para el cliente.
La obligación legal no se agota con la eventual entrega inicial. El mandato normativo es concluyente cuando impone conservar el documento contractual y poner copia a disposición del cliente «siempre que éste lo solicite». Esa expresión excluye una interpretación restrictiva fundada en la antigüedad del contrato o en la afirmación de que el cliente recibió en su día la documentación.
3.2. En relación específicamente con el crédito revolving, el art. 33 sexies de la Orden EHA/2899/2011, tras la modificación operada por la Orden ETD/699/2020, de 24 de julio, refuerza esa conclusión. Cuando el cliente lo solicite, la entidad debe facilitar en el plazo máximo de cinco días hábiles información relativa a las cantidades abonadas, deuda pendiente, detalle del crédito dispuesto y cuadro de amortización. Esta previsión normativa reconoce al cliente un derecho de acceso a la información necesaria para conocer el estado y la ejecución del crédito, especialmente relevante en una modalidad contractual caracterizada por la recomposición del capital disponible y por la generación continuada de intereses.
3.3. Tampoco el art. 30.1 del Código de Comercio permite sostener una duda jurídica seria en el presente caso. Dicho precepto establece un plazo mínimo de conservación de la documentación mercantil, pero no autoriza a una entidad financiera a desatender una solicitud documental relativa a una relación contractual vigente o susceptible de generar controversias sobre su ejecución, menos aún cuando la propia entidad aportó después la documentación originaria con la contestación a la demanda.
En este sentido la STS nº 547/2021, de 19 de julio, ha declarado de forma expresa:
«[...]esta sala ha rechazado que el art. 30.1 del Código de comercio"releve a la entidad de la carga de conservar, en su propio interés toda aquella documentación relativa al nacimiento, modificación y extinción de los derechos y de las obligaciones que le incumben, al menos durante el período en que, a tenor de las normas sobre prescripción, pueda resultarle conveniente promover el ejercicio de los primeros o sea posible que les llegue a ser exigido el cumplimiento de las segundas"(sentencias 1046/2001, de 14 de noviembre, 277/2006, de 24 de marzo, y 323/2008, de 12 de mayo). Es decir que, según esta jurisprudencia, el art. 30.1 del Código de comercio(o las normas que de manera semejante exigen a los empresarios conservar la documentación y justificantes de su negocio durante seis años) no exonera de la carga de la prueba que, según las circunstancias y en atención a la prueba practicada y al principio de facilidad probatoria, incumba a la entidad demandada.»
Esta doctrina resulta incompatible con la oposición mantenida por WiZink Bank, S.A. como fundamento suficiente para apreciar serias dudas de derecho. La entidad no podía desatender la solicitud de un consumidor que pretendía obtener la documentación esencial de una tarjeta revolving, máxime cuando la documentación existía y fue finalmente aportada en el proceso.
3.4. La misma conclusión se alcanza desde la perspectiva del Derecho de la Unión.
La Directiva 2008/48/CE, relativa a los contratos de crédito al consumo, configura el derecho del consumidor a disponer de la documentación contractual en papel u otro soporte duradero y a acceder a la información necesaria para el ejercicio de sus derechos.
La sentencia del Tribunal de Justicia de la Unión Europea de 12 de octubre de 2023, asunto C-326/22, al interpretar dicha Directiva, subraya la necesidad de que el consumidor disponga de la información contractual en términos que le permitan conservarla, acceder a ella y reproducirla para el ejercicio efectivo de sus derechos. El soporte duradero debe garantizar al consumidor la posesión de la información para que, en caso necesario, pueda ejercitar tales derechos.
Por consiguiente, el cumplimiento inicial de la obligación de entrega no agota el derecho del cliente a solicitar con posterioridad un duplicado o la información necesaria para conocer la ejecución del contrato. La finalidad de la normativa de transparencia es permitir que el cliente compruebe que se plasmó correctamente lo acordado, tenga constancia de lo contratado y pueda verificar durante la ejecución del contrato si se está cumpliendo adecuadamente.
CUARTO.- Consecuencias sobre las costas de primera instancia y de apelación
4.1. La sentencia apelada estimó íntegramente la demanda y no concurrían serias dudas de derecho que justificaran la no imposición de costas.
La desatención del requerimiento extrajudicial formulado por el actor, aunque no opera aquí como presupuesto autónomo del art. 395.1 LEC por no existir allanamiento, sí confirma que la vía judicial fue necesaria para obtener una documentación que la entidad debía facilitar. Si, en caso de allanamiento precedido de requerimiento fehaciente y justificado, la ley permite imponer las costas al demandado por apreciar mala fe, con mayor razón procede su imposición cuando, como aquí sucede, la entidad no solo no satisfizo extrajudicialmente la pretensión, sino que se opuso a ella mediante excepciones y argumentos de fondo que fueron íntegramente rechazados.
Procede, por tanto, estimar el recurso de apelación y revocar exclusivamente el pronunciamiento de la sentencia relativo a las costas, manteniendo los restantes pronunciamientos por no haber sido objeto de impugnación.
QUINTO.- Costas de apelación
La estimación del recurso de apelación determina, de conformidad con lo dispuesto en el art. 398.2 LEC, que no se efectúe especial pronunciamiento sobre las costas causadas en esta alzada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación al caso enjuiciado
III.- FALLAMOS
FALLAMOS
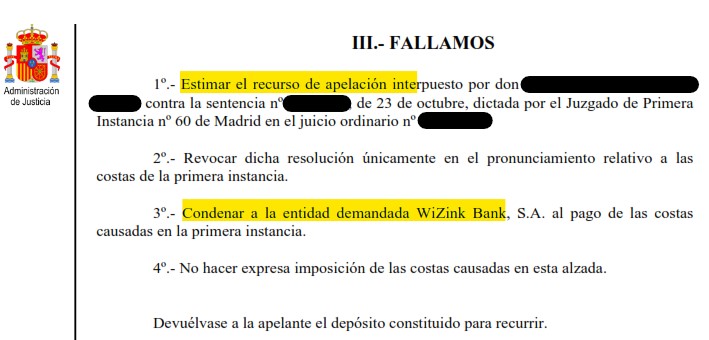
1º.- Estimar el recurso de apelación interpuesto por don ████████████████████████ contra la sentencia nº 540/2024, de 23 de octubre, dictada por el Juzgado de Primera Instancia nº 60 de Madrid en el juicio ordinario nº 1829/2023.
2º.- Revocar dicha resolución únicamente en el pronunciamiento relativo a las costas de la primera instancia.
3º.- Condenar a la entidad demandada WiZink Bank, S.A. al pago de las costas causadas en la primera instancia.
4º.- No hacer expresa imposición de las costas causadas en esta alzada.
Devuélvase a la apelante el depósito constituido para recurrir.
Modo de impugnación. Contra la presente sentencia podrá interponerse ante este tribunal, en el plazo de veinte días desde el siguiente al de su notificación, recurso de casación en los supuestos y con los requisitos previstos en los arts. 477 y 479 LEC en el plazo de 20 días y ante esta misma Sala, previa constitución, en su caso, del depósito para recurrir previsto en la disposición adicional decimoquinta LOPJ,- salvo que concurra alguno de los supuestos de exención- debiendo ser consignado el mismo en la Cuenta de Consignaciones y Depósitos de esta Sección 14 APM, abierta en la entidad Banco Santander S.A., Sucursal 6114 de la Calle Ferraz, número 43 de Madrid, con el número IBAN ████████████████████, que es la cuenta general o “buzón” del Banco de Santander, especificando la cuenta para esta apelación concreta:«████████████» excepto en los casos que vengan exceptuados por la ley, bajo apercibimiento de no admitir a trámite el recurso formulado.
Así, por esta nuestra sentencia, de la que se unirá certificación literal al rollo de Sala y se incorporará al libro correspondiente, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Este documento es una copia auténtica del documento Sentencia dictada en apelación 465 firmado electrónicamente por ████████████████(PON), ████████████████████, ████████████████
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta Cepsa? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp