Sentencia real · usura · primera instancia
Sentencia 00172/2022 de Gijón: nulidad por usura de tarjeta Visa Cepsa porque tú vuelves (Wizink)
| Nº de sentencia | 00172/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 7 de Gijón |
| Ciudad | Gijón |
| Fecha | 17 de mayo de 2022 |
| Procedimiento | Procedimiento Ordinario 0000205/2022 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, condenando a la entidad financiera a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con los intereses legales correspondientes.
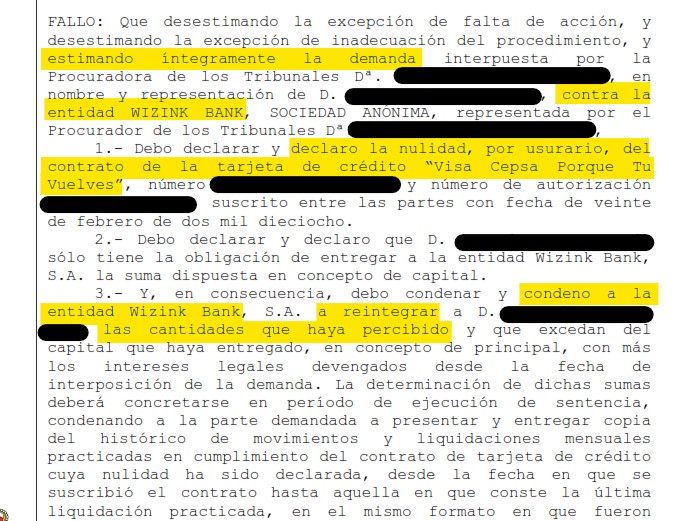
«Declaro la nulidad, por usurario, del contrato de la tarjeta de crédito suscrito entre las partes, condenando a la entidad demandada a reintegrar al demandante las cantidades que haya percibido y que excedan del capital que haya entregado, en concepto de principal, con más los intereses legales devengados desde la fecha de interposición de la demanda.»
Fallo de la sentencia 00172/2022, Juzgado de Primera Instancia Nº 7 de Gijón
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 7 DE GIJÓN
Plaza Decano Eduardo Ibaseta S/N, Planta 3ª
Teléfono: 985175542/43/45 Fax: 985175546
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 0000205/2022
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. WIZINK BANK, S.A. Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00172/2022
En Gijón, a diecisiete de mayo de dos mil veintidós.
Vistos por el Sr. D. ████████████████, Magistrado Juez del Juzgado de Primera Instancia número siete de esta ciudad, los presentes autos de juicio ordinario, seguidos ante este Juzgado con el número de registro 205/22, en los que ha sido parte demandante D. ████████████████, representado por la Procuradora de los Tribunales D. ████████████████, y dirigido por el Letrado D. ████████████████, y siendo demandada la entidad WIZINK BANK, S.A., representada por la Procuradora de los Tribunales D. ████████████████, y dirigida por la Letrada D. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO. Por la Procuradora de la parte demandante, en la representación que ostenta, se presentó demanda ordinario que, tras su reparto correspondió a este Juzgado, alegando en esencia los siguientes hechos: D. ████████████████, como cliente consumidor, y la entidad Wizink Bank, S.A., como entidad emisora, perfeccionaron con fecha de 20 de febrero de 2018, un contrato de tarjeta de crédito “Visa Cepsa Porque Tu Vuelves”, con el número de contrato ████████████████, y con número de autorización ████████████████, en el que se pactó un interés de un 27,24% TAE, que es superior al normal del dinero y, por ello, debe ser declarado como usurario. A continuación citaba los fundamentos de derecho que estimaba aplicables, terminando solicitando que, previos los trámites legales pertinentes, se dictara sentencia por la que, estimando la demanda, se declare la nulidad del contrato de tarjeta de crédito suscrita por D. ████████████████ con la entidad Wizink Bank, S.A., por ser usurarios los intereses remuneratorios pactados; y se condenara a la entidad Wizink Bank, S.A. a reintegrar a la parte demandante las cantidades que hubiera percibido como intereses remuneratorios, durante la vigencia del contrato, en la medida que exceda del capital prestado, con más los intereses producidos desde la fecha de interposición de la demanda, así como también al pago de las costas procesales.
SEGUNDO. Admitida a trámite la demanda se acordó emplazar a la parte demandada, con entrega de copias de la demanda y de los documentos que la acompañan, por término de veinte días comunes para comparecer y contestar a la misma, lo que hizo dentro del plazo concedido, en la representación que tiene acreditada oponiéndose a ella en base a los hechos que constan en escrito de contestación a la demanda que obra en las actuaciones, cuyo contenido se da por reproducido, citando a continuación los fundamentos de derecho que estimaba aplicables, terminando solicitando que, previos los trámites legales pertinentes se dictara sentencia por la que, desestimando la demanda se le absolviera de lo solicitado en el suplico de la misma, condenando en costas a la parte actora.
TERCERO. Convocadas las partes para la celebración de la audiencia previa al juicio, prevista en el artículo 414 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, comparecieron las partes asistidas de abogado, intentándose, en primer lugar, conseguir un acuerdo o transacción que pudiera poner fin al proceso, examinándose a continuación las cuestiones procesales que podían obstar a la prosecución de éste y a su terminación, y fijándose por las partes con precisión el objeto del juicio, así como los extremos de hecho y de derecho sobre los que existía controversia. No habiendo acuerdo de las partes para finalizar el litigio, ni existiendo conformidad sobre los hechos, se acordó proseguir la audiencia, proponiéndose por las partes los medios de prueba que tuvieron por conveniente, en la forma que se contiene en escritos presentados en ese momento, y que figuran en las actuaciones, dándose por reproducido su contenido. Admitidas por el Juzgado las pruebas propuestas, en la forma que obra en los autos, y siendo ésta únicamente la documental, se declararon los autos conclusos para sentencia.
CUARTO. En la tramitación del presente juicio se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO. La cuestión planteada en este procedimiento es determinar si debe considerarse usurario el interés fijado en el contrato de tarjeta de crédito “Visa Cepsa Porque Tu Vuelves”, pactado entre la entidad Wizink Bank, S.A., como entidad emisora, y D. ████████████████, como cliente, con fecha de 20 de febrero de 2018, con número de contrato ████████████████, y número de autorización ████████████████, en el que se fijó un interés remuneratorio del 27,24% TAE.
SEGUNDO. Los intereses remuneratorios forman parte del precio de un contrato de préstamo o de crédito. Por tanto, se fijan por voluntad concurrente de ambas partes. Y cabe analizar si son o no usurarios, pues la Ley de Represión de la Usura establece un límite al principio de autonomía de la voluntad previsto en el artículo 1255 del C.c., castigando el abuso inmoral, grave o reprochable en la concesión de préstamos, que se aprovecha de una determinada situación subjetiva en la contratación. Así lo declara la sentencia dictada con fecha de 18 de junio de 2012 por la Sala primera del Tribunal Supremo.
El artículo primero de dicha Ley establece que “será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso”. Y, en el artículo tercero se indica que "declarada con arreglo a esta Ley la nulidad de un contrato, el prestatario está obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado".
TERCERO. La sentencia dictada con fecha de 25 de noviembre de 2015 por la Sala primera del Tribunal Supremo considera que dicha ley es aplicable, no sólo a los contratos de préstamo, sino también a los créditos al consumidor, mediante el uso de una tarjeta expedida por la entidad financiera, en base a lo dispuesto en su artículo noveno, que declara que "lo dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido. La operación crediticia de tarjeta de crédito, por sus características, puede ser encuadrada en el ámbito del crédito al consumo y, por tanto, puede ser aplicada dicha normativa.
Tras declarar que el porcentaje que ha de tomarse en consideración es la Tasa Anual Equivalente o TAE, y no el interés nominal, porque permitirá conocer de un modo más claro la carga onerosa que supone realmente la operación, así como una comparación fiable con los préstamos ofertados por la competencia; se declara que el interés con el que ha de realizarse la comparación es el "normal del dinero", en concurrencia con las circunstancias del caso y la libertad existente en esta materia. No debe compararse con el interés legal del dinero.
La sentencia dictada con fecha de 4 de marzo de 2020 por el Pleno de la Sala primera del Tribunal Supremo declara expresamente que un interés remuneratorio que se haya fijado en un 26,84%, debe calificarse como usurario. Por ello, el fijado en el contrato suscrito entre las partes, que supera el indicado por dicha resolución, puede declararse que es notablemente superior al normal del dinero, calificándolo como usurario.
Además, la entidad Wizink Bank, S.A. no ha indicado cuáles fueron los criterios en que se basó, para evaluar el riesgo de las operaciones concertadas con D. ████████████████. De esta forma, ha obviado la Circular 4/2004 del Banco de España, que impone a las entidades de crédito unas determinadas políticas y procedimientos, adecuadamente justificados y documentados, para la concesión de crédito, de modo que se exige el máximo cuidado y diligencia en el estudio riguroso e individualizado del riesgo de crédito de las operaciones.
Dichos procedimientos deben estar basados en "la capacidad de pago del prestatario para cumplir, en tiempo y forma, con el total de las obligaciones financieras asumidas" y, tratándose de particulares, debe atenderse de modo principal a su fuente primaria de renta habitual. Debiéndose adoptar una política de precios, orientada a cubrir "los costes de financiación, de estructura y riesgo de crédito inherente a cada clase de operaciones de crédito ofertadas".
La entidad concedente del crédito no ha indicado siquiera cuál sea la circunstancia específica del actual contrato, justificativa de la desproporción entre el interés común en las financiaciones por tarjeta de crédito, y el exigido al demandante, de quien no consta que existan dudas sobre su solvencia.
CUARTO. Como expresa la sentencia del Tribunal Supremo de 19 de febrero de 1912, existirá usura "cuando haya una evidente y sensible falta de equivalencia entre el interés que percibe el prestamista y el riesgo que corre su capital". Por ello, debe declararse como usurario el interés remuneratorio fijado en el contrato de tarjeta de crédito suscrito entre las partes, pues se estipuló un interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, sin que concurra ninguna circunstancia jurídicamente atendible que justifique un interés tan notablemente elevado.
Dicho carácter usurario conlleva su nulidad, que es radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva.
La suma que, en su caso, debe ser reintegrada por la entidad Wizink Bank, S.A., en concepto de intereses remuneratorios y sumas indebidamente cobradas en el contrato perfeccionado con D. ████████████████, cuya nulidad ha sido declarada, se determinará en período de ejecución de sentencia, previa su liquidación en base a la documentación que, necesariamente, deberá aportar la parte demandada.
QUINTO. La acción ejercitada en la demanda, y la naturaleza del procedimiento que ha generado, no se determina por la cuantía, sino por la materia. Además, ninguna de las pruebas practicadas en el juicio autoriza a liquidar, de manera fiable, la deuda que pueda existir a cargo de una de las partes, fijándola en una suma concreta y determinada.
Es de aplicación la regla contenida en el artículo 249, apartado primero, punto quinto, de la Ley de Enjuiciamiento Civil, dado que se ejercitan acciones relativas a condiciones generales de la contratación, en los casos previstos en la legislación sobre esta materia. No opera la excepción contenida en el artículo 250, apartado primero, punto décimo segundo, de la Ley de Enjuiciamiento Civil, porque no se ejercita una acción de cesación en defensa de intereses colectivos y difusos de los consumidores y usuarios.
Es decir, el cauce procesal se determina por la materia, siendo irrelevante la cuantía. No obstante, es necesario designar dicha cuantía, en aplicación de lo dispuesto en el apartado primero del artículo 253 de la Ley de Enjuiciamiento Civil, a los efectos de acceso a casación, postulación y costas.
Con el fin de atender la exigencia de determinar la cuantía, el referido artículo 253,1 de la Ley de Enjuiciamiento Civil remite a los preceptos que le preceden, que son los artículos 251 y 252 de la Ley Procesal. Como quiera que es necesario determinar la cuantía con claridad y precisión, según dispone el apartado segundo del artículo 253 de la Ley de Enjuiciamiento Civil, sin que sea posible "hacer recaer sobre el demandado la carga de determinar la cuantía", y dado que ello no es posible hacerlo en la demanda, es de aplicación lo establecido en el apartado tercero del artículo 253 de la Ley procesal, que establece el remedio de entender que la cuantía es indeterminada.
La sentencia dictada con fecha de 19 de mayo de 2019 por la Sección séptima de la Audiencia de Asturias declara que "la impugnación sobre la cuantía es improcedente en los términos del apartado primero del artículo 255 de la Ley de Enjuiciamiento Civil, en la medida que ambas partes se hallan de acuerdo con el procedimiento seguido, y la decisión sobre la cuantía no afecta a la posibilidad de interponer de casación, puesto que en uno y otro supuesto (cuantía indeterminada o la que propugna la parte) ambas podrían acceder sólo mediante el interés casacional, de ahí que se trate de un supuesto de impugnación de cuantía no permitido por el precepto citado, e inadmisible”.
La sentencia dictada con fecha de 29 de enero de 2019 por la Sección quinta de la Audiencia de Asturias declara que en un juicio de la naturaleza del presente, el trámite a seguir es una cuestión de orden público, y viene determinado por razón de la materia, por lo que la fijación de su cuantía es intranscendente a los efectos del objeto del proceso.
La sentencia dictada con fecha de 5 de marzo de 2019 por la Sección sexta de la Audiencia de Asturias declara que la cuantía ha de fijarse en el momento de iniciarse el proceso, y que dicha obligación corresponde al actor conforme previene el apartado primero del artículo 253 de la Ley de Enjuiciamiento Civil, que es aplicable, tanto a los juicios que se tramitan por razón de la cuantía como a los que se tramitan por razón de la materia con independencia de su cuantía.
Se ejercita como principal una acción puramente declarativa de nulidad de cláusulas abusivas cuyo impacto económico es inestimable e indeterminable en este momento, y cuyas consecuencias no se agotan con la recuperación de unas cantidades determinadas.
Esta Sala, y el resto de las Secciones Civiles de esta Audiencia, ha venido admitiendo la indeterminación de la cuantía en la demanda, en procesos sobre idéntica materia, cuando no ha sido posible a la actora concretarla, aplicando la doctrina del Tribunal Supremo, recogida entre otras en sentencia de 17 de abril de 2015, con cita de otras precedentes, que tiene declarada la procedencia de interpretar el artículo 219 de la Ley de Enjuiciamiento Civil en forma flexible, con la finalidad de salvaguardar el derecho fundamental de tutela judicial efectiva, de manera que reclamaciones fundadas y justificadas no puedan verse desestimadas por el mero hecho de que no se pueda concretar en la demanda, de forma exacta, la suma reclamada.
La sentencia dictada con fecha de 26 de marzo de 2018 por la Sección primera de la Audiencia de Asturias declara que, ejercitando una acción de nulidad de cláusula abusiva, que supone su eliminación del contrato así como consecuencias patrimoniales, la cuantía es indeterminada.
Debe señalarse que la fijación de cuantía en el caso en cuestión ni es determinante del tipo de procedimiento (en cualquier caso ha de ser ordinario), ni tampoco de competencia (al corresponder su conocimiento al Juzgado de Primera Instancia número seis, por discutirse condiciones generales de la contratación insertas en préstamos hipotecarios de personas físicas), de tal manera que tan solo podrá tener trascendencia en cuanto a la imposición de las costas.
Ahora bien, dicho lo anterior, es una cuestión que se impone que, cuando en la demanda se está ejercitando una acción de nulidad de cláusulas contractuales como principal, y como accesoria la condena de las cantidades abonadas por aplicación de tales cláusulas que se declaran nulas, es manifiesto que la cuantía debe considerarse indeterminada, aun cuando su efectividad tan solo vaya a desplegarse en materia de costas.
La documentación obrante en las actuaciones no permite fijar la cuantía del procedimiento en la suma indicada en la contestación a la demanda, ni en cualquier otra concretamente determinada; por lo que, reiterando lo indicado en el acto de la audiencia previa, debe declararse como indeterminada la cuantía del procedimiento; y debe desestimarse la excepción de inadecuación del procedimiento.
SEXTO. La parte demandada alegó que la parte demandante ha contravenido sus propios actos, pues ha venido utilizando la tarjeta de crédito desde que se perfeccionó el contrato, durante un período prolongado, sin mostrar disconformidad con las condiciones pactadas.
Los derechos ejercitados por la parte actora en su demanda no vulneran la buena fe, y son acordes a la confianza entre ambos contratantes.
Los requisitos que deben concurrir para poder declarar que ha existido un acto propio incompatible con la acción ejercitada, son los siguientes: En primer lugar, que dichos actos sean válidos y eficaces. En segundo lugar, que se trate de actos que obedezcan a una espontánea y libre determinación de la voluntad del autor. En tercer lugar, que sean inequívocos, concluyentes e indubitados, no ambiguos ni inconcretos, y que causen estado, esto es, que creen, definan, modifiquen, extingan o esclarezcan sin duda alguna una determinada situación afectante al autor. Y en cuarto y último lugar, que entre la conducta anterior y la pretensión actual exista una incompatibilidad o contradicción según el sentido que de buena fe hubiera de atribuirse a la conducta anterior. En este caso no concurre la totalidad de dichos requisitos. No consta que la parte demandante tuviera pleno conocimiento de causa, cuando prestó su consentimiento en el contrato, y aceptó a una determinada situación jurídica. Se trata de un consumidor que asumió el pago de unos intereses, sin que conste que conociera en ese momento que pudieran resultar abusivos.
Además, no puede privarse de legitimidad a la pretensión contenida en la demanda, porque si el contrato es nulo de pleno derecho, la nulidad opera desde el momento inicial, y no se convalida con el transcurso del tiempo. En un supuesto de nulidad absoluta, no cabe aplicar la doctrina de los actos propios, ni la regulación sobre la confirmación del contrato, prevista en los artículos 1310 y concordantes del Código Civil, pues esta clase de nulidad no puede ser objeto de sanación, y así lo declaran las sentencias dictadas por la Sala primera del Tribunal Supremo de 13 de abril de 1988, 31 de enero de 1991 o 21 de enero de 2000.
SÉPTIMO. En relación con la alegación de que se han rebajado recientemente los intereses inicialmente pactados, no pudiéndose calificar los actualmente aplicados como usurarios.
La acción ejercitada en la demanda es de nulidad de pleno derecho del contrato de tarjeta de crédito, por ser usurarios los intereses pactados. Dicha acción de nulidad no puede convalidarse por actuaciones posteriores de las partes. Lo que debe analizarse se refiere a la situación de hecho que existía en la fecha en que se perfeccionó el contrato. Por ello, las actuaciones realizadas por los contratantes posteriormente a dicho momento, de suscripción del contrato, no afectan a la declaración judicial que se haga sobre la validez o nulidad radical de dicho negocio jurídico.
OCTAVO. En relación con la alegación de que D. ████████████████ se ha negado a arreglar extrajudicialmente la cuestión enjuiciada, nada de ello ha quedado probado. Todo lo contrario. Cuando fue requerida la parte demandada con dicho objeto, se negó a aceptar ninguna de las tesis sustentadas por D. ████████████████, lo que ha obligado a éste a interponer la presente demanda.
NOVENO. La excepción de falta de acción afecta al fondo del asunto enjuiciado, y debe ser resuelto conjuntamente con el mismo.
DÉCIMO. La entidad Wizink Bank, S.A. deberá abonar los intereses legales producidos desde la fecha de interposición de la demanda, por aplicación de lo dispuesto en los arts. 1100 y 1108 del C.c.
UNDÉCIMO. Debe condenarse a la entidad Wizink Bank, S.A. al pago de las costas procesales, en aplicación del art. 394 de la LEC, por haberse estimado la demanda interpuesta en su integridad.
No existe ninguna duda de derecho sobre la cuestión enjuiciada, ni negativa de la parte actora a intentar solucionar extrajudicialmente la cuestión litigiosa, lo cual ni siquiera ha sido pretendido o propuesto por la entidad demandada Wizink Bank, S.A. No sólo eso. Esta entidad es consciente de cuáles son los pronunciamientos que los Tribunales hacen, en la práctica totalidad de los pleitos que mantiene sobre cuestiones idénticas a la enjuiciada, declarando la nulidad de los contratos en que existe un interés de un 26,82% TAE, o superior, como ocurre en el supuesto enjuiciado. Todo ello, en los mismos términos que se contiene en esta resolución. Y de manera continuada. Por lo que reiterar y reincidir, y enquistarse en ese comportamiento procesal, no encuentra explicación satisfactoria. No sólo eso: no es que sea merecedor de la condena en costas, que lo es, sino que podría entenderse que su conducta procesal, por ser repetida a lo largo del tiempo, podría ser declarada como temeraria y constitutiva de mala fe, a los efectos de imposición de costas, lo cual no es posible en este acto, al no haberse solicitado por la parte actora.
Vistos los preceptos legales citados, concordantes y demás de general y pertinente aplicación,
FALLO
Que desestimando la excepción de falta de acción, y desestimando la excepción de inadecuación del procedimiento, y estimando íntegramente la demanda interpuesta por la Procuradora de los Tribunales Dª. ████████████████, en nombre y representación de D. ████████████████, contra la entidad WIZINK BANK, SOCIEDAD ANÓNIMA, representada por el Procurador de los Tribunales Dª. ████████████████,
1.- Debo declarar y declaro la nulidad, por usurario, del contrato de la tarjeta de crédito “Visa Cepsa Porque Tu Vuelves”, número ████████████████ y número de autorización ████████████████, suscrito entre las partes con fecha de veinte de febrero de dos mil dieciocho.
2.- Debo declarar y declaro que D. ████████████████ sólo tiene la obligación de entregar a la entidad Wizink Bank, S.A. la suma dispuesta en concepto de capital.
3.- Y, en consecuencia, debo condenar y condeno a la entidad Wizink Bank, S.A. a reintegrar a D. ████████████████ las cantidades que haya percibido y que excedan del capital que haya entregado, en concepto de principal, con más los intereses legales devengados desde la fecha de interposición de la demanda. La determinación de dichas sumas deberá concretarse en período de ejecución de sentencia, condenando a la parte demandada a presentar y entregar copia del histórico de movimientos y liquidaciones mensuales practicadas en cumplimiento del contrato de tarjeta de crédito cuya nulidad ha sido declarada, desde la fecha en que se suscribió el contrato hasta aquella en que conste la última liquidación practicada, en el mismo formato en que fueron emitidos en su momento, con objeto de que pueda liquidarse en debida forma dicha suma de dinero.
4.- Debo condenar y condeno a la parte demandada al pago de las costas causadas en el presente procedimiento.
Así por esta mi sentencia lo pronuncio, mando y firmo.
El/La Juez/Magistrado/a Juez
PUBLICACIÓN.- En el mismo día ha sido leída y publicada la anterior sentencia por el Sr. Magistrado Juez que la dictó y suscribe, estando celebrando audiencia pública ordinaria. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Entendemos lo frustrante que puede ser tu tarjeta WiZink
Déjanos ayudarte a averiguar si puedes reclamar, la mayoría de tarjetas de crédito son reclamables.
Consulta gratuita WhatsApp