Sentencia real · usura · segunda instancia
Sentencia 00443/2022 de Gijón: confirmación de nulidad por usura de tarjeta de crédito CEPSA (revolving)
| Nº de sentencia | 00443/2022 |
|---|---|
| Órgano | Audiencia Provincial de Asturias, Sección 7ª |
| Ciudad | Gijón |
| Fecha | 13 de octubre de 2022 |
| Procedimiento | Recurso de Apelación 0000518/2022 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia desestima el recurso de apelación interpuesto por la entidad financiera y confirma la resolución de primera instancia, la cual declaró la nulidad del contrato de tarjeta de crédito por su carácter usurario, condenando a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con los intereses legales correspondientes.
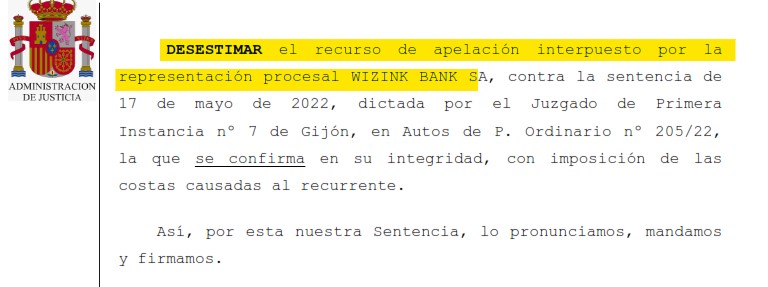
«DESESTIMAR el recurso de apelación interpuesto por la representación procesal de WIZINK BANK SA, contra la sentencia de 17 de mayo de 2022, dictada por el Juzgado de Primera Instancia nº 7 de Gijón, en Autos de P. Ordinario nº 205/22, la que se confirma en su integridad, con imposición de las costas causadas al recurrente.»
Fallo de la sentencia 00443/2022, Audiencia Provincial de Asturias, Sección 7ª
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUD. PROVINCIAL SECCION SEPTIMA GIJON
PZA. DECANO EDUARDO IBASETA, S/N - 2º. 33207 GIJÓN
Teléfono: 985176944-45 Fax: 985176940
N.I.G.: ████████████████
ROLLO: RPL RECURSO DE APELACION (LECN) 0000518/2022
Juzgado de procedencia: JDO. PRIMERA INSTANCIA N. 7 de GIJON
Procedimiento de origen: ORD PROCEDIMIENTO ORDINARIO 0000205/2022
Recurrente: WIZINK BANK SA Procurador: ████████████████ Abogado: ████████████████
Recurrido: ████████████████ Procurador: ████████████████ Abogado: ████████████████
SENTENCIA Nº 00443/2022
Ilmos Magistrados-Jueces Sres.:
PRESIDENTE: D. ████████████████
MAGISTRADOS: D. ████████████████ y D. ████████████████
En GIJON, a trece de octubre de dos mil veintidós.
VISTO en grado de apelación ante esta Sección 007, de la Audiencia Provincial de Asturias, con sede en GIJON, los Autos de PROCEDIMIENTO ORDINARIO 0000205/2022, procedentes del JDO. PRIMERA INSTANCIA N. 7 de GIJON, a los que ha correspondido el Rollo RECURSO DE APELACION (LECN) 0000518/2022, en los que aparece como parte apelante, WIZINK BANK SA, representado por el Procurador de los tribunales, Sra. ████████████████, asistido por la Abogada D. ████████████████, y como parte apelada, ████████████████, representado por el Procurador de los tribunales, Sra. ████████████████, asistido por el Abogado D. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO. Por el JDO. PRIMERA INSTANCIA N. 7 de GIJON, se dictó sentencia con fecha 17 de mayo de 2022, en el procedimiento Ordinario nº 205/22, del que dimana el presente RECURSO DE APELACION (LECN) 0000518/2022, cuyo Fallo es del tenor literal siguiente:
“Que desestimando la excepción de falta de acción, y desestimando la excepción de inadecuación del procedimiento, y estimando íntegramente la demanda interpuesta por la Procuradora de los Tribunales Dª. ████████████████, en nombre y representación de D. ████████████████, contra la entidad WIZINK BANK, SOCIEDAD ANÓNIMA, representada por el Procurador de los Tribunales Dª. ████████████████,
1.- Debo declarar y declaro la nulidad, por usurario, del contrato de la tarjeta de crédito “Visa Cepsa Porque Tu Vuelves”, número ████████████████ y número de autorización ████████████████, suscrito entre las partes con fecha de veinte de febrero de dos mil dieciocho.
2.- Debo declarar y declaro que D. ████████████████ sólo tiene la obligación de entregar a la entidad Wizink Bank, S.A. la suma dispuesta en concepto de capital.
3.- Y, en consecuencia, debo condenar y condeno a la entidad Wizink Bank, S.A. a reintegrar a D. ████████████████ las cantidades que haya percibido y que excedan del capital que haya entregado, en concepto de principal, con más los intereses legales devengados desde la fecha de interposición de la demanda. La determinación de dichas sumas deberá concretarse en período de ejecución de sentencia, condenando a la parte demandada a presentar y entregar copia del histórico de movimientos y liquidaciones mensuales practicadas en cumplimiento del contrato de tarjeta de crédito cuya nulidad ha sido declarada, desde la fecha en que se suscribió el contrato hasta aquella en que conste la última liquidación practicada, en el mismo formato en que fueron emitidos en su momento, con objeto de que pueda liquidarse en debida forma dicha suma de dinero.
4.- Debo condenar y condeno a la parte demandada al pago de las costas causadas en el presente procedimiento”.
SEGUNDO. Notificada la expresada sentencia a las partes, por la representación procesal de WIZINK BANK SA, se interpuso en tiempo y forma recurso de apelación el cual admitido a trámite y elevadas las actuaciones a esta Audiencia Provincial para la resolución del mismo, se formó el correspondiente Rollo de Sala, y personadas las partes en legal forma, se señaló para que tuviera lugar la deliberación, votación y fallo, el 11 de octubre pasado.
TERCERO. En la tramitación del presente recurso se han observado todas las prescripciones legales.
Vistos, siendo Ponente el Ilmo. Sr. Magistrado D. ████████████████.
FUNDAMENTOS DE DERECHO
PRIMERO. La sentencia objeto de apelación por la entidad demandada estimó la demanda interpuesta por la representación de don ████████████████ y tras declarar la nulidad del contrato de tarjeta de crédito “Visa Cepsa Porque Tu Vuelves” de 20 de febrero de 2018 suscrita por la parte actora con la demandada, de acuerdo con lo establecido en los arts. 1 y 3 de la Ley de 23 de julio de 1908, de Represión de la Usura, de igual modo, como consecuencia legal de ello, declaró que el actor sólo tiene la obligación de entregar a la entidad Wizink Bank, S.A. la suma dispuesta en concepto de capital y condenó a esta a reintegrar a don ████████████████ las cantidades que haya percibido y que excedan del capital que haya entregado, en concepto de principal, con más los intereses legales devengados desde la fecha de interposición de la demanda, señalando que la determinación de dichas sumas deberá concretarse en período de ejecución de sentencia, condenando a la parte demandada a presentar y entregar copia del histórico de movimientos y liquidaciones mensuales practicadas en cumplimiento del contrato de tarjeta de crédito cuya nulidad ha sido declarada, desde la fecha en que se suscribió el contrato hasta aquella en que conste la última liquidación practicada, en el mismo formato en que fueron emitidos en su momento, con objeto de que pueda liquidarse en debida forma dicha suma de dinero.
SEGUNDO. Dicha resolución es apelada por la parte demandada, para quien en la sentencia se incurre en un error a la hora de realizar lo que en el recurso se denomina “test de usura”, pues, en resumen se afirma que “como término de referencia el Boletín Estadístico publicado por el Banco de España, pero como veremos más adelante no es correcto ya que NO es un precio de mercado, NO es la categoría más específica y además no es correcto comparar figuras no equivalentes (“peras con manzanas”), una TEDR NO es equivalente a una TAE”.
Conviene precisar en primer lugar que, con independencia de la génesis de la concertación del contrato, y de que la amortización de las disposiciones por medio de la tarjeta permita fórmulas que no impliquen el cobro de intereses remuneratorios, es lo cierto que si se opta por un pago aplazado se prevé el cobro de intereses remuneratorios, por lo que el contrato está sujeto a la normativa invocada en la demanda y aplicada en la sentencia, y así el art. 1 de la Ley de 23 julio 1908 de Represión de la Usura, establece: «será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
La resolución de proceso, y específicamente de los motivos del recurso, viene determinada por la jurisprudencia sentada por la sentencia de Pleno dictada por el Tribunal Supremo el 25 de noviembre de 2015, que en buena medida ha sido ratificada por la ulterior, también de Pleno, de 4 de marzo de 2020, de las que se extraen las siguientes consideraciones:
1º) El Tribunal Supremo prescinde del requisito subjetivo para considerar como usurario un préstamo, y considera suficiente a estos efectos que concurran los dos presupuestos objetivos, a saber: se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
2º) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
3º) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal», puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas, sin que sea correcto utilizar como término de comparación el interés legal del dinero. Añadiendo que al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.
4º) Dentro de los diversos índices de referencia publicados por dicho Banco, en la primera de las sentencias mencionadas acudió al tipo medio de las operaciones de crédito al consumo (entre las que efectivamente puede encuadrarse el crédito mediante tarjetas revolving), señalando la sentencia de 4 de marzo de 2020, que tal cuestión no era objeto de discusión en el recurso de casación, puesto que lo que en este se discutía en realidad es si la diferencia entre el interés del crédito revolving objeto de aquel litigio superaba ese índice en una proporción suficiente para justificar la calificación del crédito como usurario, añadiendo que el Banco de España no publicaba en aquel entonces el dato correspondiente al tipo medio de los intereses de las operaciones de crédito mediante tarjetas de crédito o revolving, sino el más genérico de operaciones de crédito al consumo, lo que puede explicar que en el litigio se partiera de la premisa de que el índice adecuado para realizar la comparación era el tipo medio de las operaciones de crédito al consumo publicado por el Banco de España.
5º) En la última de las sentencias mencionadas concurre que “Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio”.
Son estos por tanto los criterios de los que hemos de partir, aún cuando, haya sido otra la posición la que había adoptado esta Sala sobre este último punto.
TERCERO. En el supuesto de autos estamos ante un contrato de tarjeta de crédito que fija un TAE del 27,24%, mientras que en estadísticas objeto de publicación por parte del Banco de España, que el índice de referencia publicado por dicha entidad para las tarjetas de crédito con pago aplazado era en el año de contratación según se reconoce en el propio recurso del 21,19% (aunque, el que figura realmente como publicado por dicha entidad es en realidad del 19,98%), por lo que hemos de concluir que el pactado en este caso es notoriamente superior al normal, siguiendo los parámetros de la sentencia de 4 de marzo de 2020, que consideró que así acontecía en el supuesto por ella enjuiciado (el interés medio de los créditos al consumo correspondientes a las tarjetas de crédito y revolving era algo superior al 20%, el interés aplicado por entidad financiera lo era del 26,82%), argumentando que tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado, y que cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura, y que de no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
La parte apelante sostiene que en este caso el índice utilizado no es el específico, para este tipo de operaciones, y cita en este sentido la reciente sentencia del Tribunal Supremo de 4 de mayo de 2022, debiendo hacerse la comparativa con arreglo a los índices que figuran en la documentación aportada con la contestación.
El recurso debe ser desestimado por cuanto, en primer lugar, la citada sentencia no varía el criterio jurisprudencial sentado en las sentencias precedentes sino que parte de que los hechos fijados en la instancia, deben ser respetados en el recurso de casación, y consisten en que los datos obtenidos de la base de datos del Banco de España revelan que, en las fechas próximas a la suscripción del contrato de tarjeta revolving, la TAE aplicada por las entidades bancarias a las operaciones de tarjeta de crédito con pago aplazado era frecuentemente superior al 20% y que también era habitual que las tarjetas revolving contratadas con grandes entidades bancarias superasen el 23%, 24%, 25% y hasta el 26% anual, concluyendo que “Dado que la TAE de la tarjeta revolving contratada por la recurrente es, según declara la sentencia recurrida, del 24,5% anual, la Audiencia Provincial, al declarar que el interés remuneratorio no era "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso" y que, por tal razón, el contrato de tarjeta revolving objeto del litigio no era usurario, no ha vulnerado los preceptos legales invocados, ni la jurisprudencia de esta sala que los interpreta, dado que el tipo de interés de la tarjeta estaba muy próximo al tipo medio de las operaciones con las que más específicamente comparte características.
Sin embargo, debemos partir de la preferente utilización a estos efectos de los índices específicos publicados por el Banco de España, cuya utilidad a estos efectos ha sido, como hemos advertido, puesto de manifiesto por el propio Tribunal Supremo. En el supuesto de autos, al igual que hemos señalado en otras ocasiones a propósito de la misma cuestión (por todas, sentencias de esta Sala de 10 de febrero y 8 de abril de 2021) por mucho que la parte pretenda argumentar que el índice comparativo TEDR es distinto al TAE del contrato, siendo ello cierto en primer lugar el TEDR es el TAE medio de este tipo de operaciones, en cuyo cálculo únicamente se excluyen las comisiones (que no los gastos generales), por lo que la diferencia, que tampoco se justifica, no puede ser tan sustancial como se pretende, y en todo caso la variación en el supuesto de autos es de casi seis puntos porcentuales.
Tampoco de la documental aportada por la demandada, podemos llegar a una conclusión distinta. Si acudimos a los índices proporcionados por Asnef, a los que hace alusión en su recurso, pues si para el año 2018, el máximo aplicado fue del 24,10% y el mínimo del 18,72%, no es ya solo que supere con creces el tipo medio que resultaría de la comparativa de ambos, sino que, además, lo hace con respecto al máximo. Y otro tanto cabe señalar del hecho de que algunas entidades financieras según la OCU, citadas en su recurso, hayan aplicado tipos de interés incluso superiores al de autos, pues ello no sana la usura de la que se ve afectada la presente operación, y lo único que sugiere es que también dichas financieras incurren en el mismo defecto de usura.
CUARTO. Lo expuesto conduce a la desestimación del recurso interpuesto y de conformidad con lo establecido en el art. 398 nº 1 de la Ley de Enjuiciamiento Civil procede imponer a la apelante las costas causadas por razón del mismo.
FALLO
LA SALA ACUERDA:
DESESTIMAR el recurso de apelación interpuesto por la representación procesal de ████████████████, contra la sentencia de 17 de mayo de 2022, dictada por el Juzgado de Primera Instancia nº 7 de Gijón, en Autos de P. Ordinario nº 205/22, la que se confirma en su integridad, con imposición de las costas causadas al recurrente.
Así, por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Tarjeta WiZink: pide tu estudio gratuito
Sin compromiso, sin adelantar dinero, sin letra pequeña.
Consulta gratuita WhatsApp