Sentencia real · usura · primera instancia
Sentencia 362/2022 de Madrid: nulidad por usura de tarjeta revolving CEPSA porque tú vuelves
| Nº de sentencia | 362/2022 |
|---|---|
| Órgano | Juzgado de Primera Instancia Número 36 de Madrid |
| Ciudad | Madrid |
| Fecha | 31 de octubre de 2022 |
| Procedimiento | Procedimiento Ordinario 1063/2021 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia obliga a Wizink Bank a devolver al cliente todo lo cobrado de más en concepto de intereses, ya que el tipo de interés pactado era usurario. El Juzgado de Primera Instancia Nº 36 de Madrid estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, condenando a la entidad a reintegrar las cantidades indebidamente percibidas con los intereses legales.
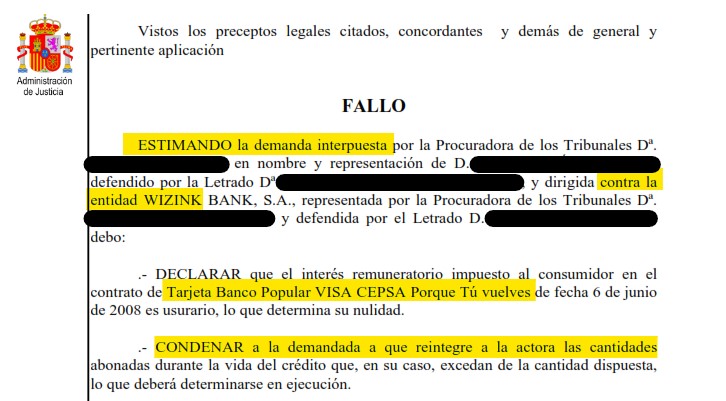
«Declaro que el interés remuneratorio impuesto al consumidor en el contrato de Tarjeta Banco Popular VISA CEPSA Porque Tú vuelves de fecha 6 de junio de 2008 es usurario, lo que determina su nulidad, condenando a la demandada a que reintegre a la actora las cantidades abonadas durante la vida del crédito que, en su caso, excedan de la cantidad dispuesta.»
Fallo de la sentencia 362/2022, Juzgado de Primera Instancia Número 36 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 36 DE MADRID
Calle del Poeta Joan Maragall, 66, Planta 5- 28020 Tfno: 914932807 Fax: 914932809
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 1063/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: WIZINK BANK SA PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 362/2022
JUEZ/MAGISTRADO-JUEZ: D./Dña. ████████████████
Lugar: Madrid
Fecha: treinta y uno de octubre de dos mil veintidós
Vistos por mí, Dª. ████████████████, Magistrada-Juez del Juzgado de Primera Instancia nº 36 de Madrid, los presentes autos de Juicio Ordinario 1063/2021, seguidos por la Procuradora de los Tribunales Dª. ████████████████, en nombre y representación de D. ████████████████, defendido por la Letrada Dª. ████████████████; y dirigidos contra la entidad WIZINK BANK, S.A., representada por la Procuradora de los Tribunales Dª. ████████████████ y defendida por el Letrado D. ████████████████, sobre acción de nulidad de contrato de tarjeta de crédito por contener cláusula de interés remuneratorio usurario y subsidiaria de no incorporación al contrato de las condiciones financieras que regulan el cobro de intereses remuneratorios y comisiones por impago, procede dictar la presente resolución en base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- Por turno de reparto correspondió a este Juzgado el conocimiento de la precedente demanda de Juicio Ordinario presentada en Decanato el día 10 de junio de 2021, en la que la parte actora, tras alegar los hechos y fundamentos de derecho que estimó pertinentes, terminó suplicando que se dictase sentencia de conformidad con el suplico de su demanda.
SEGUNDO.- Admitida a trámite la demanda se ordenó emplazar a la demandada para que en el término de veinte días compareciera en los autos y contestara a la demanda, bajo apercibimiento de rebeldía. Presentada la contestación en tiempo y forma, por diligencia de ordenación de fecha 13 de enero de 2022 se citó a las partes para la celebración de la Audiencia Previa el día 25 de octubre de 2022.
TERCERO.- El día señalado tuvo lugar la Audiencia previa que se celebró con la comparecencia de los Letrados y Procuradores de las partes. Abierto el acto las partes se ratificaron en sus respectivos escritos de demanda y contestación, impugnaron el valor probatorio de los documentos, fijaron los hechos controvertidos y solicitaron el recibimiento del pleito a prueba. Ambas partes propusieron prueba documental por reproducida y declarada su pertinencia, de conformidad con el artículo 429.8 LEC, quedó el procedimiento visto para Sentencia.
CUARTO.- En la tramitación del presente procedimiento se han observado todas las prescripciones legales, con inclusión del plazo para dictar Sentencia.
FUNDAMENTOS DE DERECHO
PRIMERO.- Planteamiento.
La parte actora promueve el presente procedimiento en ejercicio principal de acción declarativa de nulidad del contrato de tarjeta de crédito suscrito entre las partes por contener interés remuneratorio usurario, con los efectos inherentes a tal declaración.
Para ello alega que la actora es titular de una tarjeta de crédito Visa Cepsa Porque tú vuelves desde el 6 de junio de 2008, que fija una TAE inicial para pagos aplazados y disposiciones a crédito del 26,82% y una TAE aplicada durante la relación contractual del 27,24%, contrato que considera nulo en base a la Ley Azcárate, no justificando la imposición de un interés tan elevado en la existencia de riesgo o circunstancia excepcional, máxime cuando se trata de un contrato de adhesión con condiciones generales, ninguna negociable. Cláusula de intereses que, además, no supera ni el control de inclusión ni el de transparencia y que debe ser declarada nula con las consecuencias legalmente previstas.
La entidad demandada explica en primer lugar las características y utilidades de la tarjeta de crédito, el procedimiento seguido para su contratación y la situación actual, señalando que durante los 13 años que el contrato ha estado en vigor la demandante ha dispuesto de un total de 48.192,67€ y ha abonado la cantidad total de 49.735,10€.
Sostiene que el contrato es válido y lícito en todos sus extremos, y sus cláusulas superan los controles de inclusión y transparencia, tanto al establecer las comisiones por impago, como los intereses remuneratorios, que no están sujetos a control de abusividad.
Respecto de éstos, niega puedan calificarse como usurarios, por cuanto para determinar cuál es el interés normal del dinero en este sistema revolving, no debe tomarse como referencia el interés medio de los préstamos personales al consumo, sino el aplicado habitualmente en el mercado de referencia y, dadas las peculiaridades del sistema revolving respecto de los préstamos personales al consumo, el acordado en el caso de autos, no es notablemente superior al que se aplicado en el mercado español ni en el europeo, en los contrato de tarjetas de pago aplazado. Interesa en consecuencia la desestimación de la demanda con imposición de las costas causadas a la actora.
SEGUNDO.- Crédito revolving. Naturaleza y legislación aplicable.
El contrato perfeccionado entre las partes consistió, esencialmente, en la apertura de un crédito mediante la entrega o concesión de una tarjeta por una entidad financiera a un consumidor a través de una reglamentación seriada, esto es, integrada por condiciones generales de la contratación. En la concesión de la tarjeta de crédito interviene el usuario, el prestador de los servicios y una entidad financiera o de crédito.
Y es esta entidad financiera la que se compromete al pago en las condiciones pactadas, de una cantidad determinada y en un plazo, del importe de las compras o disposiciones a crédito realizadas por el usuario titular, con su obligación de abono al emisor del precio pactado y sus intereses.
Como sintetiza la Sentencia de 28 de octubre de 2019 de la AP Cantabria, entre las tarjetas de crédito constituye una especie las denominadas "revolving", que a través de un particular modo de pago el capital que debe reintegrarse a través de las cuotas que se abonan periódicamente vuelve a formar parte del crédito del que se puede disponer.
Es una línea de crédito permanente que implica que sobre el capital se aplica un tipo de interés pactado que generalmente es más elevado que otras modalidades de préstamos.
La amortización no suele fijarse previamente-aunque existe la modalidad de pago de una cantidad fija cada mes- al ser dependiente del componente variable de la cuota periódica a satisfacer, integrada por el capital pendiente y las disposiciones que se hayan realizado mediante el uso de la tarjeta.
A los contratos de esta naturaleza le resulta aplicable la legislación, cuando la contratación se produzca con consumidores, contenida en la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo, que se aplica a aquellos contratos en que el prestamista concede o se compromete a conceder a un consumidor un crédito bajo la forma de pago aplazado, préstamo, apertura de crédito o cualquier medio equivalente de financiación, sin estar garantizado con hipoteca inmobiliaria. Pero también, con apoyo en la Directiva 93/13/CEE del Consejo, de 5 de abril, sobre cláusulas abusivas en los contratos con consumidores, en el Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias, aprobado por Real Decreto Legislativo 1/2007, y en la Ley 7/1998, de 13 de abril, de Condiciones Generales de la Contratación (LCGC). Cuando la contratación se produzca con empresarios o profesionales, serán de aplicación las normas y principio en materia de contratos del Código Civil y la propia Ley 7/1998, de 13 de abril.
Sin perjuicio, por tanto, de los controles propios de la reglamentación sobre contratación bajo condiciones generales-control de incorporación y, en su caso, de transparencia- resultan de aplicación a tales contratos, como el de autos, el control propio de las reglas para la represión de la usura previstas en la Ley de 23 de julio de 1908. Su art. 1, recordemos, indica literalmente que "Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales".
Aunque el contrato no sea de préstamo, la jurisprudencia extiende del ámbito de la Ley de Usura a toda aquella operación que, por su naturaleza y características, responda a un contrato de crédito en cualquiera de sus modalidades, porque lo relevante, como indicaron las SSTS 406/2012, de 18 de junio, 113/2013, de 22 de febrero; 677/2014, de 2 de diciembre y 628/2015, de 25 de noviembre, no es que concurran todos los requisitos objetivos y subjetivos a que se refiere el art. 1, sino que basta con que se den los previstos en el primer inciso (requisitos de carácter objetivo), esto es, que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Por tanto, sin que ya sea de exigir que de forma clara se demuestre que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales.
TERCERO.- Interés remuneratorio usurario.
Para determinar si el interés remuneratorio es o no usurario debe partirse de la regulación que sobre esta cuestión establece la ley de 23 julio 1908 de Represión de la Usura, que en su artículo 1 establece "que será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales". Siendo el efecto derivado de la declaración de usurario del préstamo, de acuerdo con el artículo 3 de la ley que la nulidad del contrato, conlleva que el prestatario estará obligado a entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado.
Tras la sentencia de Pleno del Tribunal Supremo de 4 de marzo de 2020, el criterio a seguir en cuanto al tipo de interés con el que se ha de contrastar el de la operación es el propio de las tarjetas de crédito y en este sentido la sentencia citada del Tribunal Supremo declara: "1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo, deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
4.- En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia.
5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados."
Así las cosas, el Tribunal Supremo en el caso que enjuicia en la sentencia de Pleno 4 de marzo de 2020, el contrato era de 20 de mayo de 2012, se había estipulado una TAE del 26,82% en el momento de interponer la demanda, que llegó a ser del 27,24% TAE. Pues bien, para este año se señala que el tipo de interés para las tarjetas de crédito revolving era algo superior al 20 por ciento. El Tribunal Supremo en la sentencia citada en su quinto fundamento jurídico declara: "2.- El extremo del art. 1 de la Ley de 23 julio 1908, de Represión de la Usura, que resulta relevante para la cuestión objeto de este recurso establece: «Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso[...]».
3.- A diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés «notablemente superior al normal del dinero» y «manifiestamente desproporcionado con las circunstancias del caso». Esta indeterminación obliga a los tribunales a realizar una labor de ponderación en la que, una vez fijado el índice de referencia con el que ha de realizarse la comparación, han de tomarse en consideración diversos elementos.
6.- El tipo medio del que, en calidad de «interés normal del dinero», se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%.
7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de «interés normal del dinero» y el tipo de interés fijado en el contrato, ha de considerarse como «notablemente superior» a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes.
8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio.
9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia.
10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como «interés normal del dinero» de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito."
Este criterio se ha visto corroborado por la reciente Sentencia TS 367/2022 de 4 de mayo que reitera “Al igual que declaramos en la anterior sentencia 149/2020, de 4 de marzo, el índice que debe ser tomado como referencia es el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving con las que más específicamente comparte características la operación de crédito objeto de la demanda.” Y respetando los hechos fijados en la instancia, que parten de los datos obtenidos de la base de datos del Banco de España, que revelan que en las fechas próximas a la suscripción del contrato de tarjeta revolving, la TAE aplicada por las entidades bancarias a las operaciones de tarjeta de crédito con pago aplazado era frecuentemente superior al 20% y que también era habitual que las tarjetas contratadas con grandes entidades bancarias superasen el 23%, 24%, 25% y hasta el 26% anual, considera que la TAE del 24,5% aplicada en la tarjeta examinada no era notablemente superior al normal del dinero ni manifiestamente desproporcionado con las circunstancias del caso, por lo que el contrato de tarjeta revolving objeto de litigio no era usurario “dado que el tipo de interés de la tarjeta estaba muy próximo al tipo medio de las operaciones con las que más específicamente comparte características.”
Por último la Sentencia TS 643/2022 de 4 de octubre de 2022 mantiene idéntico criterio, si bien para los contratos anteriores al año 2010, cuando todavía no se publicaba por el Banco de España el tipo medio de las operaciones revolving, reitera que los porcentajes de referencia no deben ser los de los créditos al consumo, sino que debe tomarse en consideración otros productos más similares a los créditos revolving, como las tarjetas recargables o de las de pago aplazado, que en la fecha de celebración del contrato (año 2001) tenían un interés medio del 24,5% anual y en la década 1999/2009, osciló entre el 23% y el 26%; en todo caso, siempre en un rango superior al interés pactado en el caso litigioso.
En base a lo expuesto, a la prueba documental aportada y a la doctrina del TS, no desvirtuada por prueba alguna en contrario, estando acreditado que el tipo de interés estipulado era una TAE de 26,84%, aplicándose una TAE del 27,24%, y dado que en el momento de la contratación (año 2008) todavía no se publicaba por el Banco de España el tipo medio de las operaciones revolving, no habiéndose acreditado los tipos aplicables a otros productos similares, señalando el TS que en la década 1999/2009, el tipo para las tarjetas recargables o las de pago aplazado osciló entre el 23% y el 26%, debe concluirse que el tipo retributivo previsto en el contrato litigioso es desproporcionado y anormalmente alto, sin que se advierta ni pruebe la concurrencia de circunstancias excepcionales que expliquen la estipulación y aplicación de un interés que durante la vida del crédito es notablemente superior el tipo de interés fijado para las tarjetas de crédito similares. Y sin que el hecho de que el interés pudiera ser habitualmente utilizado en tarjetas de crédito de este tipo implique que pueda convalidarse porque, como también señala el Tribunal Supremo en diversas resoluciones, “la habitualidad o reiteración en la aplicación de un tipo de interés desproporcionado no elimina el carácter usurario que pudiera atribuirse al interés fijado en el caso concreto, en cuanto la reiteración no convierte en razonable y normal, prácticas que por sí son reprobables”. En conclusión, a la vista de la doctrina expuesta, teniendo en cuenta cual era el tipo de interés fijado para las tarjetas de crédito revolving y cual el estipulado en el contrato, este último es claramente usurario, por lo que la demanda debe ser estimada.
CUARTO.- Consecuencias de la nulidad.
La nulidad del contrato por la consideración del carácter usurario del tipo de interés aplicado, de acuerdo a los arts. 1 y 3 de la Ley de 1908, implica en el plano restitutorio la obligación del prestatario de "entregar tan sólo la suma recibida; y si hubiera satisfecho parte de aquélla y los intereses vencidos, el prestamista devolverá al prestatario lo que, tomando en cuenta el total de lo percibido, exceda del capital prestado".
La consideración del carácter usurario del contrato de préstamo implica normativamente su nulidad (art. 1 Ley de 1908), pues la usura, a tenor del art. 1255 CC, supone un abuso inmoral especialmente grave y reprochable. El contrato, al contravenir la Ley de 1908, convierte al contrato en ilegal a través de un régimen legal específico que absorbe el régimen general. No es posible, alcanzada la conclusión de que el interés impuesto es usurario durante la vida del contrato, permitir una suerte de ineficacia por nulidad absoluta parcial o en el tiempo-permitiendo que el contrato despliegue su normal eficacia durante el periodo de tiempo en que el interés no fue notable y desproporcionadamente superior al normal de las operaciones de crédito al consumo-, pues no es posible integrar, mitigando temporalmente sus efectos, una sanción de nulidad de pleno derecho que implica la ineficacia del contrato por designio de la ley con el fin de sancionar una conducta inmoral por antisocial.
Así, apreciado el carácter usurario de los intereses remuneratorios establecidos en el contrato objeto de autos debe declararse la nulidad del mismo recordando que en la mencionada sentencia de Pleno del Tribunal Supremo se dice que: “El carácter usurario del crédito "revolving" concedido por (...) al demandado conlleva su nulidad, que ha sido calificada por esta Sala como «radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva» sentencia núm. 539/2009, de 14 de julio”.
No procede apreciar la prescripción de la acción respecto de las cantidades reclamadas en demanda. Pese a que la demandada pretende limitar las consecuencias de la declaración de nulidad, éstas se derivan ex lege conforme a lo dispuesto en el art. 3 de la Ley de Represión de la Usura. Y es que, si bien es cierto que la acción para reclamar el reintegro de cantidades está sujeta a plazo de prescripción general de cinco años, tal y como dispone el art. 1964 del CC (aplicando igualmente la Disposición Transitoria 5ª de la Ley 42/2015), aquí no cabe aplicar dicho límite temporal, pues los efectos de la declaración de nulidad por usura se aplican automáticamente por disposición legal, sin necesidad de ejercitar acción alguna de reclamación de reintegro de cantidades. A mayor abundamiento y aunque pudiera entenderse que se trata de una acción acumulada a la declaración de nulidad, el dies a quo del plazo de prescripción viene determinado por lo dispuesto en el art. 1969 del CC, que establece que "el tiempo para la prescripción de toda clase de acciones, cuando no haya disposición especial que otra cosa determine, se contará desde el día en que pudieron ejercitarse". Por lo tanto, el plazo para la prescripción solo podría computarse desde que se declara la nulidad, pues la acción de restitución requeriría en todo caso la previa declaración de nulidad del contrato.
En consecuencia, declarado nulo el contrato de tarjeta suscrito por las partes la entidad bancaria demandada deberá reintegrar a la actora la cantidad que resulte de la diferencia entre el capital efectivamente prestado y/o dispuesto y la cantidad realmente abonada por el mismo que exceda de ese capital y que se le haya cobrado por intereses remuneratorios o por cualquier otro concepto (comisiones) desde la formalización de los contratos, más intereses al tipo del legal del dinero que empezarán a devengarse desde la fecha en que se produzca la liquidación de la cantidad debida y hasta el pago.
QUINTO.- Costas.
De conformidad con el art. 394 de la LEC 1/2000 de 7 de enero “En los procesos declarativos las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, salvo que el Tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho. Si fuere parcial la estimación o desestimación de las pretensiones, cada parte abonará las costas causadas a su instancia y las comunes por mitad, a no ser que hubiere méritos para imponerlas a una de ellas por haber litigado con temeridad.”
Vistos los preceptos legales citados, concordantes y demás de general y pertinente aplicación
FALLO
ESTIMANDO la demanda interpuesta por la Procuradora de los Tribunales Dª. ████████████████, en nombre y representación de D. ████████████████, defendido por la Letrado Dª. ████████████████; y dirigida contra la entidad WIZINK BANK, S.A., representada por la Procuradora de los Tribunales Dª. ████████████████ y defendida por el Letrado D. ████████████████ debo:
DECLARAR que el interés remuneratorio impuesto al consumidor en el contrato de Tarjeta Banco Popular VISA CEPSA Porque Tú vuelves de fecha 6 de junio de 2008 es usurario, lo que determina su nulidad.
CONDENAR a la demandada a que reintegre a la actora las cantidades abonadas durante la vida del crédito que, en su caso, excedan de la cantidad dispuesta, lo que deberá determinarse en ejecución.
IMPONER las costas causadas en esta instancia a la parte demandada.
Notifíquese la presente resolución a las partes haciéndoles saber que contra la presente sentencia cabe interponer Recurso de Apelación ante este Juzgado en el plazo de veinte días para su posterior decisión por la Ilma. Audiencia Provincial de Madrid.
Se apercibe a las partes que es requisito imprescindible para la interposición del recurso de apelación la consignación como depósito de la cantidad de 50 euros en la cuenta de depósitos y consignaciones de este Juzgado, salvo que tengan reconocido el beneficio de justicia gratuita.
Así por esta mi sentencia, de la que se llevará certificación a los autos de que dimana, definitivamente juzgando en esta instancia, lo pronuncio, mando y firmo.
Así por esta sentencia lo pronuncio, mando y firmo.
El/la Juez/Magistrado/a Juez
PUBLICACIÓN: Firmada la anterior resolución es entregada en esta Secretaría para su notificación, dándose publicidad en legal forma, y se expide certificación literal de la misma para su unión a autos. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta WiZink? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp