Sentencia real · usura · primera instancia
Sentencia 121/2024 de Madrid: nulidad por usura de tarjeta de crédito de Wizink Bank CEPSA
| Nº de sentencia | 121/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia Nº 50 de Madrid |
| Ciudad | Madrid |
| Fecha | 11 de marzo de 2024 |
| Procedimiento | Procedimiento Ordinario 441/2021 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, condenando a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con los intereses legales correspondientes.
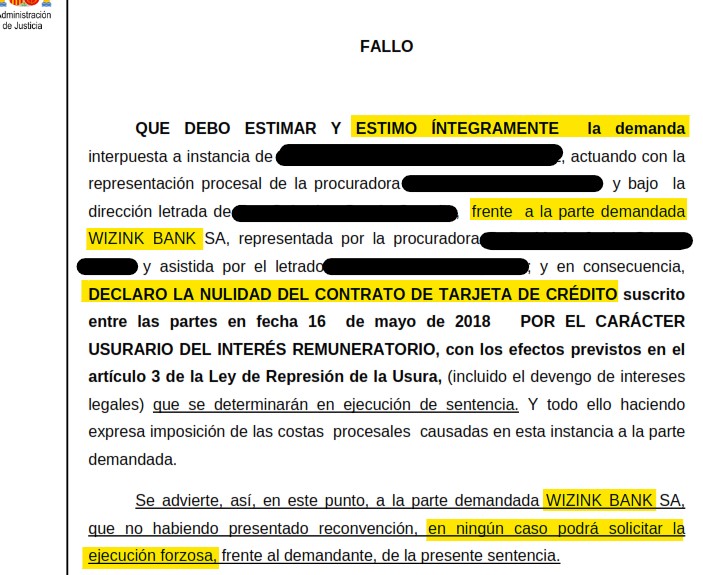
«DECLARO LA NULIDAD DEL CONTRATO DE TARJETA DE CRÉDITO suscrito entre las partes en fecha 16 de mayo de 2018 POR EL CARÁCTER USURARIO DEL INTERÉS REMUNERATORIO, con los efectos previstos en el artículo 3 de la Ley de Represión de la Usura, (incluido el devengo de intereses legales) que se determinarán en ejecución de sentencia.»
Fallo de la sentencia 121/2024, Juzgado de Primera Instancia Nº 50 de Madrid
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE 1ª INSTANCIA Nº 50 DE MADRID
Calle Rosario Pino 5, Planta 3 - 28020
Tfno: 914936840, 6841 Fax: 914936839
juzpriminstancia050madrid@madrid.org
N.I.G.: ████████████████
Procedimiento: Procedimiento Ordinario 441/2021
Materia: Resto de acciones individuales sobre condiciones generales de la contratación
Demandante: D./Dña. ████████████████ PROCURADOR D./Dña. ████████████████
Demandado: WIZINK BANK SA PROCURADOR D./Dña. ████████████████
SENTENCIA Nº 121/2024
JUEZ/MAGISTRADO-JUEZ: D./Dña. ████████████████
Lugar: Madrid
Fecha: once de marzo de dos mil veinticuatro
Vistos por mí, Doña ████████████████, Magistrada Juez titular del Juzgado de Primera Instancia número 50 de esta ciudad, los presentes autos de juicio ordinario seguidos con el nº 441/2021, incoados a instancia de DON ████████████████, actuando con la representación procesal de la procuradora Doña ████████████████ y bajo la dirección letrada de Don ████████████████, frente a la parte demandada WIZINK BANK SA, representada por la procuradora Doña ████████████████ y asistida por el letrado Don ████████████████; he dictado, en el ejercicio de la Potestad Jurisdiccional que me otorga la Constitución Española, la presente Sentencia en base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO.- En fecha que consta en autos fue turnada a este Juzgado demanda de juicio ordinario interpuesta por la parte actora indicada, en la que tras alegar los hechos y fundamentos de derecho que estimaba de aplicación, terminaba solicitando a este Juzgado que dictase Sentencia por la que: “CON CARÁCTER PRINCIPAL: Declare la nulidad radical y originaria del contrato de tarjeta de crédito VISA WIZINK suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio. Y condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado (…). CON CARÁCTER SUBSIDIARIO, Se declarare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y, las comisiones, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato. Y se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y, comisiones, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante (…). Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones por impago, por falta de transparencia: Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados Y se condene a WIZINK BANK S.A., por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados (…). Todo ello, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de extractos y liquidaciones mensuales de la tarjeta de crédito, desde la fecha de suscripción del contrato hasta la última liquidación practicada. Y con expresa imposición de costas”.
SEGUNDO.- Por Decreto se admitió a trámite la demanda emplazando a la parte demandada para que contestara a la misma en el plazo de 20 días. Presentado que fue escrito de contestación en tiempo y forma por la demandada, fue dictada Diligencia de Ordenación teniendo a dicha parte por comparecida bajo la representación y defensa indicadas, y convocando a ambas partes litigantes al acto de la audiencia previa que tendría lugar el día 30 de enero de 2024.
TERCERO.- Al acto de la audiencia previa comparecieron ambas partes litigantes debidamente representadas y asistidas, ratificaron sus respectivos escritos de demanda y de contestación y solicitaron el recibimiento del pleito a prueba. La parte demandada manifestó, a requerimiento de esta Juzgadora, que desistía de la solicitud de suspensión del procedimiento por causa de prejudicialidad civil. Se desestimó, asimismo, en el acto, y previas las alegaciones de la parte actora, la impugnación de la cuantía, correctamente fijada como indeterminada, opuesta por la parte demandada en su contestación. Y, acto seguido, se procedió a la fijación de hechos controvertidos, con la preceptiva anuencia de las partes, y se dio trámite a las mismas para proponer prueba, interesando ambas únicamente, la documental ya unida a los autos por reproducida. La parte demandante, solicitó además, como prueba más documental, el requerimiento a la demandada del cuadro en el que consten los pagos mensuales pactados desglosados en los conceptos enumerados en la hoja de prueba, lo que se denegó, en el acto, en virtud de las razones expuestas (posibilidad de solicitud en ejecución de sentencia, llegado el caso, y según el pronunciamiento emitido en el Fallo de tal resolución), recurriendo en reposición la inadmisión, la parte demandante, y haciendo constar su protesta, a los efectos de la segunda instancia.
De este modo, admitida que fue en el acto, la sola prueba documental propuesta por las partes, y de conformidad con lo dispuesto en el artículo 429.8 de la LEC, se declararon los autos vistos para dictar sentencia.
CUARTO.- En la tramitación de este procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Por la parte actora en el procedimiento DON ████████████████ se pretende que se dicte sentencia por la que: “CON CARÁCTER PRINCIPAL: Declare la nulidad radical y originaria del contrato de tarjeta de crédito VISA WIZINK suscrito entre mi mandante y la demandada y, en su caso, la nulidad derivada, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, por existencia de usura en la condición general que establece el interés remuneratorio. Y condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el art. 3 LRU, a abonar a la demandante, la cantidad que exceda del total del capital que le haya prestado (…). CON CARÁCTER SUBSIDIARIO, Se declarare que las condiciones financieras generales de la línea de crédito y, en su caso, de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito, que regulan el cobro de intereses y, las comisiones, son nulas de pleno derecho, por abusivas, al no superar el control de transparencia, por lo que deben tenerse por no puestas, al no incorporarse válidamente al contrato. Y se condene a la demandada, como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses y, comisiones, por falta de transparencia, a abonar a la parte demandante, la cantidad que exceda del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que ya hayan sido abonados por la demandante (…). Y, con carácter subsidiario, para el caso de que tampoco se declare la no incorporación al contrato de las condiciones financieras que regulan el cobro de los intereses remuneratorios y comisiones por impago, por falta de transparencia: Se declare, a todos los efectos procedentes en Derecho, la abusividad, y, por tanto, la nulidad radical de la estipulación contractual y/o práctica no consentida expresamente, relativa al cobro de comisiones por impagados Y se condene a WIZINK BANK S.A., por aplicación del art. 1303 del C. Civil, a la devolución y/o restitución de las cantidades que hayan sido abonadas por mi mandante en concepto de comisión por impagados (…). Todo ello, según se determine en ejecución de sentencia, aportando para su correcta liquidación, el histórico completo de extractos y liquidaciones mensuales de la tarjeta de crédito, desde la fecha de suscripción del contrato hasta la última liquidación practicada. Y con expresa imposición de costas”.
Emplazada que fue la parte demandada, WIZINK BANK SA, presentó escrito de contestación, en tiempo y forma, oponiéndose a las pretensiones ejercitadas por la parte actora, alegando, en apretada esencia: (1) Que el interés remuneratorio previsto en el contrato (TAE del 27,24%) no podía reputarse usurario, atendiendo a la TAE media de las tarjetas “revolving” publicada en el año 2018. (2) Que atendiendo al proceso de contratación –negociada- de la tarjeta, es posible afirmar que la parte demandante tenía pleno conocimiento acerca de los intereses de la tarjeta que contrataba con la entidad demandada. (3) Que todas las cláusulas del contrato superan ampliamente el doble control de transparencia e incorporación. (4) Que el tipo de interés remuneratorio, en tanto que elemento esencial del contrato, no está sujeto al control de abusividad. (5) Que la propia demandada redujo la TAE aplicable a toda su cartera de contratos, en marzo de 2020, al tipo del 21,94%. (6) Que la actuación del demandante, durante todos los años de la vigencia del contrato, contraviene sus propios actos.
SEGUNDO.- Sentados los términos de la controversia, la resolución del presente litigio pasa por dilucidar: (a) Si procede declarar la nulidad del contrato de tarjeta de crédito suscrito por las partes (en fecha 16 de mayo de 2018) por el carácter usurario de los intereses remuneratorios fijados en el mismo (del 27,24% TAE) y, en tal caso, los efectos que conlleva la nulidad ex artículo 3 de la Ley Azcárate de 1908; y (b) si, subsidiariamente, debe afirmarse el carácter abusivo y nulo de las condiciones generales de la contratación impugnadas por la parte demandante (intereses remuneratorios y comisiones por reclamación de impagados), por no superar el doble control de incorporación y transparencia, o por ser abusivas, y con los efectos inherentes a tal declaración de nulidad, ex artículo 1303 del CC.
TERCERO.- La pretensión principal de la parte demandante debe ser estimada, en tanto en cuanto, los intereses remuneratorios fijados en el contrato litigioso deben, en efecto, reputarse usurarios, bastando a tal fin, con traer a colación el criterio doctrinal prácticamente unánime y consolidado de las secciones civiles de nuestra Audiencia Provincial de Madrid.
Así, cabe traer a colación, entre otras muchas, la Sentencia dictada por la sección 28ª de la Audiencia Provincial de Madrid, de fecha 10 de septiembre de 2021 (ROJ: SAP M 10879/2021) que razona lo siguiente: “En fecha de 30 de julio de 2012 se contrató por ████████████████ con BANCO SANTANDER SA un contrato de tarjeta de crédito, denominado "Santander Ferrari", mediante el cual la entidad financiera concedía la posibilidad de pago y disposición de dinero a crédito a favor de aquel acreditado. Respecto de los pagos aplazados, se imponía al acreditado por esas sumas un interés remuneratorio del 26,82% TAE.
En primer término, ha de señalarse que la fuente de nulidad del contrato aquí examinada no tiene nada que ver la ausencia de elementos estructurales del negocio jurídico contractual, art. 1.264 y ss. CC. No es que ████████████████ no manifestase consentimiento para la perfección del contrato, o su consentimiento estuviese viciado. Tampoco se observa aquí si concurre o no autonomía de la voluntad, art. 1.255 CC, en cuanto a la libertad de pactos. Lo que aquí se examina, simplemente, es si se da o no, una causa de nulidad derivada de la infracción de una norma prohibitiva, art. 6.3 CC, constituida por la Ley de Represión de la Usura (LU).
(7).- Respecto al término de comparación de la cuantía de intereses, para determinar si son o no superiores al normal del dinero, STS nº 149/2020, de 4 de marzo, FJ 3º y ss., resuelve, en cuanto resulta aquí de relevancia, lo que sigue: "La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter "abusivo" del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente. ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, "que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso", sin que sea exigible que, acumuladamente, se exija "que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales". iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, "se reputará interés toda prestación pactada a favor del acreedor", el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el "normal del dinero". Para establecer lo que se considera "interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero. v) La decisión de la Audiencia Provincial de considerar como "no excesivo" un interés que superaba ampliamente el índice fijado en la instancia como significativo del "interés normal del dinero" (el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso", y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como "notablemente superior al normal del dinero". vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo. vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico. 2.- De lo expuesto se desprende que no fue objeto del recurso resuelto en aquella sentencia determinar si, en el caso de las tarjetas revolving, el término comparativo que ha de utilizarse como indicativo del "interés normal del dinero" es el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España. En la instancia había quedado fijado como tal término de comparación el tipo medio de las operaciones de crédito al consumo (entre las que efectivamente puede encuadrarse el crédito mediante tarjetas revolving), sin que tal cuestión fuera objeto de discusión en el recurso de casación, puesto que lo que en este se discutía en realidad es si la diferencia entre el interés del crédito revolving objeto de aquel litigio superaba ese índice en una proporción suficiente para justificar la calificación del crédito como usurario. Tan solo se afirmó que para establecer lo que se considera "interés normal" procede acudir a las estadísticas que publica el Banco de España sobre los tipos de interés que las entidades de crédito aplican a las diversas modalidades de operaciones activas y pasivas. 3.- A lo anteriormente expuesto se añadía el hecho de que el Banco de España no publicaba en aquel entonces el dato correspondiente al tipo medio de los intereses de las operaciones de crédito mediante tarjetas de crédito o revolving, sino el más genérico de operaciones de crédito al consumo, lo que puede explicar que en el litigio se partiera de la premisa de que el índice adecuado para realizar la comparación era el tipo medio de las operaciones de crédito al consumo publicado por el Banco de España.
CUARTO.- Decisión del tribunal (II): la referencia del "interés normal del dinero" que ha de utilizarse para determinar si el interés de un préstamo o crédito es notoriamente superior al interés normal del dinero 1.- Para determinar la referencia que ha de utilizarse como "interés normal del dinero" para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio. 2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico. 3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como "interés normal del dinero". Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda. 4.- En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia. 5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese "interés normal del dinero" resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.
QUINTO.- Decisión del tribunal (III): la determinación de cuándo el interés de un crédito revolving es usurario por ser notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso 1.- Aunque al tener la demandante la condición de consumidora, el control de la estipulación que fija el interés remuneratorio puede realizarse también mediante los controles de incorporación y transparencia, propios del control de las condiciones generales en contratos celebrados con consumidores, en el caso objeto de este recurso, la demandante únicamente ejercitó la acción de nulidad de la operación de crédito mediante tarjeta revolving por su carácter usurario. 2.- El extremo del art. 1 de la Ley de 23 julio 1908, de Represión de la Usura, que resulta relevante para la cuestión objeto de este recurso establece: "Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso [...]". 3.- A diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés "notablemente superior al normal del dinero" y "manifiestamente desproporcionado con las circunstancias del caso". Esta indeterminación obliga a los tribunales a realizar una labor de ponderación en la que, una vez fijado el índice de referencia con el que ha de realizarse la comparación, han de tomarse en consideración diversos elementos. 4.- La sentencia del Juzgado de Primera Instancia consideró que, teniendo en cuenta que el interés medio de los créditos al consumo correspondientes a las tarjetas de crédito y revolving era algo superior al 20%, el interés aplicado por Wizink al crédito mediante tarjeta revolving concedido a la demandante, que era del 26,82% (que se había incrementado hasta un porcentaje superior en el momento de interposición de la demanda), había de considerarse usurario por ser notablemente superior al interés normal del dinero. 5.- En el caso objeto de nuestra anterior sentencia, la diferencia entre el índice tomado como referencia en concepto de "interés normal del dinero" y el tipo de interés remuneratorio del crédito revolving objeto de la demanda era mayor que la existente en la operación de crédito objeto de este recurso. Sin embargo, también en este caso ha de entenderse que el interés fijado en el contrato de crédito revolving es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso y, por tanto, usurario, por las razones que se exponen en los siguientes párrafos. 6.- El tipo medio del que, en calidad de "interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado. Cuanto más elevado sea el índice a tomar como referencia en calidad de "interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%. 7.- Por tal razón, una diferencia tan apreciable como la que concurre en este caso entre el índice tomado como referencia en calidad de "interés normal del dinero" y el tipo de interés fijado en el contrato, ha de considerarse como "notablemente superior" a ese tipo utilizado como índice de referencia, a los efectos que aquí son relevantes. 8.- Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. 9.- Como dijimos en nuestra anterior sentencia 628/2015, de 25 de noviembre, no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia. 10.- Todo ello supone que una elevación porcentual respecto del tipo de interés medio tomado como "interés normal del dinero" de las proporciones concurrentes en este supuesto, siendo ya tan elevado el tipo medio de las operaciones de crédito de la misma naturaleza, determine el carácter usurario de la operación de crédito".
Por lo tanto, para comprobar si el interés pactado en el contrato es o no superior al normal del dinero, el término de comparación no es el interés legal, sino el específico para la clase de operación a la que responda el contrato de financiación, en la fecha su celebración, fijado ello con la mayor especificidad posible dentro de la tipología de forma de financiación en los datos estadísticos recogidos por el regulador del sistema financiero. Además, cuanto mayor sea el interés normal en esa clase de operaciones de financiación, menor es el margen de superación del interés pactado para que pueda ser considerado como usurario, el cual se determinará por la TAE que resulte del contrato.
Así pues, el término de comparación para las tarjetas de crédito no será el del interés usual del crédito al consumo, sino aquel otro más específicamente establecido en las relaciones de tarjetas de crédito con aplazamiento del cargo, el cual consta recogido desde el año 2010 en los boletines estadísticos publicados por el Banco de España.
(8).- Fijado lo anterior, en el supuesto de ████████████████ es que el contrato de tarjeta de crédito que le vincula con BANCO SANTANDER SA, desde 2012, y la propuesta de esa parte demandante era comparar el interés de los contratos de tarjeta de crédito con aquellos otros índices que sí se publicaban antes de ese año 2010 por el Banco de España, en particular, los créditos al consumo, que para el año 2008 y 2013 constaban entorno al 9,97%. En cambio, BANCO SANTANDER SA alega que sí puede identificarse cuál era el interés remuneratorio normalmente aplicados por las entidades de crédito a los aplazamientos de pagos realizados a través de los contratos de tarjeta, y lo fija, en su contestación a la demanda y lo reitera en el recurso de apelación, en el 20,68%, de acuerdo con lo indicado por informe específico del Servicio Jurídico del Banco de España [f. 119 de los autos], y con la información disponible de distintas sentencias que se aportan, correspondientes a diversos órganos judiciales.
De acuerdo con ello, y partiendo de la doctrina jurisprudencial antes indicada, ha de rechazarse la comparación del interés remuneratorio del contrato de tarjeta de crédito concertado por ████████████████ con el tipo medio de los préstamos al consumo, al constar en estos autos una información más acotada al tipo de contrato de financiación aquí observado, los de tarjetas de crédito con pago aplazado, derivado de la información aportada por BANCO SANTANDER SA. Ello supone que el interés habitual para esta clase de operaciones estaba en el 20,68% en aquel tiempo, mientras que el interés aplicado en el contrato de ████████████████ se sitúa en el 26,82%. Es cierto que no es una gran elevación en puntos porcentuales, pero representa casi entre una tercera y cuarta parte más de coste de dinero, incremento que, de acuerdo con lo expuesto en la doctrina jurisprudencial reproducida, supone ya una carga desproporcionada, al partir de un interés normal del dinero muy elevado de por sí en esta clase de operaciones, para este sector de la contratación. Por ello, la conclusión ha de ser que se estima dicho interés como usurario, lo que conlleva la declaración de nulidad del préstamo.
Por lo demás, no consta circunstancias especiales en el caso que justificasen proporcionado aquel interés, en los términos del art. 1 LRU, más allá de las comunes y generales al otorgamiento de crédito a través de esta clase de tarjeta bancaria”.
Y, en el mismo sentido, la Sentencia de la Sección 13ª de la Audiencia Provincial de Madrid, de fecha 9 de julio de 2021 (ROJ: SAP M 9407/2021) explica: “Desde ese punto de vista, el contrato suscrito por las partes el 18 de diciembre de 2008 recogía una TAE del 24,71% para compras y del 26,82% para disposiciones de efectivo, considerándose en la sentencia apelada que ese tipo de interés excedía notablemente de los tipos medios aplicables en operaciones análogas.
Pues bien, hemos de partir de la resolución dictada por el Tribunal Supremo el 25 de noviembre de 2015 que consideró, al amparo de lo dispuesto en el art. 1 de la citada Ley, que lo que debe controlarse no es ya si el interés es o no elevado, sino "si es "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso". Para hacer ese análisis, la sentencia del Tribunal Supremo, que precisamente analizaba un supuesto de crédito tipo revolving, señalaba que un tipo muy elevado sólo puede obedecer a la existencia de circunstancias excepcionales, relacionadas con el riesgo de la operación, pues está justificado que quien le financia, al igual que participa del riesgo, ha de participar también de los altos beneficios esperados. Sin embargo, recuerda la sentencia, que "no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo (...) sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico".
Por ello, concluye la sentencia, tan solo debe analizarse si se estipuló un interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, entendiendo que la referencia a emplear no ha de ser el interés legal del dinero, sino "el interés "normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia" (sentencia núm. 869/2001, de 2 de octubre)". La referencia válida ha de obtenerse, según la sentencia, a través de "las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.)".
Posteriormente, la sentencia de 4 de marzo de 2020 precisó esa doctrina jurisprudencial indicando que en este tipo de operaciones la referencia que debía tomarse no era la de préstamos al consumo, sino el tipo medio en contrataciones de esa misma naturaleza, por las especialidades que presentan. Señalaba esa sentencia que "para determinar la referencia que ha de utilizarse como "interés normal del dinero" para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio".
Tampoco pueden servir de base para aplicar ese tipo tan elevado los riesgos inherentes a la operación, pues como ya señaló la mencionada sentencia del Tribunal Supremo "no puede justificarse la fijación de un interés notablemente superior al normal del dinero por el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil (en ocasiones, añadimos ahora, mediante técnicas de comercialización agresivas) y sin comprobar adecuadamente la capacidad de pago del prestatario, pues la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores, no puede ser objeto de protección por el ordenamiento jurídico. Por tanto, la justificación de esa importante diferencia entre el tipo medio aplicado a las tarjetas de crédito y revolving no puede fundarse en esta circunstancia".
En consecuencia, debemos atender a los tipos medios aplicados a esas operaciones para saber si nos hallamos o no ante un supuesto de usura. Si atendemos a la información facilitada por el Banco de España puede comprobarse que la certificación relativa a tipos medios y tarjetas de crédito revolving solamente aparece desde el año 2018, estando fijada para esa anualidad en el 20,83%, siendo en el 2019 del 19,95% y, por último, en el año 2020 del 19,85%. Conforme a datos internos de la propia banca existe información respecto de años anteriores; así constan referencias en los años siguientes: 2011 (20,45%); 2012 (20,90%); 2013 (20,68%); 2014 (21,17%); 2015 (21,13%); 2016 (20,84%); y 2017 (20,80%). Teniendo en cuenta que la liquidación de la deuda se extiende a esos años y que se aplicaron los intereses pactados inicialmente con un TAE del 24,51% es incuestionable que se estuvieron devengando intereses pactados que se situaban en torno a cuatro puntos por encima de la media en operaciones de esa misma naturaleza con contratos tipo revolving, por lo que no puede ponerse en duda la naturaleza usuraria de interés aplicado en este contrato”.
Y, en relación a la Sentencia dictada por la Sala de lo Civil del Tribunal Supremo en fecha 4 de octubre de 2022 (ROJ: STS 3503/2022) cabe advertir lo que sigue: Que en dicha Sentencia, nuestro Alto Tribunal ha resuelto: “La jurisprudencia de esta Sala sobre la posible cualidad de usurarios de los créditos revolving viene constituida, fundamentalmente, por las sentencias del pleno 628/2015, de 25 de noviembre, y 149/2020, de 4 de marzo. En las cuales consideramos que la referencia del "interés normal del dinero" que ha de utilizarse para determinar si el interés remuneratorio es usurario debe ser el interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en estos casos el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España.
Si existen categorías más específicas dentro de otras más amplias (como sucede con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio. A cuyo efecto, resulta significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un epígrafe diferente.
2.- Según la documentación obrante en las actuaciones, el TAE del contrato celebrado entre las partes era del 20,9%. Aunque en el año 2001 no se publicaba todavía por el Banco de España el tipo medio de las operaciones revolving, el tipo medio de productos similares era superior a la citada cifra. Los porcentajes a que se refiere el recurso de casación no son correctos, porque se refieren a créditos al consumo y, como hemos dicho anteriormente, es más adecuado tomar en consideración otros productos más similares a los créditos revolving, como las tarjetas recargables o de las de pago aplazado, que en la fecha de celebración del contrato tenían un interés medio del 24,5% anual y en la década 1999/2009, osciló entre el 23% y el 26%; en todo caso, siempre en un rango superior al interés pactado en el caso litigioso.
3.- Por ello, tenemos que llegar a la misma conclusión que en la sentencia 367/2022, de 4 de mayo, y no considerar usurario el interés pactado en este caso; y desestimar el recurso de casación, al no apreciarse ni infracción del art. 1 de la Ley de Usura, ni de la jurisprudencia que lo interpreta”.
Asimismo, cabe traer a colación la reciente Sentencia dictada por el Pleno del Tribunal Supremo, STS 258/2023 de 15 de febrero, en la que sienta la siguiente doctrina jurisprudencial, ello en relación a la “Determinación del carácter usurario de los intereses pactados en una tarjeta revolving contratada con anterioridad a las estadísticas desglosadas por el banco de España. Diferencia entre TAE y TEDR”, y así, establece el Pleno de nuestro Alto Tribunal, que “El interés es notablemente superior si la diferencia entre el tipo medio de mercado y el pactado supera los 6 puntos porcentuales”.
Sentado cuanto antecede, en el supuesto de autos, resulta que el contrato de tarjeta de crédito modalidad “Revolving” fue suscrito por las partes en el año 2018, y que en el mismo se fijó una TAE del 27,24%, siendo el tipo medio de interés, para este tipo de contratos de tarjetas de crédito, publicado por el Banco de España para el año 2018, el del 19,98%; por lo que, atendiendo al criterio jurisprudencial expuesto por el Tribunal Supremo, debe mantenerse en su plenitud, lo razonado y desarrollado a lo largo del presente Fundamento, con cita al criterio prácticamente unánime ya emitido por las diferentes secciones de la Audiencia Provincial de Madrid. Se estima, por ello, la demanda interpuesta y se declara la nulidad radical y absoluta del contrato objeto de litigio, dado el carácter usurario del mismo.
El efecto de tal declaración de nulidad ex artículo 3 de la Ley Azcárate aplicada es que; la parte demandante DON ████████████████ únicamente estará obligado a abonar a la entidad demandada WIZINK BANK SA el capital efectivamente dispuesto (y aún no devuelto, por dicha parte), de tal forma que se condena a la entidad demandada a la restitución al demandante de cuantas cantidades abonadas durante la vida del crédito excedan de la cantidad de capital efectivamente dispuesto, ello sin perjuicio de la actualización de dichas cantidades en ejecución de sentencia, y con devengo de los intereses legales.
Se advierte, así, en este punto, a la parte demandada WIZINK BANK SA, que no habiendo presentado reconvención, en ningún caso podrá solicitar la ejecución forzosa, frente al demandante, de la presente sentencia.
Habiendo sido plenamente estimada la pretensión principal ejercitada por la parte actora, en su demanda, y declarada la nulidad del contrato de tarjeta de crédito suscrito entre las partes con los efectos que se acaban de indicar en el párrafo anterior (ex artículos 1 y 3 de la Ley de Represión de la Usura o Ley Azcárate); se hace innecesario emitir pronunciamiento sobre la pretensión subsidiaria, asimismo ejercitada en la demanda.
CUARTO.- De conformidad con lo dispuesto en el artículo 394.1 de la LEC, y dada la plena estimación de la demanda interpuesta por la parte actora, se imponen las costas procesales causadas en esta instancia a la parte demandada y vencida, no considerando esta Juzgadora que concurran en el caso, las serias dudas de Derecho que pretende la entidad demandada.
En virtud de lo expuesto, vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
QUE DEBO ESTIMAR Y ESTIMO ÍNTEGRAMENTE la demanda interpuesta a instancia de DON ████████████████, actuando con la representación procesal de la procuradora Doña ████████████████ y bajo la dirección letrada de Don ████████████████, frente a la parte demandada WIZINK BANK SA, representada por la procuradora Doña ████████████████ y asistida por el letrado Don ████████████████; y en consecuencia,
DECLARO LA NULIDAD DEL CONTRATO DE TARJETA DE CRÉDITO suscrito entre las partes en fecha 16 de mayo de 2018 POR EL CARÁCTER USURARIO DEL INTERÉS REMUNERATORIO, con los efectos previstos en el artículo 3 de la Ley de Represión de la Usura, (incluido el devengo de intereses legales) que se determinarán en ejecución de sentencia. Y todo ello haciendo expresa imposición de las costas procesales causadas en esta instancia a la parte demandada.
Se advierte, así, en este punto, a la parte demandada WIZINK BANK SA, que no habiendo presentado reconvención, en ningún caso podrá solicitar la ejecución forzosa, frente al demandante, de la presente sentencia.
Notifíquese a las partes esta sentencia, haciéndoles saber que la misma NO ES FIRME y contra ella podrán interponer recurso de apelación ante este Juzgado, para con la Audiencia Provincial de Madrid, en el plazo de 20 días desde la notificación de la misma.
Así por esta mi Sentencia, de la que se expedirá testimonio para su unión a los autos, definitivamente juzgando en esta instancia, lo pronuncia, manda y firma Dª. ████████████████, Magistrada Juez titular del Juzgado de Primera Instancia número 50 de Madrid y su Partido Judicial. Doy fe.
PUBLICACIÓN.- La anterior Sentencia ha sido dada, leída y publicada por la Magistrada Juez que la suscribe, hallándose celebrando audiencia pública en el día de la fecha. Doy fe que obra en autos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Entendemos lo frustrante que puede ser tu tarjeta WiZink
Déjanos ayudarte a averiguar si puedes reclamar, la mayoría de tarjetas de crédito son reclamables.
Consulta gratuita WhatsApp