Sentencia real · usura · segunda instancia
Sentencia 00425/2022 de Oviedo: confirmación de nulidad de tarjeta CEPSA Wizink
| Nº de sentencia | 00425/2022 |
|---|---|
| Órgano | Audiencia Provincial de Oviedo, Sección Cuarta |
| Ciudad | Oviedo |
| Fecha | 16 de noviembre de 2022 |
| Procedimiento | Recurso de Apelación 0000407/2022 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia confirma la nulidad por usura del contrato de tarjeta de crédito revolving suscrito con Wizink Bank, desestimando el recurso de apelación interpuesto por la entidad. La Audiencia Provincial de Oviedo ratifica que el tipo de interés pactado (27,24% TAE) era notablemente superior al tipo medio de mercado para este tipo de operaciones en la fecha de contratación, sin que existieran circunstancias excepcionales que lo justificaran.
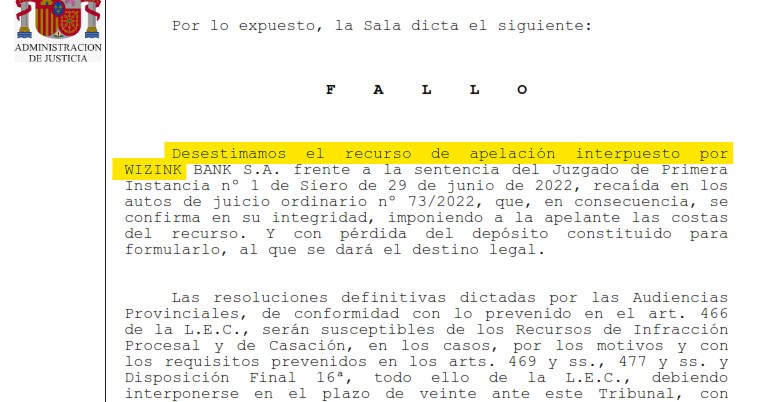
«Desestimamos el recurso de apelación interpuesto por WIZINK BANK S.A. frente a la sentencia del Juzgado de Primera Instancia nº 1 de Siero, que, en consecuencia, se confirma en su integridad, imponiendo a la apelante las costas del recurso.»
Fallo de la sentencia 00425/2022, Audiencia Provincial de Oviedo, Sección Cuarta
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUD. PROVINCIAL SECCION CUARTA OVIEDO
C/ CONCEPCIÓN ARENAL Nº 3- 3 Teléfono: 985968737 Fax: 985968740
N.I.G.: ████████████████
ROLLO: RPL RECURSO DE APELACION(LECN) 0000407/2022
Juzgado de procedencia: JDO. PRIMERA INST./INSTRUCCION de SIERO
Procedimiento de origen: OR5 ORDINARIO CONTRATACION-249.1.5 0000073/2022
Recurrente: WIZINK BANK S.A. Procurador: ████████████████ Abogado: ████████████████
Recurrido: ████████████████ Procurador: ████████████████ Abogado: ████████████████
SENTENCIA Nº 00425/2022
En OVIEDO, a dieciséis de noviembre de dos mil veintidós, la Sección Cuarta de la Ilma. Audiencia Provincial de Oviedo, compuesta por Don ████████████████, Presidente, D. ████████████████ y Don ████████████████, Magistrados, ha pronunciado la siguiente:
S E N T E N C I A
En el recurso de apelación número 407/22, en autos de JUICIO ORDINARIO N. 73/22, procedentes del Juzgado de Primera Instancia número 1 de los de SIERO, promovido por WIZINK BANK S.A., demandado en primera instancia, contra D. ████████████████, demandante en primera instancia. Siendo Ponente el Ilmo. Sr. Magistrado D. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por el Juzgado de Primera Instancia número 1 de los de SIERO se dictó Sentencia con fecha 29 de junio de 2022, cuya parte dispositiva es del tenor literal siguiente:
“ESTIMO ÍNTEGRAMENTE la demanda interpuesta por la representación de Don ████████████████, contra WIZINK BANK, S.A., y en consecuencia declaro la nulidad del contrato de tarjeta crédito suscrito entre las partes el 31 de enero de 2017, por usurario, con las consecuencias previstas en el artículo 3 de la Ley de represión de Usura, estando obligado el prestatario a entregar solo la suma recibida, debiendo el prestamista imputar el total de las cuotas abonadas a dicho importe, y si eventualmente tal cantidad fuese superior al capital prestado, deberá devolver el exceso al prestatario, más sus intereses legales desde la fecha de su pago, lo que se calculará en ejecución de Sentencia; condenando a la parte demandada al abono de las costas del presente procedimiento.”
SEGUNDO.- Contra la expresada resolución se interpuso por la parte demandada recurso de apelación, del cual se dio el preceptivo traslado, y remitiéndose los autos a esta Audiencia Provincial se sustanció el recurso, señalándose para deliberación y fallo el día 15 de noviembre de 2022.
TERCERO.- Que en la tramitación del presente recurso se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- La sentencia de instancia acogió la pretensión principal de la demanda y declaró la nulidad por usurario de un contrato de tarjeta de crédito concertado por las partes el 31 de enero de 2017 en el que se pactaba un tipo de interés remuneratorio del 27,24% T.A.E.. El motivo esencial de esa decisión estuvo en la constatación de que, a tenor de los datos estadísticos publicados por el Banco de España, el tipo medio del mercado para las aludidas tarjetas en la fecha de celebración del contrato había sido del 20,75%, por lo que el pactado presentaba una notable desviación de esa media, sin que, además, se hubiera acreditado circunstancia excepcional alguna que justificara la imposición de aquella remuneración.
Discrepa de esa decisión la entidad bancaria demandada, que sostiene la errónea apreciación de la prueba, con la que, en su entender, quedaría acreditado que los tipos de interés que regían en el mercado eran superiores al expresado, de manera que, realizando la comparación con la magnitud adecuada, no existiría desviación relevante alguna que permita, con arreglo al art. 1 de la Ley de 23 de julio de 1908, apreciar la usura.
SEGUNDO.- Las razones en que se funda la apelante no permiten llegar a otra conclusión distinta de la alcanzada en la sentencia de instancia porque:
(i) Es cierto que el tipo de interés medio que menciona esa resolución se refiere, no a la T.A.E., sino al T.E.D.R., y que ambas son magnitudes distintas, pues la segunda es equivalente a la primera sin incluir comisiones. Pero ni siquiera la recurrente –que es quien cuenta con mayor facilidad para hacerlo, cfr. art. 217.7 de la Ley de Enjuiciamiento Civil- aporta cualquier dato que permita sostener la hipótesis –que, por lo demás, ni siquiera sostiene- de que con las comisiones previstas en el contrato aquella magnitud publicada sufriría un incremento relevante.
(ii) Al realizar la comparación con ese dato estadístico publicado por el Banco de España, la resolución apelada se atuvo a la doctrina que estableció la conocida STS de 4 de marzo de 2020, con la que matizó la precedente de 25 de noviembre de 2015 al precisar que para establecer la comparación han de emplearse los datos correspondientes a las operaciones con las que la litigiosa presente mayor similitud.
Y esa doctrina ha sido plenamente ratificada por las más recientes SSTS de 4 de mayo y 4 de octubre de 2022.
(iii) En lugar de atenerse a esos datos, la recurrente insiste en que el tipo usual que se aplicaba en el mercado no era el que resulta de ellos, sino del 24,08% T.A.E., que, en su decir, resulta de una categoría más específica que la manejada en aquella estadística (“Facilidad de crédito de hasta 4.000 euros en tarjeta de crédito cuya contratación no esté vinculada a la adquisición de bienes de consumo”) y que se obtendría con la aplicación de la Circular 5/2012 de 27 de junio, del Banco de España. Nada de eso se acredita, sin embargo, en la prueba.
(iv) En efecto, para sustentar esa afirmación la apelante se remite a un estudio sobre el grado de implantación de determinadas entidades en el que, sin embargo, ni se conoce de dónde resultan las cifras que menciona, ni, en realidad se alude a una categoría diferenciada de operaciones como la indicada. De otra parte, aunque la recurrente insista en afirmar que, con los datos de esas entidades que publica el Banco de España puede constatarse que emplean tipos de interés superiores al citado, lo cierto es que para acreditarlo se remitía en la contestación a la demanda a un enlace web que, no solo no se proporcionaba entonces, sino que, además, no es un medio de prueba admisible, pues, como ha venido repitiendo esta Sala, con ello parece ponerse a cargo del Tribunal la tarea de hacer acopio para el procedimiento de aquellas pruebas que, sin embargo, han de ser aportadas por los litigantes. De poco sirve, pues, que ese enlace se haya plasmado en el escrito de recurso, ello sin dejar de notar que lo que se obtiene con su empleo no es ni siquiera una información como la que afirma la recurrente, sino un cuadro de búsqueda y comparación de entidades que, como es evidente, poco tiene que ver con la constatación de un dato que, a la postre, la propia apelante dice que es una media ponderada que ella misma extrae sin otra explicación.
(v) La ausencia de prueba sobre ese pretendido dato de mayor proximidad a la operación de autos no puede suplirse con la referencia a la STS de 4 de mayo de 2022. Tal y como señalamos en resoluciones precedentes (p. ej., sentencias de 13 de octubre y 3 de noviembre de 2022, entre otras) en ese caso la Audiencia Provincial dejó constatado como hecho probado que los tipos medios existentes en el mercado para las tarjetas de crédito se movían entre el 23 y 26%, por lo que el pactado del 24,50% no podía reputarse usurario. Y esa apreciación fáctica no fue cuestionada en el recurso que resolvió el Tribunal Supremo, que, como se extrae de su sentencia, en nada varió la doctrina sentada con anterioridad.
(vi) Tampoco esa ausencia puede suplirse con el recurso a estadísticas publicadas por entidades como la que menciona la recurrente, evitando, así, como señalaba la citada STS de 4 de marzo de 2020, “que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados”. Ni menos aún puede emplearse para sostener el pretendido error en aquellos datos del Banco de España, sin que se alcance tampoco la razón por la que ha de atenderse a las tasas máximas a las que quiere acogerse la apelante para sostener una realidad de mercado que, en suma, no resulta de la prueba.
(vii) Y, siendo así, el único dato cierto con el que se puede realizar la comparación es el empleado en la sentencia de instancia, del que resulta la notable desproporción del interés pactado, debiendo recordarse que, como recalcaba la citada STS de 4 de marzo de 2020, “Cuanto más elevado sea el índice a tomar como referencia en calidad de «interés normal del dinero», menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%”. Lo que ha llevado de manera unánime a las Secciones civiles de esta Audiencia a apreciar la usura cuando, existiendo datos específicos de las tarjetas de crédito, media una diferencia de dos puntos porcentuales con el convenido.
Por lo que, en definitiva, el recurso se desestima.
TERCERO.- Las costas se imponen a la recurrente según el art. 398.1º de la Ley de Enjuiciamiento Civil.
FALLO
Desestimamos el recurso de apelación interpuesto por WIZINK BANK S.A. frente a la sentencia del Juzgado de Primera Instancia nº 1 de Siero de 29 de junio de 2022, recaída en los autos de juicio ordinario nº 73/2022, que, en consecuencia, se confirma en su integridad, imponiendo a la apelante las costas del recurso.
Y con pérdida del depósito constituido para formularlo, al que se dará el destino legal.
Las resoluciones definitivas dictadas por las Audiencias Provinciales, de conformidad con lo prevenido en el art. 466 de la L.E.C., serán susceptibles de los Recursos de Infracción Procesal y de Casación, en los casos, por los motivos y con los requisitos prevenidos en los arts. 469 y ss., 477 y ss. y Disposición Final 16ª, todo ello de la L.E.C., debiendo interponerse en el plazo de veinte ante este Tribunal, con constitución del depósito de 50 euros en la cuenta de consignaciones de este Tribunal en el Banco Santander 3370 0000 e indicación de tipo de recurso (04: Extraordinario por infracción procesal y 06: por casación) y expediente con cuatro cifras más dos del año.
Así por esta nuestra sentencia, lo pronunciamos, mandamos y firmamos.
LOS MAGISTRADOS
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta WiZink es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp