Sentencia real · usura · primera instancia
Sentencia 00086/2024 de Segovia: nulidad por usura de tarjeta revolving VISA CEPSA PORQUE TU VUELVES, de Wizink Bank
| Nº de sentencia | 00086/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción Nº 1 de Segovia |
| Ciudad | Segovia |
| Fecha | 30 de abril de 2024 |
| Procedimiento | Procedimiento Ordinario 0000211/2022 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia obliga a Wizink Bank a devolver al cliente todo lo que le cobraron de más en concepto de intereses, ya que el tipo de interés pactado era usurario. El Juzgado de Primera Instancia Nº 1 de Segovia estima íntegramente la demanda y declara la nulidad del contrato de tarjeta de crédito por su carácter usurario, al considerar que la TAE aplicada (26,82%) superaba significativamente el tipo medio de referencia, condenando a la entidad a reintegrar las cantidades indebidamente percibidas con los intereses legales.
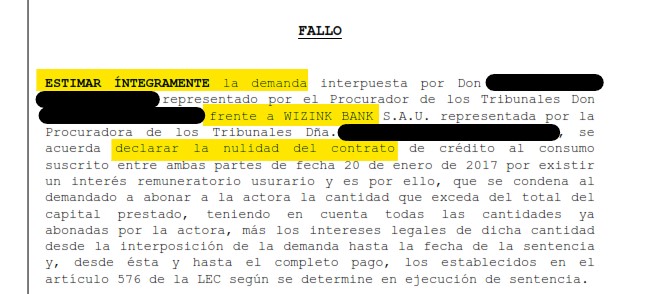
«Declaro la nulidad del contrato de crédito al consumo suscrito entre ambas partes de fecha 20 de enero de 2017 por existir un interés remuneratorio usurario y es por ello, que se condena al demandado a abonar a la actora la cantidad que exceda del total del capital prestado, teniendo en cuenta todas las cantidades ya abonadas por la actora, más los intereses legales.»
Fallo de la sentencia 00086/2024, Juzgado de Primera Instancia e Instrucción Nº 1 de Segovia
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN Nº 1 DE SEGOVIA
NUEVO EDIFIC. C/ GERARDO DIEGO, 3 - SALA VISTA Nº 1 - 40006- SEGOVIA
Teléfono: 921466101 - 921463009
Correo electrónico: mixto1.segovia@justicia.es
N.I.G.: ████████████████
Procedimiento: PROCEDIMIENTO ORDINARIO 0000211/2022
Sobre: RESTO.ACCIO.INDV.CONDIC.GNRLS.CONTRATACION
Demandante: D./Dña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D./Dña. WIZINK BANK S.A. Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA Nº 00086/2024
En Segovia a 30 de abril de 2024.
Vistos por D. ████████████████, Juez sustituto del Juzgado de Primera Instancia e Instrucción Nº.1 de Segovia, los presentes autos de Juicio Ordinario 211/2022 a instancia de D. ████████████████, representado por el Procurador D. ████████████████ y asistido por el Letrado D. ████████████████, frente a la entidad WIZINK BANK S.A. representada por la Procuradora de los Tribunales Dª. ████████████████, y asistido por la Letrada Dª. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de D. ████████████████ se presentó demanda de Juicio Ordinario en la que tras alegar los hechos y fundamentos de derecho que estimó de aplicación, terminó suplicando se dictara sentencia por la que “se declarase la nulidad de contrato de tarjeta de crédito “revolving” por abusivo y/o usurero inserta en el contrato de crédito al consumo suscrito entre ambas partes y se condenase a la demandada a la devolución de las cantidades indebidamente cobradas a la parte actora y, de forma subsidiaria, se declarase la nulidad de la cláusula de interés remuneratorio (interés mensual) de la clausula relativa a la comisión por posiciones deudoras del crédito en el contrato de tarjeta de crédito al no superar el control de incorporación y/o transparencia y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las clausulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras, todo ello con restitución de las cantidades abonadas por aplicación de ésta y los intereses legales de éstas cantidades desde que fueron abonadas”.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la parte demandada, con traslado de la demanda, para que contestara en el plazo de veinte días. Por la representación procesal de Wizink Bank S.A. se presentó escrito de contestación oponiéndose a la demanda manifestando vulneración de principios esenciales del procedimiento civil, esto es, obligación de presentar los documentos que fundamentan la pretensión correspondiente a la relación jurídica de la que trae causa a acción ejercitada – contrato – no acreditando la relación contractual. Igualmente, la parte demandada, se opone a la demanda, entre otros aspectos, que la TAE concertada en este préstamo no es usuraria pues el TS ya lo ha confirmado en sentencia de 4 de mayo de 2022, superando la tarjeta el test de usura. Igualmente, interesó la prescripción de la acción de reclamación y la inadecuación del procedimiento por razón de la cuantía.
TERCERO.- Convocadas las partes a la preceptiva audiencia previa, la misma tuvo lugar con asistencia de ambas, desestimándose la excepción de la inadecuación del procedimiento por razón de la cuantía al considerarse que el mismo y, conforme a la pretensión del actor, tiene un interés jurídico por razón de la materia y no así por la cuantía, todo ello conforme al artículo 249 5ª de la Ley de Enjuiciamiento Civil.
CUARTO.- En la tramitación del presente procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- En las presentes actuaciones, la parte actora ejercita una acción declarativa de nulidad de contrato de tarjeta de crédito, denominada “revolving” y, subsidiariamente, acción de nulidad por abusividad y falta de trasparencia por no superar el control de incorporación como condiciones generales de contratación de la clausula relativa a la fijación del tipo de interés remuneratorio (interés mensual) de la clausula relativa a la comisión por posiciones deudoras del crédito suscrito con la entidad demandada y, subsidiariamente, ejercita una acción para que se tenga por no puestas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras y, todo ello, sobre la base de que: D. Juan Roberto Yuste Delgado contrató la tarjeta de crédito ofrecida por la entidad Wizink Bank S.A.U. con el objeto de utilizarla como medio de pago de sus gastos y compras personales y de ocio; que, el interés aplicado para compras y disposiciones y transferencias es claramente usurario (26,82 % TAE) –doc.nº2 contestación demanda, acontecimiento 27-; que la contratación de la tarjeta adolece de la transparencia ocultando al consumidor se verdadero funcionamiento, siendo complejo mediante una operativa conocida como revolvente o “revolving”.
SEGUNDO.- La parte demandada WIZINK BANK S.A. se opone a las pretensiones de la demanda por diferentes motivos de fondo: que el actor no acredita el contrato suscrito entre las partes por lo que no puede acreditar los hechos en los que se basa o descansa sus pretensiones; que el contrato es perfectamente válido; que el consumidor conocía las características y condiciones de uso de la tarjeta, superando el control de inclusión y trasparencia y que el TAE aplicado no es usurero conforme sentencia del TS de 4 de mayo de 2022.
TERCERO.- Respecto a la prescripción de la acción de reclamación de los intereses pagados por la parte actora es una cuestión que ha sido resuelta por la Sala de la Audiencia Provincial de Segovia de forma reiterada, siguiendo la doctrina tanto del Tribunal Supremo como del Tribunal de Justicia de la Unión Europea. La reciente sentencia de la Audiencia Provincial de Segovia de fecha 11 de julio de 2022 establece que la “prescripción de la acción para la reclamar la restitución (entre las más recientes en la sentencia dictada en el RPL 151/2022) considerando que, al tratarse de una cláusula obrante en el contrato, la misma sigue vigente durante toda la extensión del mismo y por lo tanto los plazos prescriptivos solo empezarán a contar a partir del momento en que se cancele el préstamo, esto es, el momento en el que el contrato se extinga por su completo cumplimiento”. La SAP Segovia 138/2020 de 29 de abril que establece que “el derecho a reclamar solo puede ejercitarse cuando la cláusula ha sido declarado abusiva y la declaración de abusividad solo produce los efectos, entre los que se encuentra la posibilidad de conseguir la restitución de lo pagado en virtud de dicha cláusula, desde que se declara judicialmente su carácter abusivo. Por tanto, el inicio del plazo para el ejercicio de la acción de reembolso no debe situarse en la fecha de la suscripción del contrato sino en la fecha en que se produce la declaración judicial del carácter abusivo de la cláusula”.
En el mismo sentido se pronunciaron las Sentencias AP de Segovia de 23 de julio de 2020 y 30 de junio de 2021 entre otras, como así se contiene en otra más reciente SAP número 261/2021 de 29 de noviembre de 2021 que establece “Debemos señalar respecto al motivo alegado que la cuestión de la prescripción planteada ha sido resuelta con reiteración por esta Sala (por todas las sentencias de 29 de abril o de 23 de julio de 2020 y 30 de junio de 2021) y según el criterio sustentado el derecho a reclamar los gastos puestos a cargo del prestatario solo puede ejercitarse cuando la cláusula ha sido declarada abusiva y la declaración de abusividad solo produce los efectos, entre los que se encuentra la posibilidad de conseguir la restitución de lo pagado en virtud de dicha cláusula, desde que se declara judicialmente su carácter abusivo. Por tanto, el inicio del plazo para el ejercicio de la acción de reembolso no debe situarse en la fecha de la suscripción del contrato sino en la fecha en que se produce la declaración judicial del carácter abusivo de la cláusula. Esta declaración se ha producido en la sentencia que se recurre y en consecuencia no ha transcurrido el plazo prescriptivo invocado por la parte apelante.”
Atendiendo a las sentencias anteriormente citadas, se entiende que la acción de restitución que se reclama es la consecuencia natural de la nulidad reclamada, por lo que con independencia de que pueda considerarse una acción sometida a plazo prescriptivo frente a la imprescriptibilidad de la acción de nulidad, se entiende que esta reclamación de cantidad solo podrá solicitarse desde el momento en el que se reclame la nulidad de la cláusula puesto que no es posible que el demandante reclame a la entidad WIZINK BANK S.A la devolución de un gasto cuyo pago se asume en el contrato si antes no se declara la nulidad de esa disposición contractual. La parte demandada no ha acreditado que la tarjeta de crédito no esté en vigor o se haya cancelado. Por ello, no se puede declarar prescrita la acción de restitución ejercitada por la parte actora.
CUARTO.- Como premisas previas deben sentarse las siguientes. En primer término, que la prueba es la actividad de las partes encaminada a convencer al Juez de la veracidad de unos hechos o de unas afirmaciones que se alegan como existentes. Para que el Juez llegue a este convencimiento es preciso que la prueba practicada tenga éxito. Respecto de la valoración de la prueba tanto la doctrina como la jurisprudencia suelen concluir que el instrumento a utilizar para ello es el de las máximas de experiencia. Pues bien de entre los distintos sistemas que la doctrina propone en torno a la prueba de los hechos constitutivos del derecho alegado por las partes contendientes en un proceso, deben destacarse el de la prueba legal o tasada, que impone al juzgador un determinado criterio de valoración, aún en contra de su convicción, y el de la libre apreciación de la prueba a tenor del cual el Juez pondera el conjunto de las pruebas practicadas por los litigantes sobre los hechos objeto del debate extrayendo aquellos que le merezcan la calificación de ciertos a los efectos de dictar sentencia.
Formalmente la ley establece la valoración tasada en la prueba de documentos públicos, privados e interrogatorio de las partes, dejando libertad en la valoración al Juez en la prueba de peritos, testigos y reconocimiento judicial. En todo caso que la valoración de la prueba sea libre no significa que sea arbitraria ni que por ello no existan reglas de valoración, sino que éstas no estén contenidas en la ley. No obstante, el Tribunal Supremo viene desarrollando una jurisprudencia que tiene fundamentalmente a implantar la libre valoración de la prueba, tendencia que se aprecia en primer término en la consagración de la llamada valoración conjunta de la prueba y en segundo lugar en la afirmación de que la prueba de interrogatorio de las partes es prueba equiparable al resto sin que tenga especial relevancia de las demás pruebas.
Todo ello conduce a la teoría de la doctrina de la carga de la prueba cuya finalidad es determinar para quien han de producirse las consecuencias desfavorables en el caso de que un hecho no haya resultado probado, carga que sin embargo solamente entra en juego cuando falta la necesaria prueba sobre los hechos controvertidos en el proceso. Como se ha dicho en gráfica frase “el problema de la carga de la prueba ese problema de su falta”. Así lo ha venido estimando la jurisprudencia cuando hace recaer sobre el litigante que no prueba, las consecuencias negativas de dicha ausencia (SS TS 31 de marzo y 14 de abril 1998 entre otras muchas). El sistema de la carga del prueba en nuestro derecho civil se articula hoy esencialmente en torno al art. 217 de la LEC, que sigue la tradicional doctrina del derogado art.1214 del CC sobre las consecuencias negativas de la falta de prueba es un hecho para quien corresponda probarlo, estableciendo en su número primero que “cuando al tiempo de dictar sentencia o resolución semejante el Tribunal considera dudosos unos hechos relevantes para la decisión, desestimará las pretensiones del actor o del reconviniente, o las del demandado reconvenido, según corresponda a unos u otros la carga de probar los hechos que permanezcan inciertos y fundamenten las pretensiones”, añadiendo a continuación en sus números segundo y tercero que “corresponde al actor y demandado reconviniente la carga de probar la certeza de los hechos de los que ordinariamente se desprende según las normas jurídicas a ellos aplicables, el efecto jurídico correspondiente a las pretensiones de la demanda y de la reconvención” y que “incumbe al demandado y al actor reconvenido la carga de probar los hechos que conforme a las normas que les sean aplicables, impidan, extingan o enerven la eficacia jurídica de los hechos a que se refiere el apartado anterior” con lo que se sigue manteniendo la tradicional tesis de que corresponde al actor la prueba de los hechos normalmente constitutivos de su derecho y al demandado la de los impeditivos, modificativos, extintivos y excluyentes.
En segundo lugar, que la actividad intelectual de valoración de la prueba se incardina en el ámbito propio de la soberanía del juzgador, siendo así que a la vista del resultado de las pruebas practicadas en el acto del juicio el Juez “a quo” resulta soberano en la valoración de la prueba conforme a los rectos principios de la sana critica, favorecido como se encuentra por la inmediación que le permitió presenciar personalmente el desarrollo de los medios probatorios. Cuando se trata de valoraciones probatorias la revisión de la sentencia deberá centrarse en comprobar que aquélla aparece suficientemente expresada en la resolución recurrida, y que las conclusiones fácticas a las que así llegue no dejen de manifiesto un error evidente o resulten incompletas, incongruentes o contradictorias, sin que, por lo demás, resulte lícito sustituir el criterio del juez “a quo” por el criterio personal e interesado de la parte recurrente. En conclusión, las partes en virtud del principio dispositivo y de rogación pueden aportar la prueba que estimen pertinente, siendo su valoración competencia de los Tribunales, sin que sea licito tratar de imponerla a los juzgadores, y por lo que se refiere al recurso de apelación debe tenerse en cuenta, de una parte, que el Juzgador que recibe la prueba puede valorarla de modo libre, aunque nunca de manera arbitraria y, por otro, que si bien la apelación transfiere al tribunal de la segunda instancia el conocimiento pleno de la cuestión, ésta queda reducida a verificar si en la valoración conjunta del material probatorio se ha comportado el juez “a quo” de forma arbitraria, o si por el contrario, la apreciación conjunta del mismo es la procedente por su adecuación a los resultados obtenidos en el proceso. Por ello, dado que los preceptos dela LEC y CC relativos a las pruebas practicadas, no contienen reglas valorativas, sino admoniciones a los jueces y una apelación a la sana crítica y al bien sentido, para destruir una conclusión presuntiva del juzgador, debe demostrarse que ha seguido, al establecer dicho nexo o relación, un cambio erróneo, no razonable o contrario a las reglas de la sana lógica y buen criterio, constituyendo la determinación de dicho nexo lógico y directo un juicio de determinación de dicho nexo lógico y directo un juicio de valor que está reservado a los tribunales y que hay que respetar en cuanto no se acredite que es irrazonable.
Finalmente, la jurisprudencia ha declarado que resulta innecesario examinar pormenorizadamente todas las pruebas, pues no se exige una investigación detallada de cada una de las practicadas, siendo suficiente que de su análisis se extraiga con convicción, un resultado fruto de la conjunción de dichos elementos probatorios (SS TS 18 de marzo y 7 noviembre 1994, 19 de diciembre 1996, 9 junio y 31 diciembre 1998, entre otras).
QUINTO.- Expuestos los argumentos de cada uno de los litigantes, en las presentes actuaciones, nos encontramos ante un contrato de tarjeta de crédito concertado entre una entidad mercantil y un consumidor, ejercitándose con carácter principal, acción de nulidad de contrato de crédito de naturaleza “revolving” en el que se establece inicialmente una TAE del 26,82%.
El supuesto que aquí se plantea guarda relación con el resuelto por la Sentencia del Tribunal Supremo número 628/2015, de 25 de noviembre, cuyo fundamento de derecho analiza en profundidad el posible carácter usurario de un crédito “revolving” concedido aun consumidor en los términos siguientes:
“1.-Se plantea en el recurso la cuestión del carácter usurario de un “crédito revolving” concedido por una entidad financiera a un consumidor a un tipo de interés remuneratorio del 24,6% TAE. El recurrente invoca como infringido el primer párrafo del art. 1 de la Ley de 23 de julio 1908 de Represión de la Usura, que establece: «[s]era nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
Aunque en el caso objeto del recurso no se trataba propiamente de un contrato de préstamo, sino de un crédito del que el consumidor podía disponer mediante llamadas telefónicas, para que se realizaran ingresos en su cuenta bancaria, o mediante el uso de una tarjeta expedida por la entidad financiera, le es de aplicación dicha ley, y en concreto su art. 1, puesto que el art. 9 establece: «[l]o dispuesto por esta Ley se aplicará a toda operación sustancialmente equivalente a un préstamo de dinero, cualesquiera que sean la forma que revista el contrato y la garantía que para su cumplimiento se haya ofrecido».
La flexibilidad de la regulación contenida en la Ley de Represión de la Usura ha permitido que la jurisprudencia haya ido adaptando su aplicación a las diversas circunstancias sociales y económicas. En el caso objeto del recurso, la citada normativa ha de ser aplicada a una operación crediticia que, por sus características, puede ser encuadrada en el ámbito del crédito al consumo.
2.-El art. 315 del Código de Comercio establece el principio de libertad de la tasa de interés, que en el ámbito reglamentario desarrollaron la Orden Ministerial de 17 de enero de 1981, vigente cuando se concertó el contrato entre las partes, y actualmente el art. 4.1 Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
Mientras que el interés de demora fijado en una cláusula no negociada en un contrato concertado con un consumidor puede ser objeto de control de contenido y ser declarado abusivo si supone una indemnización desproporcionadamente alta al consumidor que no cumpla con sus obligaciones, como declaramos en las sentencias núm. 265/2015, de 22 de abril, y 469/2015, de 8 de septiembre, la normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter "abusivo" del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable.
En este marco, la Ley de Represión de la Usura se configura como un límite a la autonomía negocial del art. 1255 del Código Civil aplicable a los préstamos, y, en general, a cualesquiera operaciones de crédito «sustancialmente equivalente» al préstamo. Así lo ha declarado esta Sala en anteriores sentencias, como las núm. 406/2012, de 18 de junio, 113/2013, de 22 de febrero, y 677/2014, de 2 de diciembre.
3.-A partir de los primeros años cuarenta, la jurisprudencia de esta Sala volvió a la línea jurisprudencial inmediatamente posterior a la promulgación de la Ley de Represión de la Usura, en el sentido de no exigir que, para que un préstamo pudiera considerarse usurario, concurrieran todos los requisitos objetivos y subjetivos previstos en el art.1 de la ley. Por tanto, y en lo que al caso objeto del recurso interesa, para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la ley, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
Cuando en las sentencias núm. 406/2012, de 18 de junio, y 677/2014 de 2 de diciembre, exponíamos los criterios de "unidad" y "sistematización" que debían informar la aplicación de la Ley de Represión de la Usura, nos referíamos a que la ineficacia a que daba lugar el carácter usurario del préstamo tenía el mismo alcance y naturaleza en cualquiera de los supuestos en que el préstamo puede ser calificado de usurario, que se proyecta unitariamente sobre la validez misma del contrato celebrado. Pero no se retornaba a una jurisprudencia dejada atrás hace más de setenta años, que exigía, para que el préstamo pudiera ser considerado usurario, la concurrencia de todos los requisitos objetivos y subjetivos previstos en el párrafo primero del art. 1 dela Ley.
4.-El recurrente considera que el crédito "revolving" que le fue concedido por Banco Sygma entra dentro de la previsión del primer inciso del art. 1 de la Ley de Represión de la Usura en cuanto que establece un interés notablemente superior al normal del dinero y manifiestamente desproporcionado en relación con las circunstancias del caso.
La Sala considera que la sentencia recurrida infringe el art. 1 de la Ley de Represión de la Usura por cuanto que la operación de crédito litigiosa debe considerarse usuraria, pues concurren los dos requisitos legales mencionados.
El interés remuneratorio estipulado fue del 24,6% TAE. Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados. Este extremo es imprescindible (aunque no suficiente por sí solo) para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente, pues no solo permite conocer de un modo más claro la carga onerosa que para el prestatario o acreditado supone realmente la operación, sino que además permite una comparación fiable con los préstamos ofertados por la competencia.
El interés con el que ha de realizarse la comparación es el "normal del dinero". No se trata, por tanto, de compararlo con el interés legal del dinero, sino con el interés «normal o habitual, en concurrencia con las circunstancias del caso y la libertad existente en esta materia» (sentencia núm. 869/2001, de 2 de octubre). Para establecer lo que se considera "interés normal" puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas (créditos y préstamos personales hasta un año y hasta tres años, hipotecarios a más de tres años, cuentas corrientes, cuentas de ahorro, cesiones temporales, etc.). Esa obligación informativa de las entidades tiene su origen en el artículo 5.1 de los Estatutos del Sistema Europeo de Bancos Centrales y del Banco Central Europeo (BCE), que recoge la obligación de este último, asistido por los bancos centrales nacionales, de recopilar la información estadística necesaria través de los agentes económicos. Para ello, el BCE adoptó el Reglamento (CE) nº 63/2002, de 20 de diciembre de 2001, sobre estadísticas de los tipos de interés que las instituciones financieras monetarias aplican a los depósitos y a los préstamos frente a los hogares y a las sociedades no financieras; y a partir de ahí, el Banco de España, a través de su Circular 4/2002, de 25 de junio, dio el obligado cumplimiento al contenido del Reglamento, con objeto de poder obtener de las entidades de crédito la información solicitada.
En el supuesto objeto del recurso, la sentencia recurrida fijó como hecho acreditado que el interés del 24,6% TAE apenas superaba el doble del interés medio ordinario en las operaciones de crédito al consumo de la época en que se concertó el contrato, lo que, considera, no puede tacharse de excesivo. La cuestión no es tanto si es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y esta Sala considera que una diferencia de esa envergadura entre el TAE fijado en la operación y el interés medio de los préstamos al consumo en la fecha en que fue concertado permite considerar el interés estipulado como «notablemente superior al normal del dinero».
5.-Para que el préstamo pueda ser considerado usurario es necesario que, además de ser notablemente superior al normal del dinero, el interés estipulado sea «manifiestamente desproporcionado con las circunstancias del caso»
En principio, dado que la normalidad no precisa de especial prueba mientras que es la excepcionalidad la que necesita ser alegada y probada, en el supuesto enjuiciado no concurren otras circunstancias que las relativas al carácter de crédito al consumo de la operación cuestionada. La entidad financiera que concedió el crédito "revolving" no ha justificado la concurrencia de circunstancias excepcionales que expliquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
Generalmente, las circunstancias excepcionales que pueden justificar un tipo de interés anormalmente alto están relacionadas con el riesgo de la operación. Cuando el prestatario va a utilizar el dinero obtenido en el préstamo en una operación especialmente lucrativa, pero de alto riesgo, está justificado que quien le financia, al igual que participa del riesgo, participe también de los altos beneficios esperados mediante la fijación de un interés notablemente superior al normal.
Aunque las circunstancias concretas de un determinado préstamo, entre las que se encuentran el mayor riesgo para el prestamista que pueda derivarse de ser menores las garantías concertadas, puede justificar, desde el punto de vista de la aplicación de la Ley de Represión de la Usura, un interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo, no puede justificarse una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo como la que ha tenido lugar en el caso objeto del recurso, sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico.
6.-Lo expuesto determina que se haya producido una infracción del art. 1 dela Ley de Represión de la Usura, al no haber considerado usurario el crédito "revolving" en el que se estipuló un interés notablemente superior al normal del dinero en la fecha en que fue concertado el contrato, sin que concurra ninguna circunstancia jurídicamente atendible que justifique un interés tan notablemente elevado”.
En este mismo sentido se trae las sentencias de la Audiencia Provincial de Segovia 15/2019, 227/2020 y 178/2020.
En las presentes actuaciones, el contrato suscrito por el actor indica un TAE de 26,82% -doc.2- que, en aplicación de la doctrina jurisprudencial expuesta, si acudimos como tipo comparativo al tipo medio para los préstamos al consumo resulta ser notablemente superior al normal del dinero.
La entidad demandada cuestiona que la TAE es usurario, si bien y, conforme a la doctrina señalada, el interés remuneratorio debe ser considerado usurario cuando sea notablemente superior al normal del dinero, entendiendo por tal no el legal, ni el hipotecario, sino tratándose en el supuesto que nos ocupa, de un crédito al consumo, el correspondiente al TAE aplicado a tales operaciones en el año de su suscripción. En consecuencia, es claro que un interés TAE del 26,82% es notoriamente superior al normal del dinero y, en consecuencia, usurario (este criterio sigue la Sentencia de la Audiencia Provincial de Ávila de 29 de mayo de 2019 y la sala de los Civil del Tribunal Supremo en su sentencia 149/2020 de 4 de marzo de 2020 en un supuesto análogo a éste).
Por tanto, una cosa es el interés normal del dinero, del que debe partirse para realizar la comparación, y otra distinta es que diversas circunstancias puedan justificar que se supere ese interés normal, así se señala que “Es cierto que estadísticamente dichos índices (...) ponen de manifiesto que en la práctica bancaria existe una tendencia a contratar a unos tipos remuneratorios notoriamente superiores a los que pueden considerarse como normales en operaciones de crédito al consumo, más la práctica habitual disponiendo un interés remuneratorio muy superior a otros medios de financiación no puede servir de sustento y justificación bastante, sino que, a partir de la constatación de que ese interés es notablemente superior al normal en la financiación del consumo, para soslayar la reprobación de aquella Norma y sus efectos debería acreditarse a concurrencia de una especial circunstancia que los justifique".
El propio Tribunal Supremo expresamente indica que ello puede venir justificado "con las circunstancias del caso", pero, tal como señala el Alto Tribunal, estas circunstancias deben ser acreditadas por la entidad demandada, y si bien tales circunstancias, “implican la concesión de crédito con un mayor riesgo para el prestamista al ser menores las garantías concertadas, aun cuando ello puede justificar, desde el punto de vista de la aplicación de la Ley de Represión de la Usura, un interés superior al que puede considerarse normal o medio en el mercado, como puede suceder en operaciones de crédito al consumo”; pues bien, en el supuesto enjuiciado, no se puede justificar una elevación del tipo de interés tan desproporcionado en operaciones de financiación al consumo sobre la base del riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto “la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico".
Respecto a que la parte demandada manifiesta que el actor vulnera los principios esenciales del procedimiento civil al no acreditar la relación jurídica de la que trae causa la presente acción ejercitada, queda acreditado que le fue solicitada, entre otros documentos, copia del contrato original mediante burofax –doc.2 y 3- no atendiendo al requerimiento a pesar de que tenía en su poder la documentación requerida como consta en el doc. nº2 de la contestación a la demanda –acontecimiento 27-. No obstante y, observando la letra del contrato, resulta prácticamente, por no decir imposible, una lectura de sus condiciones para apreciar de oficio las posibles clausulas abusivas, lo que evidencia una total falta de transparencia.
En definitiva, el tipo de interés remuneratorio aplicado excede notoriamente de los tipos medios de préstamos al consumo, sin que aparentemente concurra circunstancia alguna acreditada que justifique el exceso, siendo que, tampoco la parte demandada ha justificado causa alguna que justifique tales extremos.
Finalmente, hay que señalar que la estimación de la acción principal de la demanda hace innecesario el examen de las acciones subsidiarias referente a la posible abusividad de las cláusulas relativas a los intereses remuneratorios, demora y posiciones deudoras.
SEXTO.- En materia de costas, la aplicación del criterio objetivo del vencimiento establecido en el artículo 394 de la LEC, determina la imposición de las costas a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación.
FALLO
ESTIMAR ÍNTEGRAMENTE la demanda interpuesta por Don JUAN ROBERTO YUSTE DELGADO representado por el Procurador de los Tribunales Don ANDRES CUEVAS GÓMEZ frente a WIZINK BANK S.A.U. representada por la Procuradora de los Tribunales Dña. MARIA JESUS GOMEZ MOLINS, se acuerda declarar la nulidad del contrato de crédito al consumo suscrito entre ambas partes de fecha 20 de enero de 2017 por existir un interés remuneratorio usurario y es por ello, que se condena al demandado a abonar a la actora la cantidad que exceda del total del capital prestado, teniendo en cuenta todas las cantidades ya abonadas por la actora, más los intereses legales de dicha cantidad desde la interposición de la demanda hasta la fecha de la sentencia y, desde ésta y hasta el completo pago, los establecidos en el artículo 576 de la LEC según se determine en ejecución de sentencia.
Con imposición en costas a la parte demandada.
MODO DE IMPUGNACIÓN: mediante recurso de APELACIÓN ante la Ilma. Audiencia Provincial (artículo 455 LEC).
El recurso de interpondrá por medio de escrito presentado en este Juzgado en el plazo de VEINTE DÍAS hábiles contados desde el día siguiente a la notificación (artículo 458 LEC, redactado según Ley 37/2011).
DILIGENCIA.- En el día de la fecha doy fe de su publicación.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Consulta tu caso de tarjeta WiZink sin ningún riesgo
No adelantas dinero y solo cobramos si recuperamos algo para ti.
Consulta gratuita WhatsApp