Sentencia real · usura · primera instancia
Sentencia 143/2023 de Granollers: nulidad por usura de tarjeta de crédito CITIBANK de Wizink
| Nº de sentencia | 143/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia nº 1 de Granollers |
| Ciudad | Granollers |
| Fecha | 21 de marzo de 2023 |
| Procedimiento | Procedimiento Ordinario 844/2022 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia condena a Wizink Bank a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. El juzgado declara la nulidad del contrato de tarjeta de crédito revolving por usura, al apreciar que el tipo de interés remuneratorio pactado supera notablemente el tipo medio de referencia del Banco de España para esta categoría de operaciones en la fecha de contratación, ordenando la restitución de las cantidades abonadas que excedan del capital dispuesto.
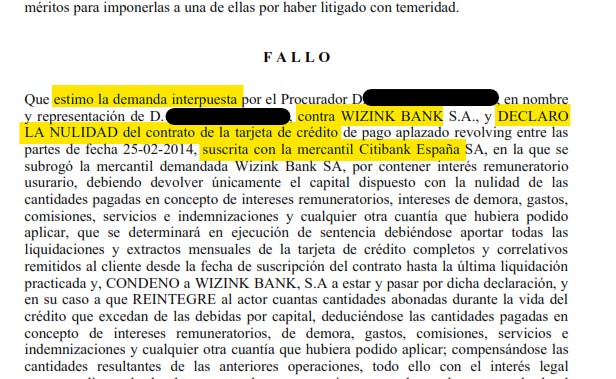
«Declaro la nulidad del contrato de la tarjeta de crédito de pago aplazado revolving entre las partes por contener interés remuneratorio usurario, debiendo devolver únicamente el capital dispuesto con la nulidad de las cantidades pagadas en concepto de intereses remuneratorios, intereses de demora, gastos, comisiones, servicios e indemnizaciones y cualquier otra cuantía que hubiera podido aplicar.»
Fallo de la sentencia 143/2023, Juzgado de Primera Instancia nº 1 de Granollers
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 1 DE GRANOLLERS
Calle Josep Umbert, 124, planta 3ª - Granollers - C.P.: 08402
Procedimiento ordinario 844/2022-E
Materia: Juicio ordinario sobre productos y activos financieros
N.I.G.: ████████████████
Parte demandante: ████████████████
Procurador/a: ████████████████
Abogado/a: ████████████████
Parte demandada: WIZINK BANK S.A.U
Procurador/a: ████████████████
Abogado/a: ████████████████
SENTENCIA Nº 143/2023
En Granollers a 21 de marzo de 2023.
Vistos por el Ilmo. Sr. Don ████████████████, Juez Sustituto del Juzgado de Primera Instancia nº 1 de esta ciudad, los presentes autos de Juicio ordinario nº 844/22, seguidos a instancia de D. ████████████████, representado por el Procurador D. ████████████████, y con asistencia del Letrado D. ████████████████, contra WIZINK BANK S.A., representada por la Procuradora Dª ████████████████ y con asistencia del Letrado D. ████████████████, ha dictado la presente resolución en base a los siguientes
ANTECEDENTES DE HECHO
PRIMERO.- Por la indicada representación de la parte demandante, se interpuso demanda contra WIZINK BANK S.A.U., en la que, expuestos los hechos y alegados los fundamentos de derecho que estimaba aplicables al caso, terminaba suplicando que se dictase sentencia estimatoria de su pretensión.
SEGUNDO.- Admitida a trámite la demanda, se acordó dar traslado de la misma a la parte demandada emplazándola para que compareciera y la contestase en tiempo y forma, lo que efectuó mediante escrito en el que alegaba los hechos y los fundamentos de derecho que estimó de aplicación suplicando se dictase sentencia por la que se desestimase íntegramente la demanda con expresa condena en costas.
TERCERO.- Convocadas las partes a la audiencia previa al juicio, la misma se celebró y en la que cumplidos los demás trámites que la Ley de Enjuiciamiento Civil prevé en la regulación de la audiencia previa, se propuso prueba por las partes, la cual fue admitida, quedando en tal estado los autos conclusos para dictar sentencia.
CUARTO.- En la tramitación de este procedimiento se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Se ejercita por la parte demandante con carácter principal que se declare la nulidad del crédito tarjeta Wizink suscrito con la demandad, con las consecuencias previstas en el art. 3 de la Ley de Represión de la usura, esto es, el prestatario estará obligado a entregar solo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por los conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia-subsidiariamente desde la reclamación hasta sentencia-y, desde ésta, el interés moratorio hasta su completo pago, con imposiciones de costas, y en consecuencia, se condene a la demandada a abonara la actora las cuantías que excedan del total prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que hayan sido abonados por el demandante, con ocasión del citado contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjeta de crédito, según se determine en ejecución de sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia y costas. Y con carácter subsidiario, se declare la nulidad por abusividad por falta de transparencia y por no superar el control de incorporación de las condiciones generales de contratación de la cláusula relativa a la fijación del tipo de interés remuneratorio de la cláusula relativa a la comisión por posiciones deudoras del crédito suscrito y, en consecuencia, se tengan por no puestas, y subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras, y se condene a la demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsistente el resto del contrato, y como consecuencia de lo anterior se condena a la demandada a imputar el pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación y al pago de las costas.
La demandada alega la falta de aportación del contrato en que basa su petición la actora, los defectos de incorporación y transparencia y abusividad de las cláusulas tachadas de nulas.
Dicha acción está fundada en incumplimiento de los artículos 1 y 3 Ley de 23 de julio de 1908 de represión de la usura; artículo 1 y siguientes Directiva 93/13/CEE sobre cláusulas abusivas; Ley General para la defensa de consumidores y usuarios; artículo 1108, 1303 y 1306 CC, artículo 20.4 Ley 16/2011 de 24 de junio de contratos de crédito al consumo.
SEGUNDO.- La acción de nulidad del contrato por usura de los intereses remuneratorios debe resolverse en aplicación de la Ley de 23 de julio de 1908, sobre nulidad de los contratos de préstamos usurarios.
Sobre dicha acción debe recordarse lo siguiente: - Conforme al art. 1 de la Ley de 23 de julio de 1908 se considera nulo todo contrato de préstamo en que se estipule "un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso" sin que sea exigible acumuladamente que haya sido aceptado por el prestatario "a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales" según declaró expresamente el Tribunal Supremo en su sentencia 149/2020, de 4 de marzo.
- En relación al concepto de "interés notablemente superior al dinero", la STS del Pleno núm. 628/2015 de 25 de noviembre, precisa que, si conforme al art. 315 CCom se reputa interés "toda prestación pactada a favor del acreedor", el interés que debe tomarse en consideración no es el nominal sino la tasa anual equivalente (TAE), que se calcula teniendo presente cualesquiera pagos que ha de realizar el prestatario al prestamista por razón del préstamo.
- La misma STS 628/2015 determina que, para conocer cuál sea el "interés normal" del dinero puede acudirse a las estadísticas que elabora y publica el Banco de España, tomando como base la información que mensualmente le remiten las entidades de crédito sobre los tipos de interés que aplican en sus operaciones activas y pasivas, por lo que no es correcto utilizar como término de comparación el interés legal del dinero.
- La STS 149/2020 añade la prevalencia de las categorías específicas frente a las más amplias cuando la operación crediticia puede subsumirse en más de una categoría estadística, como sucede actualmente con las tarjetas de crédito y revolving, y las operaciones de crédito al consumo.
Estos pronunciamientos no resultan sustancialmente modificados por la STS 367/2022 de 4 de mayo, cuyo fundamento tercero apartado 1 dice que "la cuestión planteada en este recurso, que consiste en determinar cuál debe ser el término comparativo que ha de utilizarse como indicativo del "interés normal del dinero" en el caso de las tarjetas revolving, ha sido resuelta en la sentencia del pleno de esta sala 149/2020, de 4 de marzo.
Resuelve la STS 367/2022 de 4 de mayo que "Al igual que declaramos en la anterior sentencia 149/2020, de 4 de marzo, el índice que debe ser tomado como referencia es el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving con las que más específicamente comparte características la operación de crédito objeto de la demanda. No puede aceptarse la tesis de la recurrente de que el interés de referencia que debe emplearse para decidir si el interés del contrato cuestionado es "notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso" es el general de los créditos al consumo y no el más específico de las tarjetas de crédito y revolving que es utilizado en la sentencia recurrida." Por tanto, debe compararse el interés pactado en el contrato litigioso con el "publicado por las Estadísticas del Banco de España vinculado a las tarjetas de crédito revolving que en el momento de suscripción del contrato en el año 2014, el TEDR era del 21,17% (tipo efectivo definición restringida que equivale al TAE excluyendo los gastos conexos como primas de seguro y comisiones que compensen los gastos directos)"
Partiendo de todo ello, en el caso que nos ocupa el contrato se celebró en 2014, el interés remuneratorio pactado era del 27,24% (hecho no controvertido) y ese tipo debe compararse con el TEDR para operaciones de tarjetas de crédito y tarjetas revolving" del año 2014, que según la Tabla 19.4 del Banco de España era del 21,17%.
El tipo pactado es así más de seis puntos superior al tipo de referencia lo que conlleva su consideración como usurario, por ser notablemente superior al normal del dinero, y la nulidad del contrato (Sentencia del Pleno del Tribunal Supremo 258/2023, de 15 de febrero).
Finalmente, tampoco la parte demandada ha aportado prueba alguna que ampare que las circunstancias concretas del caso justificasen la imposición de tal tipo de interés remuneratorio contractual, hechos sobre los que le corresponde a la parte prestamista la carga de la prueba según las mismas sentencias del Tribunal Supremo antes citadas.
En consecuencia, se ha produce infracción del art. 1 de la Ley de Represión de la Usura, lo que conlleva la nulidad del mencionado crédito, la cual, como dice la STS de 14 de julio de 2009 es “radical, absoluta y originaria, que no admite convalidación confirmatoria, porque es fatalmente insubsanable, ni es susceptible de prescripción extintiva”, y por ello, en aplicación del art. 3 de la Ley de Represión de la Usura, el prestatario está obligado a entregar tan sólo la suma recibida.
La nulidad del contrato supone la declaración de nulidad de las comisiones por posiciones deudoras, vinculadas al mismo, ya que no tendrían objeto el mantenimiento de las mismas sobre la base de un contrato nulo.
TERCERO.- En cuanto a la prescripción cabe indicar que la Ley 42/2015, de 5 de octubre, redujo de quince a cinco años el plazo de prescripción de las acciones personales.
Pero la Ley citada estableció un régimen transitorio que ha sido interpretado por el Tribunal Supremo en la sentencia de 20 de enero de 2.020 de la siguiente forma: "Disposición transitoria quinta. Régimen de prescripción aplicable a las relaciones ya existentes. El tiempo de prescripción de las acciones personales que no tengan señalado término especial de prescripción, nacidas antes de la fecha de entrada en vigor de esta Ley, se regirá por lo dispuesto en el artículo 1939 del Código Civil". A su vez, el art. 1939 CC dispone: "La prescripción comenzada antes de la publicación de este Código se regirá por las leyes anteriores al mismo; pero si desde que fuere puesto en observancia transcurriese todo el tiempo en él exigido para la prescripción, surtirá ésta su efecto, aunque por dichas leyes anteriores se requiriese mayor lapso de tiempo".
2.- El transcrito art. 1939 CC establece una regla general: que la prescripción se rige por la ley vigente en la fecha en que se inicia el plazo prescriptivo, por lo que la ley nueva no se aplica a las prescripciones que estaban en curso a su entrada en vigor; y una excepción: la prescripción se entiende consumada si la ley nueva acorta el plazo de prescripción anteriormente previsto y dicho nuevo plazo transcurre por entero tras la puesta en vigor de la ley nueva.
En consecuencia, la regla según la cual la prescripción comenzada bajo la vigencia de las leyes anteriores se rige por estas últimas no tiene eficacia si se cumplen las dos condiciones señaladas en el último párrafo del art. 1939: i) que el plazo de prescripción de la ley nueva sea más breve; ii) que el plazo de prescripción establecido en la ley nueva haya transcurrido por entero "desde que fuere puesto en observancia", esto es, desde la fecha de la entrada en vigor de la nueva ley.
Por ello, no se trata de una aplicación automática de la prescripción más breve. El tiempo de prescripción establecido en la ley nueva tiene que transcurrir entero bajo su vigencia, es decir, no se suma el tiempo transcurrido bajo la vigencia de la ley antigua con el pasado con la ley nueva, para completar así el plazo más breve.
La previsión del art. 1939 CC contiene una cierta dosis de retroactividad, en favor de la prescripción, aunque limitada. Como resalta la doctrina, la razón de fondo de esta norma se encuentra en no dar un mejor trato al titular de un derecho, cuya prescripción ha comenzado ya, que a aquel otro titular de un derecho de parecido origen temporal cuya prescripción no haya comenzado todavía, favoreciendo al primero con el plazo más largo. Por eso, el inciso final del precepto autoriza un nuevo comienzo de la prescripción bajo el imperio de la ley nueva. Lo que, por otra parte, siempre estaría en manos del deudor, mediante la realización de un acto interruptivo de la prescripción.
3.- Como la Ley 42/2015 entró en vigor el 7 de octubre de 2015, si conjugamos lo previsto en su Disposición transitoria quinta con el art. 1939 CC, al que se remite, tendríamos las siguientes posibles situaciones (sobre la base de que no hubiera actos interruptivos de la prescripción), teniendo en cuenta que la prescripción iniciada antes de la referida entrada en vigor se regirá por el plazo anteriormente fijado (quince años), si bien, si desde dicha entrada en vigor transcurriese todo el plazo requerido por la nueva norma (cinco años) surtirá efecto la prescripción incluso aunque anteriormente hubiera un plazo de quince años: (i) Relaciones jurídicas nacidas antes del 7 de octubre de 2000: estarían prescritas a la entrada en vigor de nueva Ley. (ii) Relaciones jurídicas nacidas entre el 7 de octubre de 2000 y el 7 de octubre de 2005: se les aplica el plazo de 15 años previsto en la redacción original del art. 1964 CC. (iii) Relaciones jurídicas nacidas entre el 7 de octubre de 2005 y el 7 de octubre de 2015: en aplicación de la regla de transitoriedad del art. 1939 CC, no prescriben hasta el 7 de octubre de 2020. (iv) Relaciones jurídicas nacidas después del 7 de octubre de 2015: se les aplica el nuevo plazo de cinco años, conforme a la vigente redacción del art. 1964 CC".
CUARTO.- De conformidad con lo dispuesto en el artículo 1.108 del Código Civil, si la obligación consistiere en el pago de una cantidad de dinero y el deudor incurriere en mora, la indemnización de daños y perjuicios, no habiendo pacto en contrario, consistirá en el pago de los intereses convenidos, y a falta de convenio, en el interés legal.
QUINTO.- De conformidad con lo dispuesto en el artículo 394 de la Ley de Enjuiciamiento Civil en los procesos declarativos, las costas de la primera instancia se impondrán a la parte que hayan visto rechazadas todas sus pretensiones, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho, y si fuere parcial la estimación o desestimación de las pretensiones, cada parte abonará las costas causadas a su instancia y las comunes por mitad, a no ser que hubiere méritos para imponerlas a una de ellas por haber litigado con temeridad.
FALLO
Que estimo la demanda interpuesta por el Procurador D. ████████████████, en nombre y representación de D. ████████████████, contra WIZINK BANK S.A., y DECLARO LA NULIDAD del contrato de la tarjeta de crédito de pago aplazado revolving entre las partes de fecha 25-02-2014, suscrita con la mercantil Citibank España SA, en la que se subrogó la mercantil demandada Wizink Bank SA, por contener interés remuneratorio usurario, debiendo devolver únicamente el capital dispuesto con la nulidad de las cantidades pagadas en concepto de intereses remuneratorios, intereses de demora, gastos, comisiones, servicios e indemnizaciones y cualquier otra cuantía que hubiera podido aplicar, que se determinará en ejecución de sentencia debiéndose aportar todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada y, CONDENO a WIZINK BANK, S.A a estar y pasar por dicha declaración, y en su caso a que REINTEGRE al actor cuantas cantidades abonadas durante la vida del crédito que excedan de las debidas por capital, deduciéndose las cantidades pagadas en concepto de intereses remuneratorios, de demora, gastos, comisiones, servicios e indemnizaciones y cualquier otra cuantía que hubiera podido aplicar; compensándose las cantidades resultantes de las anteriores operaciones, todo ello con el interés legal correspondiente desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, con expresa imposición de costas a la demandada.
Así por esta sentencia, de la que se expedirá testimonio para su unión a las actuaciones, lo pronuncio, mando y firmo.
Notifíquese la presente resolución a las partes haciéndoles saber que contra la misma cabe recurso de apelación ante la Audiencia Provincial de Barcelona.
El recurso se interpondrá mediante un escrito que se debe presentar en este Juzgado dentro del plazo de 20 días, contados desde el siguiente al de la notificación, en el que se deben exponer las alegaciones en que se base la impugnación, además de citar la resolución apelada y los pronunciamientos que impugna. Además, se debe constituir, en la cuenta de Depósitos y Consignaciones de este Juzgado, el depósito a que se refiere la DA 15ª de la LOPJ reformada por la LO 1/2009 de 3 de noviembre, y acreditarse debidamente.
PUBLICACIÓN.- Se ha dado, leído y publicado la sentencia anterior por el Juez que la ha dictado, celebrando audiencia pública, el día de la fecha. Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta Citibank España?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp