Sentencia real · usura y falta de transparencia · primera instancia
Sentencia 199/2021 de El Puerto de Santa María: nulidad por usura de tarjeta de crédito CITIBANK
| Nº de sentencia | 199/2021 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción número 1 de El Puerto de Santa María |
| Ciudad | El Puerto de Santa María |
| Fecha | 9 de diciembre de 2021 |
| Procedimiento | Juicio Ordinario 674/2020 |
| Entidad | WiZink |
| Vía de nulidad | Otra |
El juzgado condena a Wizink a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. La resolución declara la nulidad del contrato de tarjeta de crédito por usura y falta de transparencia, al superar la TAE pactada notablemente el tipo medio de referencia del Banco de España para operaciones revolving, ordenando la restitución de las cantidades abonadas en exceso.
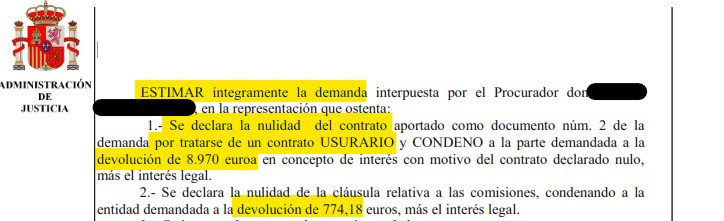
«Estimar íntegramente la demanda, declarando la nulidad del contrato por tratarse de un contrato usurario y condenando a la parte demandada a la devolución de los intereses y comisiones cobrados, más el interés legal.»
Fallo de la sentencia 199/2021, Juzgado de Primera Instancia e Instrucción número 1 de El Puerto de Santa María
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA E INSTRUCCIÓN NÚMERO UNO DE EL PUERTO DE SANTA MARÍA
SENTENCIA Nº 199/21
El Puerto de Santa María, a nueve de diciembre de dos mil veintiuno. Vistos por mí.
Ilmo. Sr. D. ████████████████, Magistrado-Juez del Juzgado de Primera Instancia e Instrucción núm. 1 de El Puerto de Santa María, los presentes autos de juicio ordinario, seguidos con el número 674/20, en el que aparecen, como parte actora DON ████████████████, con la representación procesal de la Procuradora de los Tribunales DOÑA ████████████████ y la asistencia letrada de DON ████████████████; contra WIZINK BANK, S.A, con la representación procesal de DOÑA ████████████████ y asistencia letrada de DON ████████████████, resultan los siguientes,
ANTECEDENTES DE HECHO
PRIMERO.- En este Juzgado tuvo entrada demanda de juicio ordinario en ejercicio de acción declarativa de abusividad y nulidad, que fue admitida a trámite por Decreto que consta en autos.
SEGUNDO.- Contestada a la demanda en tiempo y forma, se convocó a las partes a la Audiencia Previa en la que no fue posible acuerdo o transacción que pusiera fin a la controversia. Por las partes se propuso prueba documental y más documental. Se admitió la prueba propuesta y conforme al artículo 429.8º de la LEC quedaron los autos vistos para sentencia.
FUNDAMENTOS JURÍDICOS
PRIMERO.- Frente a la acción entablada por la parte actora tendente a que se declare la nulidad del contrato por usurario y de comisiones, y subsidiariamente de la cláusula relativa a los intereses remuneratorios del contrato de préstamo al consumo, la parte demandada se opone a considerar que el tipo del 27,24% sea notablemente superior al normal del dinero ni manifiestamente desproporcionado en atención a las circunstancias del caso, cumpliendo con las exigencias de transparencias, información al cliente, y demás exigencias obligacionales.
Como primera cuestión introducida por la parte demandada, no es procedente acceder a la suspensión interesada, conforma al artículo 43 de la LEC, al no existir identidad de partes en el procedimiento que dio causa al planteamiento de la cuestión prejudicial ante el TJCE.
SEGUNDO.- El Tribunal Supremo en la Sentencia de 9 de mayo del 2013 que "En el Derecho nacional, tanto si el contrato se suscribe entre empresarios y profesionales como si se celebra con consumidores, las condiciones generales pueden ser objeto de control por la vía de su incorporación a tenor de lo dispuesto en los artículos 5.5 LCGC (LA LEY 1490/1998) - 'la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez' -, 7 LCGC (LA LEY 1490/1998) - 'no quedarán incorporadas al contrato las siguientes condiciones generales: a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato [...]; b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles [...]'".
Y añade que "El artículo 80.1 TRLCU (LA LEY 11922/2007) dispone que 'en los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente [...], aquéllas deberán cumplir los siguientes requisitos: a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa [...]; b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido'. Lo que permite concluir que, además del filtro de incorporación, conforme a la Directiva 93/13/CEE (LA LEY 4573/1993) y a lo declarado por esta Sala en la Sentencia 406/2012, de 18 de junio, el control de transparencia, como parámetro abstracto de validez de la cláusula predispuesta, esto es, fuera del ámbito de interpretación general del Código Civil del 'error propio' o 'error vicio', cuando se proyecta sobre los elementos esenciales del contrato tiene por objeto que el adherente conozca o pueda conocer con sencillez tanto la 'carga económica' que realmente supone para él el contrato celebrado, esto es, la onerosidad o sacrificio patrimonial realizada a cambio de la prestación económica que se quiere obtener, como la carga jurídica del mismo, es decir, la definición clara de su posición jurídica tanto en los presupuestos o elementos típicos que configuran el contrato celebrado, como en la asignación o distribución de los riesgos de la ejecución o desarrollo del mismo.".
La reciente Sentencia del Tribunal Supremo de fecha 4 de marzo de dos mil veinte ha declarado que, con cita en la STS de 25 de noviembre de dos mil quince, la doctrina jurisprudencial puede sintetizarse:
i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente (TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero». Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas. No es correcto utilizar como término de comparación el interés legal del dinero.
v) La decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente el índice fijado en la instancia como significativo del «interés normal del dinero» (el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero».
vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico”.
Sigue diciendo en la Sentencia de marzo de dos mil veinte que: “1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
En consecuencia, la TAE del 26,82% del crédito revolving (que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia”.
La SAP de Cádiz, Sección II, de 13 de abril de dos mil veintiuno, declaró que: “Tal y como queda explicado en la sentencia recurrida, las cosas no son tan simples. Así lo ha puesto de manifiesto el propio Tribunal Supremo en la reciente sentencia de 4/marzo/2020 dictada precisamente sobre el particular que nos ocupa.
En ella, el alto Tribunal, tras explicar que 'no fue objeto del recurso resuelto en aquella sentencia [la de 25/noviembre/2015] determinar si, en el caso de las tarjeta revolving comparativo que ha de utilizarse como indicativo del "interés normal del dinero" es el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España', se centra en la existencia, al menos desde el año 2017 (pero también para los años 2012 y sucesivos), de estadísticas específicas sobre estos productos financieros de las que se sigue que los tipos aplicados por la generalidad de agentes intervinientes en el mercado son muy superiores a los que se sujetan las operaciones de préstamos personales simples para el consumo: 'Para determinar la referencia que ha de utilizarse como "interés normal del dinero" para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias (como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias (duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio'. Destaca el Tribunal Supremo que 'a estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico'.
Pues bien, asumiendo la decisión adoptada en las instancias inferiores, y 'teniendo en cuenta que el interés medio de los créditos al consumo correspondientes a las tarjetas de crédito y revolving era algo superior al 20%', el Tribunal Supremo consideró que 'el interés aplicado por Wizink al crédito mediante tarjeta revolving concedido a la demandante, que era del 26,82% (que se había incrementado hasta un porcentaje superior en el momento de interposición de la demanda), había de considerarse usurario por ser notablemente superior al interés normal del dinero'.
Con todo, se echan en falta la designación de los parámetros que deban servir para resolver casos análogos (y se recuerda, y acusa, que 'a diferencia de otros países de nuestro entorno, donde el legislador ha intervenido fijando porcentajes o parámetros concretos para determinar a partir de qué tipo de interés debe considerarse que una operación de crédito tiene carácter usurario, en España la regulación de la usura se contiene en una ley que ha superado un siglo de vigencia y que utiliza conceptos claramente indeterminados como son los de interés') y las razones que se explicitan para justificar la solución dada se antojan inútiles para ello, esto es, tanto para explicarla como para servir de orientación futura:
(1) Y así, se advierte en primer lugar que 'el tipo medio del que, en calidad de "interés normal del dinero", se parte para realizar la comparación, algo superior al 20% anual, es ya muy elevado'. Lo cual es indudablemente cierto. Pero de ese dato se extrae una consecuencia quizás errónea: 'Cuanto más elevado sea el índice a tomar como referencia en calidad de "interés normal del dinero", menos margen hay para incrementar el precio de la operación de crédito sin incurrir en usura. De no seguirse este criterio, se daría el absurdo de que para que una operación de crédito revolving pudiera ser considerada usuraria, por ser el interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso, el interés tendría que acercarse al 50%'. En realidad lo que ocurre es lo contrario, es decir, no es exigible que la desproporción entre los tipos medios y el tipo eventualmente usurario sea importante cuando aquellos tipos medios no sean altos (por ejemplo, si comparamos, unos tipos medios del 5% y un tipo usurario del 10%, que indudablemente lo será por duplicar la media, aunque solo lo exceda en cinco puntos). En el caso opuesto, si los tipos medios son más altos, la calificación de usura requerirá un mayor margen de incremento proporcional, como lo evidencia el caso analizado por el Tribunal Supremo, en el que se discute si un incremento similar de 6,82 puntos es o no usurario con unos tipos medios del 20%.
(2) Tampoco parece que sean útiles para resolver la cuestión la apelación a argumentos meta económicos, ajenos a la concreta determinación del carácter usurario del intereses, como son 'el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor "cautivo", y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio'.
Así las cosas, el único argumento que facilita la jurisprudencia (no olvidemos que estamos ante una sentencia de Pleno) para calificar la usura es justamente el de la diferencia proporcional respecto de los tipos medios por los que se concertaron operaciones análogas a la que el Tribunal Supremo analizó. Dicho de otra forma, de tal comparación (entre unos tipos medios del 20% y un concreto crédito pactado al 26,82% TAE) resulta que un exceso respecto de los tipos medios de más de un tercio (34% en aquél caso) habrá de ser considerado como usurario. Tal ha sido el criterio además acogido en el Pleno no jurisdiccional de las Secciones civiles de esta Audiencia Provincial celebrado en el día de la fecha.
Y siendo ello así, disponemos de información pública procedente del Banco de España de la que se desprende que los tipos medios en el año 2013 para las operaciones de crédito con tarjetas de pago aplazado era del 20,88%, de manera que no resulta razonable calificar como usurario el tipo de la operación de préstamo litigiosa pues solo excede del tipo medio en un 17,38%, lejos del tercio antes mencionado, tal y como ya indicamos en la sentencia de esta Sección de 17/marzo/2020 (rollo nº 59/2020)”.
TERCERO.- En relación a la cláusula relativa a las comisiones, la licitud de su inclusión conforme al artículo 3.1 de la Orden de 28 de octubre de 2011 queda condicionada a que respondan a servicios efectivamente prestados o gastos habidos, rechazándose su inclusión cuando ello se produce de manera automática en los términos incluidos en la cláusula octava “por cada cantidad vencida”. Ello supone un beneficio que se reserva de manera unilateral la entidad bancaria, en clara posición de desequilibrio en relación a la posición del empresario. Implica, además, que su devengo conduzca a una indemnización duplicada que hay que añadir a los intereses de demora que el mismo contrato fija. Queda, en definitiva, reservada el montante a reclamar por tal concepto esa facultad de manera unilateral para el Banco, en contra del artículo 1.256 del CC, pues el número de veces en que dicha comisión se puede devengar, en función de los impagos, queda al arbitrio de la entidad bancaria y no se corresponde con los efectivamente producidos. Tampoco podemos entender justificados los mismos por el envío de una sola misiva en reclamación extrajudicial sin justificación de su importe, o por el envío mensual de los extractos de las disposiciones.
Por ello, procede la declaración de nulidad de dicha cláusula, debiendo quedar expulsada del contrato.
CUARTO.- Hemos de asumir la solución de la anterior Sentencia de la Audiencia Provincial, no habiéndose practicado en relación a la aplicación de la ley de la Usura que se den los presupuestos para su aplicación, examinados los tipos comparativos expuestos por la demandada en relación a operaciones de crédito similares.
Por el contrario, coincidimos en la redacción confusa, compleja y que no cumple con los requisitos de transparencia necesarios para que el cliente pudiera conocer, sin necesidad de establecer complicadas operaciones, incluso por remisión y fuera del anverso del contrato, enclavadas en diminutas condiciones generales, por tablas comparativas de lo que el cliente tendría que sufragar por el producto financiero. Por ello la demanda ha de estimarse en relación a lo pedido, por declaración de nulidad de la cláusula relativa a los intereses remuneratorios.
Aunque no se indica en la demanda qué cantidades han de ser devueltas en su caso a consecuencia de la declaración de nulidad pretendida, sin efectuarse por la parte actora el cálculo de las cantidades que supone abonadas indebidamente en aplicación de la cláusula de intereses, tampoco existe impedimento u objeción por la parte demandada a este aspecto.
Examinado el extracto no impugnado por la parte demandante, no obstante, se certifica una cantidad dispuesta por principal de ████████ euros. Consta la suma por intereses de ████████ euros y ████████ de comisiones por disposición de efectivo y comisiones de recibos de impagados, lo que hace un total de ████████ euros, siendo la estimación de la demanda íntegra, cantidad que ha de ser restituida por la financiera.
QUINTO.- En cuanto a las costas procesales, según el artículo 394 de la LEC, se imponen a la parte demandada, que ha visto rechazadas sus pretensiones.
Vistos los preceptos legales y demás de general y pertinente aplicación
FALLO
ESTIMAR íntegramente la demanda interpuesta por el Procurador don ████████████████, en la representación que ostenta:
1.- Se declara la nulidad del contrato aportado como documento núm. 2 de la demanda por tratarse de un contrato USURARIO y CONDENO a la parte demandada a la devolución de ████████ euros en concepto de interés con motivo del contrato declarado nulo, más el interés legal.
2.- Se declara la nulidad de la cláusula relativa a las comisiones, condenando a la entidad demandada a la devolución de ████████ euros, más el interés legal.
3.- Se imponen las costas a la parte demandada.
Notifíquese la presente sentencia a las partes, haciéndoles saber que no es firme y que contra ella cabe interponer recurso de apelación en el plazo de veinte días, que deberá interponerse en el plazo de veinte días, previa constitución de depósito en la forma y cuantía legal, sin cuyo requisito la sentencia devendrá firme.
La pronuncia, manda y firma, D. ████████████████, Magistrado Juez del Juzgado de Primera Instancia número 1 de El Puerto de Santa María y su partido.
PUBLICACIÓN: Leída y publicada la anterior sentencia, celebrada audiencia pública ante el Sr. Juez que la dictó, de lo que yo, el Secretario Judicial doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Entendemos lo frustrante que puede ser tu tarjeta Citibank España
Déjanos ayudarte a averiguar si puedes reclamar, la mayoría de tarjetas de crédito son reclamables.
Consulta gratuita WhatsApp