Sentencia real · falta de transparencia · primera instancia
Sentencia 227/2023 de Arenys de Mar: nulidad por falta de transparencia de tarjeta de Wizink Bank
| Nº de sentencia | 227/2023 |
|---|---|
| Órgano | Juzgado de Primera Instancia e Instrucción nº 7 de Arenys de Mar |
| Ciudad | Arenys de Mar |
| Fecha | 17 de octubre de 2023 |
| Procedimiento | Procedimiento Ordinario 445/2022-E |
| Entidad | WiZink |
| Vía de nulidad | Otra |
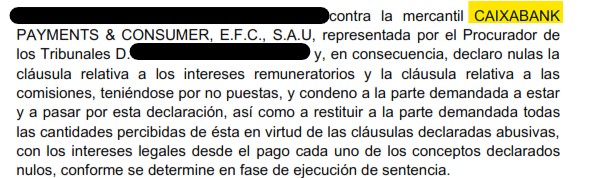
La sentencia (que contiene un error al mencionar a Caixabank) condena a Wizink Bank a devolver a nuestro cliente los intereses y comisiones que le cobraron desde el principio del contrato, al apreciar que la cláusula relativa a los intereses remuneratorios y comisiones no supera el control de transparencia formal, declarando su nulidad y ordenando la restitución de las cantidades percibidas en virtud de dichas cláusulas.
«ESTIMAR INTEGRAMENTE la demanda... declaro nulas la cláusula relativa a los intereses remuneratorios y la cláusula relativa a las comisiones, teniéndose por no puestas, y condeno a la parte demandada a estar y a pasar por esta declaración, así como a restituir a la parte demandada todas las cantidades percibidas de ésta en virtud de las cláusulas declaradas abusivas, con los intereses legales desde el pago cada uno de los conceptos declarados nulos, conforme se determine en fase de ejecución de sentencia.»
Fallo de la sentencia 227/2023, Juzgado de Primera Instancia e Instrucción nº 7 de Arenys de Mar
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Sección Civil. Juzgado de Primera Instancia e Instrucción nº 7 de Arenys de Mar
Calle Auterive, s/n- Arenys De Mar - C.P.: 08350 TEL.: ████████ FAX: ████████ EMAIL: ████████ N.I.G.: ████████
Procedimiento ordinario 445/2022-E -
Materia: Juicio ordinario sobre productos y activos financieros Entidad bancaria BANCO SANTANDER: Para ingresos en caja. Concepto: ████████ Pagos por transferencia bancaria: IBAN ████████.
Beneficiario: Sección Civil. Juzgado de Primera Instancia e Instrucción nº 7 de Arenys de Mar Concepto: ████████
Parte demandante/ejecutante: ████████ Procurador/a: ████████ Abogado/a: ████████
Parte demandada/ejecutada: WIZINK BANK, S.A.
Procurador/a: ████████ Abogado/a: ████████
SENTENCIA Nº 227/2023
En Arenys de Mar, a 17 de octubre de 2023
Vistos por mí, Dña. ████████, Juez del Juzgado de Primera Instancia e Instrucción nº7 de Arenys de Mar, los autos de Juicio ordinario 445/2022 promovidos por Dña. ████████, representada por la Procuradora de los Tribunales Dña. ████████ y asistida por el letrado D. ████████ contra la entidad WIZINK BANK, S.A., representada por la Procuradora de los Tribunales Dña. ████████ y asistida por el Letrado D. ████████, sobre nulidad contractual por usura, vengo a resolver con base a los siguientes:
ANTECEDENTES DE HECHO
PRIMERO. – Por la representación procesal de Dña. ████████ se ha interpuesto demanda de juicio ordinario contra la entidad WIZINK BANK, S.A. Tras alegar, en apoyo de sus pretensiones, los hechos y fundamentos de derecho que consideró de aplicación al caso, terminó suplicando al juzgado el dictado de una sentencia de conformidad con el suplico de la demanda.
SEGUNDO. – Admitida a trámite la demanda, se emplazó a la parte demandada para personarse y contestar.
Dentro de plazo, la representación procesal de la parte demandada presentó escrito de contestación a la demanda en el que, tras alegar los hechos y fundamentos de derecho que tuvo por aplicables, interesó el dictado de una sentencia por la que se desestimara íntegramente la demanda, con imposición de costas a la contraparte.
TERCERO. – El día 20 de septiembre de 2023 tuvo lugar el acto de la audiencia previa, al que asistieron los letrados y procuradores de las partes.
Comprobada la subsistencia del litigio, se recibió el pleito a prueba. Propuesta y admitida únicamente prueba documental, sin que los documentos fueran impugnados, quedaron los autos conclusos y vistos para sentencia.
CUARTO.- En la tramitación de este procedimiento se han seguido las prescripciones establecidas en la Ley.
FUNDAMENTOS DE DERECHO
PRIMERO. –La parte actora ejercita con carácter principal una acción de nulidad por usura del contrato de tarjeta de crédito suscrito entre las partes, por considerar que el TAE pactado es notablemente superior al interés normal del dinero y, por ende, contrario a la Ley de Usura y a la jurisprudencia dictada en interpretación de la misma. Con carácter subsidiario, ejercita acción de nulidad de la cláusula que regula los intereses remuneratorios por falta de transparencia, así como las cláusulas que establecen las comisiones. Subsidiario a lo anterior, se ejercita acción de nulidad por abusivas de la cláusula relativas a las comisiones por impagados.
La parte demandada no contestó a la demanda, siendo declarada en situación de rebeldía procesal, si bien compareció en forma precluido dicho trámite y con carácter previo a la celebración de la audiencia previa.
SEGUNDO. – En el caso de autos, se ejercita con carácter principal acción de nulidad por usura contrato de tarjeta de crédito suscrito el 22 de septiembre de 2011.
Del contrato celebrado entre las partes resulta que el TAE establecido fue de un 18,8500%.
La Ley de Represión de la Usura de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios, invocada en la reconvención actúa como limite a la autonomía de la voluntad, declarando en su artículo 1 que “Será nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales”.
El Tribunal Supremo se ha pronunciado recientemente sobre la materia objeto de controversia, fijando doctrina jurisprudencial en la Sentencia de pleno 628/2015, de 25 de noviembre y posteriormente en la Sentencia 600/2020, de 4 marzo. Ésta última prevé que “La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos:
i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente.
ii) Para que la operación crediticia pueda ser considerada usuraria, basta con que se den los requisitos previstos en el primer inciso del art. 1 de la Ley de Represión de la Usura, esto es, «que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», sin que sea exigible que, acumuladamente, se exija «que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
iii) Dado que conforme al art. 315, párrafo segundo, del Código de Comercio, «se reputará interés toda prestación pactada a favor del acreedor», el porcentaje que ha de tomarse en consideración para determinar si el interés es notablemente superior al normal del dinero no es el nominal, sino la tasa anual equivalente(TAE), que se calcula tomando en consideración cualesquiera pagos que el prestatario ha de realizar al prestamista por razón del préstamo, conforme a unos estándares legalmente predeterminados.
iv) Para determinar si el préstamo, crédito u operación similar es usurario, el interés con el que ha de realizarse la comparación es el «normal del dinero».
Para establecer lo que se considera «interés normal» puede acudirse a las estadísticas que publica el Banco de España, tomando como base la información que mensualmente tienen que facilitarle las entidades de crédito sobre los tipos de interés que aplican a diversas modalidades de operaciones activas y pasivas.
No es correcto utilizar como término de comparación el interés legal del dinero.
v) La decisión de la Audiencia Provincial de considerar como «no excesivo» un interés que superaba ampliamente el índice fijado en la instancia como significativo del «interés normal del dinero»(el tipo medio de los créditos al consumo) no fue correcta, puesto que la cuestión no era tanto si ese interés es o no excesivo, como si es «notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso», y una diferencia tan importante respecto del tipo medio tomado como referencia permite considerar el interés estipulado como «notablemente superior al normal del dinero».
vi) Corresponde al prestamista la carga de probar la concurrencia de circunstancias excepcionales que justifiquen la estipulación de un interés notablemente superior al normal en las operaciones de crédito al consumo.
vii) No pueden considerarse como circunstancias excepcionales que justifiquen un interés notablemente superior al normal del dinero el riesgo derivado del alto nivel de impagos anudado a operaciones de crédito al consumo concedidas de un modo ágil y sin comprobar adecuadamente la capacidad de pago del prestatario, por cuanto que la concesión irresponsable de préstamos al consumo a tipos de interés muy superiores a los normales, que facilita el sobreendeudamiento de los consumidores y trae como consecuencia que quienes cumplen regularmente sus obligaciones tengan que cargar con las consecuencias del elevado nivel de impagos, no puede ser objeto de protección por el ordenamiento jurídico.
2.- De lo expuesto se desprende que no fue objeto del recurso resuelto en aquella sentencia determinar si, en el caso de las tarjetas revolving, el término comparativo que ha de utilizarse como indicativo del «interés normal del dinero» es el interés medio correspondiente a una categoría determinada, de entre las que son publicadas en las estadísticas oficiales del Banco de España. En la instancia había quedado fijado como tal término de comparación el tipo medio de las operaciones de crédito al consumo(entre las que efectivamente puede encuadrarse el crédito mediante tarjetas revolving), sin que tal cuestión fuera objeto de discusión en el recurso de casación, puesto que lo que en este se discutía en realidad es si la diferencia entre el interés del crédito revolving objeto de aquel litigio superaba ese índice en una proporción suficiente para justificar la calificación del crédito como usurario. Tan solo se afirmó que para establecer lo que se considera «interés normal» procede acudir a las estadísticas que publica el Banco de España sobre los tipos de interés que las entidades de crédito aplican a las diversas modalidades de operaciones activas y pasivas.
3.- A lo anteriormente expuesto se añadía el hecho de que el Banco de España no publicaba en aquel entonces el dato correspondiente al tipo medio de los intereses de las operaciones de crédito mediante tarjetas de crédito o revolving, sino el más genérico de operaciones de crédito al consumo, lo que puede explicar que en el litigio se partiera de la premisa de que el índice adecuado para realizar la comparación era el tipo medio de las operaciones de crédito al consumo publicado por el Banco de España.”
A continuación, en relación a la referencia del interés normal del dinero que ha de utilizarse para determinar si el interés de un préstamo o crédito es notoriamente superior al interés normal del dinero, determina el Alto Tribunal que:
“1.- Para determinar la referencia que ha de utilizarse como «interés normal del dinero» para realizar la comparación con el interés cuestionado en el litigio y valorar si el mismo es usurario, debe utilizarse el tipo medio de interés, en el momento de celebración del contrato, correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y si existen categorías más específicas dentro de otras más amplias(como sucede actualmente con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica, con la que la operación crediticia cuestionada presenta más coincidencias(duración del crédito, importe, finalidad, medios a través de los cuáles el deudor puede disponer del crédito, garantías, facilidad de reclamación en caso de impago, etc.), pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio.
2.- A estos efectos, es significativo que actualmente el Banco de España, para calcular el tipo medio ponderado de las operaciones de crédito al consumo, no tenga en cuenta el de las tarjetas de crédito y revolving, que se encuentra en un apartado específico.
3.- En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
4.- En consecuencia, la TAE del 26,82% del crédito revolving(que en el momento de interposición de la demanda se había incrementado hasta el 27,24%, ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, que, según se fijó en la instancia, era algo superior al 20%, por ser el tipo medio de las operaciones con las que más específicamente comparte características la operación de crédito objeto de la demanda. No se ha alegado ni justificado que cuando se concertó el contrato el tipo de interés medio de esas operaciones fuera superior al tomado en cuenta en la instancia.
5.- Al tratarse de un dato recogido en las estadísticas oficiales del Banco de España elaboradas con base en los datos que le son suministrados por las entidades sometidas a su supervisión, se evita que ese «interés normal del dinero» resulte fijado por la actuación de operadores fuera del control del supervisor que apliquen unos intereses claramente desorbitados.”
Esta doctrina jurisprudencial ha sido reiterada recientemente en Sentencia nº367/2022, de 4 de mayo, que consideraba que “no existen razones para apartarse de la doctrina sentada(...), que reproduciremos en lo fundamental”. En el mismo sentido, la Sentencia del Alto Tribunal nº 643/2022, de 4 de octubre, en que, nuevamente, se reitera la señalada doctrina, insistiendo en que el tipo medio con el que debe realizarse la comparación en el caso concreto para determinar si el tipo de interés establecido en el contrato es usurario es aquel que corresponda a los productos con los que la operación cuestionada presenta más similitudes, esto es, para el caso de que no se recojan los tipos correspondientes a las tarjetas revolving, la comparación deberá realizarse conforme a los aplicados a las tarjetas recargables o de pago aplazado.
Asimismo, en sentencia de Pleno 258/2023, de 15 de febrero, el Alto Tribunal ha fijado como criterio-a falta de un criterio legal aceptable sobre el margen superior aceptable para no incurrir en usura, ante las exigencias de predecibilidad en un contexto de litigación en masa- que el interés en los contratos de tarjeta de crédito revolving en los que hasta ahora el interés medio se ha situado por encima del 15%, es notablemente superior al interés normal del dinero si la diferencia entre el tipo marcado y el pactado supera los seis puntos porcentuales.
También reitera la Sala que para la comparación entre el tipo de interés medio y el aplicado hay que acudir al boletín estadístico del Banco de España y que, si bien es cierto que se consigna el TEDR, que equivale al TAE sin comisiones, la diferencia ordinariamente no será determinante porque se exige que el interés pactado sea notablemente superior al normal de mercado.
TERCERO.- De conformidad con lo expuesto, el crédito que nos ocupa que ha de compararse con el tipo medio de interés de las operaciones de crédito mediante tarjetas de crédito y revolving de las estadísticas del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda.
En este caso, y dado que el contrato de tarjeta de crédito se suscribió en septiembre de 2011 hay que estar a la tabla de los tipos de interés, activos y pasivos, aplicados por las entidades de créditos en dicho año. En dicho año, el tipo medio de interés aplicado a las tarjetas de crédito a pago aplazado era de un 20,283% TAE.
Es evidente, por tanto, que no puede considerarse usurario el tipo aplicado al contrato celebrado, siendo así que no solo es que no sea notablemente superior al normal del dinero, sino que, además, es inferior al tipo medio aplicado por las entidades de crédito a las operaciones de crédito de la misma naturaleza a la de la presente litis.
CUARTO. – De forma subsidiaria, interesa la demandante se declare la nulidad de las cláusulas que a continuación se examinarán.
En primer lugar, se solicita la declaración de abusividad de la cláusula que establece los intereses remuneratorios. Respecto de ello, ha de señalarse que no cabe examinar la abusividad de los intereses remuneratorios por tratarse de una cláusula esencial del contrato, pero sí es posible que tal cláusula sea objeto de control de trasparencia e incorporación.
Dispone en cuanto este extremo el artículo 7 de la Ley sobre Condiciones Generales de la Contratación que “no quedarán incorporadas al contrato las siguientes condiciones generales: a) Las que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, cuando sea necesario, en los términos resultantes del artículo 5. b) Las que sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato.”
Por otro lado, el artículo 80.1 de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente a fecha de celebración del contrato, disponía que “En los contratos con consumidores y usuarios que utilicen cláusulas no negociadas individualmente, incluidos los que promuevan las Administraciones públicas y las entidades y empresas de ellas dependientes, aquéllas deberán cumplir los siguientes requisitos:
a) Concreción, claridad y sencillez en la redacción, con posibilidad de comprensión directa, sin reenvíos a textos o documentos que no se faciliten previa o simultáneamente a la conclusión del contrato, y a los que, en todo caso, deberá hacerse referencia expresa en el documento contractual.
b) Accesibilidad y legibilidad, de forma que permita al consumidor y usuario el conocimiento previo a la celebración del contrato sobre su existencia y contenido.
Sin perjuicio de lo establecido en el artículo 63.1, en los casos de contratación telefónica o electrónica con condiciones generales será necesario que conste, en los términos que reglamentariamente se establezcan, la aceptación de todas y cada una de las cláusulas del contrato, sin necesidad de firma convencional. En este supuesto, se enviará inmediatamente al consumidor y usuario justificación de la contratación efectuada por escrito o, salvo oposición expresa del consumidor y usuario, en cualquier soporte de naturaleza duradera adecuado a la técnica de comunicación a distancia utilizada, donde constarán todos los términos de la misma. La carga de la prueba del cumplimiento de esta obligación corresponde al predisponente.
El cómputo del plazo para el ejercicio del derecho de desistimiento del consumidor y usuario en la contratación telefónica o electrónica con condiciones generales, en los supuestos en que reglamentariamente esté previsto, se regirá por lo dispuesto en el artículo 71.
c) Buena fe y justo equilibrio entre los derechos y obligaciones de las partes, lo que en todo caso excluye la utilización de cláusulas abusivas.”
Desde un punto de vista jurisprudencial, como se anticipaba, el Tribunal Supremo ha declarado la imposibilidad de declarar nula por abusiva una cláusula esencial del contrato, como es la relativa los intereses remuneratorios, pero sí es posible que tal cláusula sea objeto de control de trasparencia, y así “aunque doctrinalmente no hay una posición unánime al respecto, debe entenderse, por aplicación teleológica de la Directiva del 93, artículo 4.2, que los elementos esenciales del contrato, si bien excluidos del control de contenido, no obstante pueden ser objeto de control por la vía de inclusión y de transparencia( artículos 5.5 y 7 de la ley de condiciones generales y 10.1. a) de la ley general de defensa de consumidores y usuarios).”(STS de 18 de junio de 2012).
En el mismo sentido, la STS de 4 de marzo de 2020, que establece en su fundamento jurídico tercero “1.- La doctrina jurisprudencial que fijamos en la sentencia del pleno de esta sala 628/2015, de 25 de noviembre, cuya infracción alega la recurrente, puede sintetizarse en los siguientes extremos: i) La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter «abusivo» del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia. La expresión de la TAE es requisito imprescindible, aunque no suficiente por sí solo, para que la cláusula que establece el interés remuneratorio pueda ser considerada transparente. No cabe duda que la condición relativa al interés remuneratorio(precio del contrato) debe ser calificada como cláusula que define el objeto principal del contrato y que, por tanto, no cabe el control del precio. Los intereses remuneratorios forman parte del precio establecido en el contrato de préstamo o de crédito y por tanto su fijación se rige por el principio de la autonomía de la voluntad, no siendo posible el control de su eventual abusividad. Pero sí podemos analizar el control de transparencia, que comprende el control de inclusión, la información que se le dio al cliente, y el control de comprensibilidad, si llegó a entender el contenido de la cláusula y lo que significa. Por tanto, el precio no es revisable por el tribunal, ya que la fijación de los elementos básicos del contrato queda sometida al libre acuerdo de las partes, pues la autonomía de la voluntad es un principio básico de nuestro ordenamiento jurídico. Ahora bien, cosa diferente es que el precio ha de quedar fijado de forma clara y precisa que permita al consumidor representarse de una manera adecuada el coste real del objeto del contrato.”
En fin, la STS 26 noviembre 2018 afirma que “la finalidad del control de transparencia en los préstamos en divisas es la de garantizar que las instituciones financieras faciliten a los prestatarios la información suficiente para que éstos puedan tomar decisiones fundadas y prudentes; a este respecto, esta exigencia implica que una cláusula con arreglo a la cual el préstamo ha de reembolsarse en la misma divisa extranjera en que se contrató debe ser comprendida por el consumidor en el plano formal y gramatical, así como en cuanto a su alcance concreto, de manera que un consumidor medio, normalmente informado y razonablemente atento y perspicaz, pueda no sólo conocer la posibilidad de apreciación o de depreciación de la divisa extranjera en que el préstamo se contrató, sino también valorar las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones financieras; de lo que se trata es de que el prestatario esté claramente informado de que, al suscribir un contrato de préstamo denominado en una divisa extranjera, se expone a un riesgo de tipo de cambio que le será, eventualmente, difícil de asumir desde un punto de vista económico en caso de devaluación de la moneda en la que percibe sus ingresos”.
En idéntico sentido, reiterada jurisprudencia menor, pudiendo citar a modo ejemplificativo el Auto de la Audiencia Provincial de Barcelona nº78/2018, de 13 de abril de 2018 “En suma, en atención a lo expuesto, es obligado concluir que desde la perspectiva del control de transparencia, el pacto de interés remuneratorio contenido en el anverso del contrato de autos(condición 4ª), no cumple las exigencias expresadas en tanto que no suministra al contratante la información precisa, de manera clara, destacada y separada, del elemento esencial y determinante del contrato que constituye la fijación de un interés en la cantidad expresada impidiendo a la prestataria la asunción de la verdadera carga económica del contrato”.
En resumidas cuentas, los intereses remuneratorios forman parte del precio establecido en el contrato de préstamo o de crédito, y por ello su fijación se rige por el principio de autonomía de la voluntad de las partes, no siendo posible el control de abusividad, salvo que la cláusula no sea clara y comprensible, de conformidad con lo dispuesto en el artículo 4.2 de la Directiva 93/13/CEE. Dicho en otras palabras, los tribunales no podrán entrar a valorar de oficio el contenido de la cláusula relativa a los intereses remuneratorios, declarándolos abusivos. No obstante, sí es posible el control de transparencia de dichas cláusulas, y por esta vía sí podrá declararse la nulidad de la cláusula que regula los intereses remuneratorios. Este control de transparencia se constriñe a verificar si se cumplen las exigencias de claridad, concreción y sencillez en la cláusula en cuestión, tanto formal como materialmente, debiendo el consumidor, con una simple lectura de la cláusula, obtener la información necesaria para adoptar una decisión con total conocimiento de las consecuencias económicas y jurídicas que va a conllevar la contratación y tras haber podido comparar las distintas ofertas de las entidades de crédito para elegir entre ellas la más favorable a sus intereses.
QUINTO.- En el caso que nos ocupa, la cláusula relativa a los intereses remuneratorios(cláusula 13 de las condiciones) no supera el control de transparencia formal o control de incorporación, dado que se redacta en caracteres tipográficos cuyo tamaño es de un milímetro y con escaso interlineado, lo que dificulta enormemente su lectura, por lo que difícilmente ha podido ser aceptada por la parte prestataria. Dicho en otros términos, el que el interés remuneratorio no supere el necesario control de transparencia impide que al consumidor el acceso a la cláusula relativa a los intereses remuneratorios, pudiendo comprender de manera clara cuál es la carga económica afecta a dicho contrato. A estos efectos, señalar que, si bien es cierto que cuando se celebró el contrato la LGDCU no exigía un determinado tamaño de letra ni de interlineado sí era exigible que el contrato fuera leíble, porque en la fecha de la contratación estaban plenamente vigentes los requisitos de transparencia, claridad, concreción, sencillez y legibilidad de las cláusulas no negociadas individualmente, en los términos que han quedado anteriormente expuestos(AAP 419/2022, de 22 de diciembre). Así las cosas, tal y como establece el artículo 7 de la LCGC, no quedarán incorporadas al contrato las condiciones generales que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato, ni las que sean ilegibles.
Por lo demás, no obsta en ningún caso a las anteriores consideraciones la mención al TAE comprendida en las “condiciones de liquidación” del contrato, habida cuenta que, ni constituye la cláusula de intereses remuneratorios propiamente dicha, ni la única alusión a la referencia numérica a la Tasa Anual Equivalente puede hacer considerar – y aquí nos adentraríamos en el control de transparencia material o de comprensibilidad material- supone que el Banco haya facilitado al cliente información necesaria para la comprensión del sistema de amortización aplaza de las cantidades dispuestas, máxime cuando nos encontramos ante un crédito revolvente o revolving, sin que se comprenda mención clara a la modalidad de pago establecida, señalando el término revolving, tampoco a si el contrato prevé la capitalización del capital, ni se desarrolle en modo alguno el sistema de amortización en caso de aplazamiento del pago del crédito. Es de señalar que dicha información ha de prestarse por las entidades crediticias de forma obligatoria con carácter previo a la contratación cuando el crédito dispuesto no se satisface en su totalidad al final del periodo de liquidación pactado(es decir, en caso de crédito revolvente), de conformidad con el artículo 33 bis y 33 ter de la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente. De este modo, y aunque no se encontraba en vigor cuando se suscribió el contrato, sí puede tomarse como referencia para valorar si de tal documento el consumidor medio pudo obtener la información necesaria para conocer la carga económica y jurídica de la contratación lo que, habida cuenta de las circunstancias antes señaladas, ha de llevar a una conclusión negativa.
Las mismas consideraciones pueden hacerse extensivas respecto de la cláusula relativa a las comisiones que la demandada impugna, siendo así que, no cumpliendo tampoco dichas cláusulas los requisitos de trasparencia formal, han de ser reputadas abusivas y tenerse por no incorporadas en el contrato celebrado.
En cuanto a la prescripción alegada por la demandada, la jurisprudencia admite que, mientras que la acción de nulidad es imprescriptible, la acción de restitución derivada de la declaración de nulidad sí está sujeta a plazo de prescripción. Sin embargo, se plantea el problema de que no existe un criterio jurisprudencial único acerca del inicio del cómputo del plazo de prescripción.
En efecto, tiene declarado el TJUE que no se oponen a una normativa nacional que, al mismo tiempo que establece el carácter imprescriptible de la acción cuyo objeto es declarar la nulidad de la cláusula abusiva incluida en un contrato celebrado entre un profesional y un consumidor, somete a un plazo de prescripción de la acción dirigida a hacer valer los efectos restitutorios de esta declaración, siempre y cuando ese plazo no sea menos favorable que el aplicable a recursos similares de carácter interno(principio de equivalencia) y no haga imposible en la práctica o excesivamente difícil el ejercicio de los derechos concedidos por el ordenamiento jurídico de la Unión, en particular por la Directiva 93/13(principio de efectividad)(sentencias de 9 de julio de 2020 y de 16 de julio de 2020).
Asimismo, el Tribunal Supremo ha planteado cuestión prejudicial en el Auto de 22 de julio 2021 en orden a si es compatible con los arts. 6 y 7.1 de la Directiva 93/13/ y del principio de seguridad jurídica que informa el ordenamiento jurídico de la UE que el cómputo del plazo de prescripción de la acción previsto en el artículo 1964 del CC no comience a transcurrir, hasta que por sentencia firme se haya declarado la nulidad de dicha cláusula, o desde la fecha de las sentencias del Tribunal Supremo que fijaron doctrina jurisprudencial sobre los efectos restitutorios(sentencias 44, 46, 47, 48 y 49 de 23 de enero de 2019), o fecha de las sentencias del Tribunal de Justicia que declararon que la acción de restitución podía estar sujeta a un plazo de prescripción.
En cualquier caso, descartado el que el día inicial pueda fijarse en la fecha de contrato o de los pagos, y partiendo de la base de que el plazo general de prescripción en el CCCat es de 15 años, sea cual sea la postura adoptada de las que se plantean, lo cierto es que acción de restitución no se encontraría prescrita, pues no ha transcurrido dicho plazo desde ninguno de dichos momentos.
SEXTO.- En virtud del artículo 1303 CC, la parte demandada deberá abonar los intereses devengados desde el pago cada uno de los conceptos declarados nulos, conforme se determine en fase de ejecución de sentencia.
SEPTIMO.- De conformidad con lo previsto en el artículo 394 LEC, corresponde la imposición de las costas a la parte demandada.
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMAR INTEGRAMENTE la demanda interpuesta por la Procuradora de los Tribunales Dª ████████, en nombre y representación de Dª ████████, contra la mercantil CAIXABANK PAYMENTS& CONSUMER, E.F.C., S.A.U, representada por el Procurador de los Tribunales D. ████████ y, en consecuencia, declaro nulas la cláusula relativa a los intereses remuneratorios y la cláusula relativa a las comisiones, teniéndose por no puestas, y condeno a la parte demandada a estar y a pasar por esta declaración, así como a restituir a la parte demandada todas las cantidades percibidas de ésta en virtud de las cláusulas declaradas abusivas, con los intereses legales desde el pago cada uno de los conceptos declarados nulos, conforme se determine en fase de ejecución de sentencia.
Se imponen las costas a la parte demandada.
Notifíquese la presente resolución a las partes, haciéndoles saber que contra la misma cabe interponer RECURSO DE APELACIÓN ante este Juzgado dentro del plazo de VEINTE DÍAS, a contar desde el siguiente a su notificación.
Para ello, deberán exponer las alegaciones en que se base la impugnación y citar la resolución apelada y pronunciamientos que se impugnan. Del presente recurso conocerá la Audiencia Provincial de Barcelona, de conformidad con los artículos 458 y 463 de la Ley de Enjuiciamiento civil, en su redacción dada por la Ley 37/2011, de 10 de octubre.
De acuerdo con la Disposición Adicional 15ª de la Ley Orgánica del Poder Judicial, introducida por la Ley Orgánica 1/2008, de 3 de noviembre, para la interposición del referido recurso, será necesaria la previa constitución de un depósito de CINCUENTA EUROS, que deberá ser necesariamente consignado en la Cuenta de Depósitos y Consignaciones de este órgano judicial, aportando constancia documental del mismo. No se admitirá a trámite el recurso si no se constituye el referido depósito.
Así por esta mi Sentencia, lo pronuncio, mando y firmo.
PUBLICACION.- La anterior Sentencia ha sido dada, leída y publicada en audiencia pública por la Sra. Juez que la firma, en el mismo día de su fecha. Doy fe.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Llevamos años reclamando tarjetas tarjeta de crédito como esta
Déjanos revisar tu caso; la consulta es gratuita y sin compromiso.
Consulta gratuita WhatsApp