Sentencia real · falta de transparencia · segunda instancia
Sentencia 739/2026 de Barcelona: confirma nulidad por falta de transparencia de tarjeta de Wizink Bank
| Nº de sentencia | 739/2026 |
|---|---|
| Órgano | Sección Cuarta de la Audiencia Provincial de Barcelona |
| Ciudad | Barcelona |
| Fecha | 30 de septiembre de 2026 |
| Procedimiento | Recurso de apelación 602/2024-M |
| Entidad | Wizink Bank |
| Vía de nulidad | Otra |
La Sección Cuarta de la Audiencia Provincial de Barcelona desestima el recurso de apelación de Wizink Bank y confirma la sentencia de primera instancia que declaró la nulidad del contrato de tarjeta de crédito por falta de transparencia.
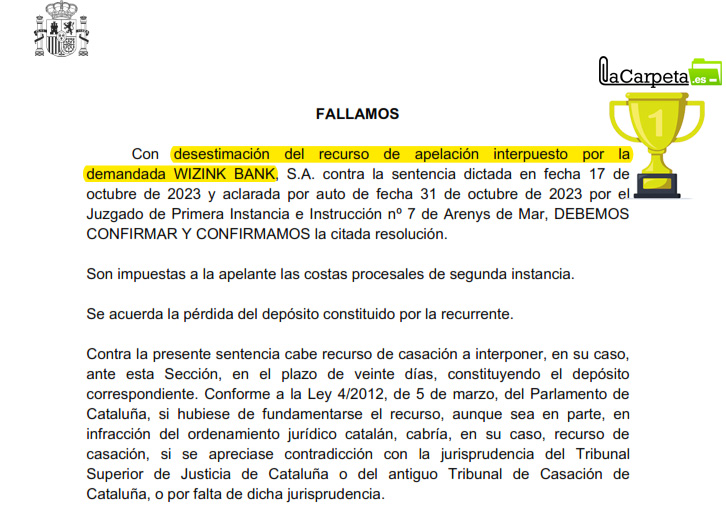
«Con desestimación del recurso de apelación interpuesto por la demandada, DEBEMOS CONFIRMAR Y CONFIRMAMOS la citada resolución.»
Fallo de la sentencia 739/2026, Sección Cuarta de la Audiencia Provincial de Barcelona
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Sección nº 04 de la Audiencia Provincial de Barcelona. Civil
Calle Roger de Flor, 62-68, Quarta planta- Barcelona - C.P.: 08013
N.I.G.: ***
Recurso de apelación ***/2024-M
Materia: Juicio Ordinario
Órgano de origen: CIV- Sección Civil y de Instrucción del TI de Arenys de Mar. Plaza nº 7
Procedimiento de origen: Procedimiento ordinario ***/2022
Parte recurrente/Solicitante: WIZINK BANK, S.A.
Procurador/a: ████████████████
Abogado/a: ████████████████
Parte recurrida: ████████████████
Procurador/a: ████████████████
Abogado/a: ████████████████
SENTENCIA Nº ***/2026
Magistrados/Magistradas:
• ████████████████
• ████████████████
• ████████████████
Barcelona, *** de septiembre de 2026
Ponente: ████████████████
Vistos por la Sección Cuarta de la Audiencia Provincial de Barcelona los autos de procedimiento Ordinario número ***/2022-E, seguido ante el Juzgado de Primera Instancia e Instrucción nº 7 de Arenys de Mar, a instancia de ████████████████, representada por el procurador ████████████████, contra WIZINK BANK, S.A., representada por la procuradora ████████████████, autos que están pendientes ante dicha sección en virtud del recurso de apelación interpuesto por la demandada contra la sentencia dictada en fecha 17 de octubre de 2023 y aclarada por auto de fecha 31 de octubre de 2023 por el indicado Juzgado
ANTECEDENTES DE HECHO
PRIMERO.- El Juzgado de Primera Instancia dictó sentencia, cuyo Fallo fue del siguiente tenor:
“ESTIMAR INTEGRAMENTE la demanda interpuesta por la Procuradora de los Tribunales Dª ████████████████, en nombre y representación de Dª ████████████████, contra la mercantil CAIXABANK PAYMENTS& CONSUMER, E.F.C., S.A.U, representada por el Procurador de los Tribunales D. ████████████████ y, en consecuencia, declaro nulas la cláusula relativa a los intereses remuneratorios y la cláusula relativa a las comisiones, teniéndose por no puestas, y condeno a la parte demandada a estar y a pasar por esta declaración, así como a restituir a la parte demandada todas las cantidades percibidas de ésta en virtud de las cláusulas declaradas abusivas, con los intereses legales desde el pago cada uno de los conceptos declarados nulos, conforme se determine en fase de ejecución de sentencia.
Se imponen las costas a la parte demandada”.
La parte dispositiva del auto de aclaración posterior fue del siguiente tenor:
“Estimo la petición formulada por la Procuradora ████████████████ de la parte demandante del fallo de la sentencia de fecha 17/10/23, en el sentido donde consta:
”ESTIMAR ÍNTEGRAMENTE la demanda interpuesta por la procuradora de los Tribunales Dª ████████████████, en nombre y representación de Dª ████████████████, contra la mercantil CAIXABANK PAYMENTS& CONSUMER, E.F.C., S.A.U, representada por el Procurador de los Tribunales D. ████████████████ y, en consecuencia, declaro nulas la cláusula relativa a los intereses remuneratorios..”
debe constar:
”ESTIMAR ÍNTEGRAMENTE la demanda interpuesta por la procuradora de los Tribunales ████████████████, en nombre y representación de Dña. ████████████████, contra la mercantil WIZINK BANK, S.A., representada por el Procurador de los Tribunales D. ████████████████..”.
SEGUNDO.- Contra dicha resolución se interpuso recurso de apelación por la representación de la parte demandada. Admitido a trámite el recurso, se dio traslado a la parte contraria, quien se opuso. Seguidamente, se elevaron las actuaciones a la Audiencia Provincial, donde, una vez turnadas a esta Sección y, tras los trámites correspondientes, se señaló fecha para la celebración de la deliberación, votación y fallo para el día 10 de septiembre de 2026.
TERCERO.- En la tramitación de este procedimiento se han observado las normas procesales esenciales aplicables al caso.
Se designó ponente a la magistrada ████████████████
FUNDAMENTOS DE DERECHO
PRIMERO.- 1. Por parte de la demandada, WIZINK BANK, S.A., se interpone recurso de apelación contra la sentencia por la cual fue estimada la demanda que, en fecha 8 de abril de 2022, presentó en su contra Dña. ████████████████, quien solicitó que fuese dictada sentencia por la que:
“1.- Se declare la nulidad del contrato de tarjeta de crédito suscrito entre nuestro representado y la entidad demandada, por el carácter usurario de las condiciones generales contenidas en dicho contrato que establecían: . el interés mensual para el fraccionamiento de pago. . la comisión por reclamación de posiciones deudoras. . El interés anual para compras.
Por lo que, con carácter principal, que se declare la nulidad del crédito TARJETA WIZINK, con nº de contrato de tarjeta, suscrito con la entidad demandada(DOCUMENTO nº 1), con las consecuencias previstas en el art. 3 de la Ley de Represión de la Usura, esto es, el prestatario estará obligado a entregar sólo la suma recibida, debiendo la entidad demandada imputar el pago de todas las cantidades satisfechas por conceptos diferentes al importe prestado, es el caso de los intereses, comisiones y seguros que se hubieran cobrado, a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal del desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta sentencia- subsidiariamente desde la reclamación hasta Sentencia- y, desde ésta, el interés moratorio hasta completo pago. Todo ello con expresa imposición de las costas.
En consecuencia, se condene a la demandada, como consecuencia legal inherente a la declaración de nulidad por existencia de usura, de conformidad con el artículo 3de la LRU, a abonar a la parte actora las cuantías que excedan del total del capital que le haya prestado, tomando en cuenta el total de lo ya recibido por todos los conceptos cargados y percibidos al margen de dicho capital y que ya hayan sido abonados por el demandante, con ocasión del citado documento o contrato, especialmente las cantidades cobradas por los conceptos de comisión por disposición de efectivo, intereses, comisión por reclamación de cuota impagada y cuotas de seguros asociados a la tarjetade crédito, según se determine en ejecución de Sentencia, aportando para su correcta determinación todas las liquidaciones y extractos mensuales de la tarjeta de crédito completos y correlativos remitidos al cliente desde la fecha de suscripción del contrato hasta la última liquidación practicada, todo ello con el correspondiente interés legal desde el momento de su pago e incrementado en dos puntos desde el dictado de la sentencia, en virtud del artículo 576 de la LEC; y
(...) Se condene a la demandada al pago de las costas de este proceso.
Para el caso de que no se entienda que el contrato es nulo por establecer un interés usurario, con carácter subsidiario:
1.- Se declare LA NULIDAD POR ABUSIVIDAD POR FALTA DE.TRANSPARENCIA Y POR NO SUPERAR EL CONTROL DEINCORPORACIÓN como condiciones generales de contratación de la cláusula relativaa la fijación del tipo de interés remuneratorio(interés mensual), de la cláusula relativa, a la comisión por posiciones deudoras del crédito TARJETA CITADA, suscrito con la entidad demandada(Documentos nº 1), y en consecuencia, se tengan por no puestas, y, subsidiariamente, su nulidad y que se tengan por no puestas por abusivas las cláusulas relativas al interés de demora, remuneratorio y comisión por reclamación de posiciones deudoras.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración y las elimine del contrato, dejando subsístente el resto del contrato.
3.- Que, como consecuencia de lo anterior, se condene a la entidad demandada a imputarle pago de todos los intereses y comisiones que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento”.
2. Partió la actora en la demanda de que, teniendo la condición de consumidora, contrató con BANCO POPULAR ESPAÑOL, S.A. una tarjeta revolving denominada “Visa”, no indicándosele en el momento de la entrega de la tarjeta(vía postal) información alguna sobre las cláusulas de la misma.
Ejercitó con carácter principal acción de nulidad del interés remuneratorio con base en su carácter usurario, al ser una TAE del 27,94%. De modo subsidiario, ejercitó acción de nulidad por abusividad, basada en la falta de cumplimiento de los controles de incorporación y transparencia del interés remuneratorio y de la comisión de reclamación de posiciones deudoras, que adujo era de 39 euros. Adujo la actora que aportaba modificación de contrato y extractos como documento nº 1, y que nunca llegó a aportarse el contrato vigente entre WIZINK BANK, S.A. y la actora; añadió que dirigió reclamación amistosa a la demandada, la cual fue rechazada(documento nº 2), y que, posteriormente, recibió carta de la demandada, donde alegaba que había reducido voluntariamente la TAE al 21,94%.
Alegó, asimismo, que el clausulado del contrato suscrito, no negociado individualmente, presentaba un importante desequilibrio entre las obligaciones y derechos de las partes, en contra de las exigencias de la buena fe, y que, en cuanto al formato de contrato, resultaba prácticamente ilegible por el mínimo tamaño de la letra e impedía la apreciación de las cláusulas que señalaba como nulas; ni siquiera se identificaba cada apartado en el pliego de condiciones, sino que se presentaban en el mismo tipo y tamaño ínfimo de letra, sin posibilidad de apreciar una fácil lectura ni siquiera de manera muy pormenorizada, con lo que quedaba evidencia una total falta de transparencia, sin cumplirse el control de incorporación. Además, las cláusulas que regulaban el coste real de los pagos aplazados y de la disposición de efectivo, y el coste de los incumplimientos, no le fueron explicadas antes de contratar, y la actora no tuvo oportunidad de conocer con antelación que el precio del contrato, para los pagos aplazados y disposición de efectivo tenía una cuantía extremadamente elevada e incrementable a discreción del Banco en cualquier momento, al no haber recibido explicaciones y no haberse entregado documentación informativa, con el agravante de que el texto contractual con letra de menos de un milímetro no permitió captar ese precio, y menos aún las condiciones o requisitos de su modificabilidad. Concluyó alegando que el precio, que, como condición general de la contratación, estuvo excluido de toda negociación, no fue claro, ni comprensible, ni accesible, ni transparente, y que también había de considerase nulo por abusivo en aplicación del art. 4.2, in fine, de la Directiva 13/93/CEE, y, siendo nulo el precio del contrato, que es un elemento esencial o estructural del mismo, no resultaba posible que el contrato subsistiera, en aplicación de lo previsto en el art. 1261-2º CC, por lo que su nulidad por abusivo debía conllevar el efecto de tener que restituirse todo lo pagado o recibido debido al uso de la tarjeta.
3. La demandada contestó a la demanda y se opuso. Negó que el interés remuneratorio tuviese carácter usurario, conforme a los tipos aplicados por otras entidades en contratos similares, y conforme a la jurisprudencia sentada a partir de la STS, Pleno de la Sala Primera, de 4 de mayo de 2022(“sentencia revolving”). Negó también la falta de cumplimiento de los controles de incorporación y de transparencia material. Y alegó que era apreciable la prescripción de la acción restitutoria ejercitada, por el transcurso de cinco años.
4. En la sentencia, se parte de que la demandada estuvo durante el procedimiento en situación procesal de rebeldía. No se acoge la acción principal, fundada en la usura del interés remuneratorio, comparando a tal efecto la TAE del 18,85% que figura en el contrato aportado por ambas partes con el interés medio del 20,283%, y por aplicación de la jurisprudencia sentada en las SSTS, Pleno de la Sala Primera, nº 628/2015, de 25 de noviembre, n1 600/2020, de 4 marzo, nº 367/2022, de 4 de mayo y nº 258/2023, de 15 de febrero.
Se señala, sin embargo, que no se cumplen los controles de incorporación y de transparencia material. Se razona al respecto que “la cláusula relativa a los intereses remuneratorios(cláusula 13 de las condiciones) no supera el control de transparencia formal o control de incorporación, dado que se redacta en caracteres tipográficos cuyo tamaño es de un milímetro y con escaso interlineado, lo que dificulta enormemente su lectura, por lo que difícilmente ha podido ser aceptada por la parte prestataria. Dicho en otros términos, el que el interés remuneratorio no supere el necesario control de transparencia impide que al consumidor el acceso a la cláusula relativa a los intereses remuneratorios, pudiendo comprender de manera clara cuál es la carga económica afecta a dicho contrato. A estos efectos, señalar que, si bien es cierto que cuando se celebró el contrato la LGDCU no exigía un determinado tamaño de letra ni de interlineado sí era exigible que el contrato fuera leíble, porque en la fecha de la contratación estaban plenamente vigentes los requisitos de transparencia, claridad, concreción, sencillez y legibilidad de las cláusulas no negociadas individualmente, en los términos que han quedado anteriormente expuestos (AAP 419/2022, de 22 de diciembre). Así las cosas, tal y como establece el artículo 7 de la LCGC, no quedarán incorporadas al contrato las condiciones generales que el adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato, ni las que sean ilegibles”.
Seguidamente, se señala que “no obsta en ningún caso a las anteriores consideraciones la mención al TAE comprendida en las “condiciones de liquidación” del contrato, habida cuenta que, ni constituye la cláusula de intereses remuneratorios propiamente dicha, ni la única alusión a la referencia numérica a la Tasa Anual Equivalente puede hacer considerar – y aquí nos adentraríamos en el control de transparencia material o de comprensibilidad material- supone que el Banco haya facilitado al cliente información necesaria para la comprensión del sistema de amortización aplaza de las cantidades dispuestas, máxime cuando nos encontramos ante un crédito revolvente o revolving, sin que se comprenda mención clara a la modalidad de pago establecida, señalando el término revolving, tampoco a si el contrato prevé la capitalización del capital, ni se desarrolle en modo alguno el sistema de amortización en caso de aplazamiento del pago del crédito”. Se precisa que “dicha información ha de prestarse por las entidades crediticias de forma obligatoria con carácter previo a la contratación cuando el crédito dispuesto no se satisface en su totalidad al final del periodo de liquidación pactado(es decir, en caso de crédito revolvente), de conformidad con el artículo 33 bis y 33 ter de la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente(...) y aunque no se encontraba en vigor cuando se suscribió el contrato, sí puede tomarse como referencia para valorar si de tal documento el consumidor medio pudo obtener la información necesaria para conocer la carga económica y jurídica de la contratación lo que, habida cuenta de las circunstancias antes señaladas, ha de llevar a una conclusión negativa”.
Se añade que “Las mismas consideraciones pueden hacerse extensivas respecto de la cláusula relativa a las comisiones que la demandada impugna, siendo así que, no cumpliendo tampoco dichas cláusulas los requisitos de trasparencia formal, han de ser reputadas abusivas y tenerse por no incorporadas en el contrato celebrado”.
No se aprecia la excepción de prescripción.
5. La apelante solicita en su recurso la revocación de la sentencia recurrida, a fin de que sea desestimada la demanda.
6. La apelada se opone al recurso, y solicita la confirmación de la sentencia recurrida.
SEGUNDO.- Sobre la infracción de los arts.5 y 7 de la LCGC, y de los arts. 80 y 81 LGDCU. Errónea valoración de la prueba
1. La apelante parte de que, en contra de lo que se señala en la sentencia recurrida acerca de que “no contestó a la demanda, siendo declarada en situación de rebeldía procesal, si bien compareció en forma precluido dicho trámite y con carácter previo a la celebración de la audiencia previa”, sí compareció y contestó a la demanda en legal forma. Seguidamente, tras alegar que el contrato data de 29 de noviembre de 2011, niega el incumplimiento por su parte de los controles de incorporación y de transparencia material.
En cuando al control de inclusión, de incorporación, o de transparencia formal, aduce que el consumidor tuvo acceso a la cláusula en cuestión, que ésta quedó incorporada al contrato, y que se trata de una estipulación legible y gramaticalmente comprensible, superando el Reglamento tamaño de 1,5 milímetros, aunque no era exigido dicho tamaño en el momento de la contratación; el Reglamento está compuesto por distintas cláusulas claramente diferenciadas unas de otras, en las que se emplean títulos fácilmente comprensibles destacados en negrita y en un color llamativo, lo que permite a los consumidores identificarlas fácilmente; la cláusula en la que se define el coste de la Tarjeta, por su relevancia, está situada en una ubicación destacada, separada del resto(aunque en el mismo documento), de manera que el consumidor pueda identificarla incluso con un simple vistazo al Reglamento, que incluye un lenguaje sencillo, fácil de entender para el consumidor medio, y en el que se explican detalladamente las distintas modalidades de pago y las implicaciones económicas que suponen la utilización de cada una de ellas.
En cuanto a la transparencia material o control de contenido, aduce que, respecto del coste económico que la tarjeta tiene para el cliente, lo cierto es que las cláusulas relevantes a estos efectos son dos: la cláusula en la que se explican las modalidades de pago, y la cláusula en la que se indica el coste de la financiación. La cláusula en la que se describen las modalidades de pago es extensa-debe describir concienzudamente al cliente las distintas modalidades de pago por las que puede optar-, pero perfectamente comprensible, y la explicación que da es detallada: se explica al cliente de forma absolutamente honesta que puede optar por pagar sus compras a fin de mes(opción gratuita) y que puede optar por financiar sus compras(opción que tendrá un coste); tras presentar las alternativas, la cláusula se centra en la opción de financiar las compras, pues es la que implica un coste para el cliente, y por tanto aquélla sobre la que deben ofrecerse mayores explicaciones; explica con claridad al cliente las opciones que se le ofrecen para devolver las cantidades que financie, e incluso se le ofrece un ejemplo de financiación para que pueda comprender más fácilmente la carga económica real de la financiación. Además, la información que se transmite al cliente en la referida cláusula no reviste gran complejidad: un consumidor sabe que si financia la devolución de sus compras normalmente se le aplicará un tipo de interés, siendo lo relevante conocer cuál es ese tipo de interés, siendo esto, precisamente, lo que se indica, con gran claridad, en el denominado anexo, el cual se encuentra en una posición destacada en el Reglamento, diferenciado de las otras cláusulas, de manera que es simplemente imposible que un consumidor medio que revise mínimamente el Reglamento no observe dicha cláusula. Añade que, desde el inicio de la relación contractual, el cliente recibía información mensual con el detalle del uso de su tarjeta, no existiendo posibilidad de que pudiese desconocer el coste de la financiación de la que estaba haciendo uso, pues se le informaba puntual y recurrentemente de éste.
2. La apelada muestra su conformidad con los razonamientos contenidos en la sentencia recurrida.
3. Debemos partir de precisar, sin embargo, que, en efecto, la parte demandada no estuvo en situación procesal de rebeldía, sino que contestó y se opuso a la demanda en la forma ya expuesta.
4. Un nuevo examen de las actuaciones conduce a este Tribunal a compartir también los razonamientos contenidos en la sentencia recurrida, y a la desestimación del recurso, por lo que a continuación se dirá.
5. Previamente, procede aclarar que, en contra de lo que aduce la apelante en el recurso, el contrato de tarjeta “VISA CLASSIC HALCÓN”, fue concertado por el actor con BANCO POPULAR ESPAÑOL, S.A. el 22 de septiembre de 2011, tras haber efectuado la solicitud el día anterior, y no el 29 de noviembre de 2011.
Por otra parte, tanto el actor con la demanda como la demandada con la contestación aportaron el correspondiente ejemplar de contrato. El actor, quien había recabado el contrato de la demandada tras reclamar extrajudicialmente que le entregase copia del original, aportó, incluso, las llamadas “Condiciones de la Tarjeta de Crédito WiZink”, que no cabe entender que le fuesen entregadas al tiempo de contratar, porque contrató con BANCO POPULAR ESPAÑOL, S.A.
Pero ninguna de las partes aportó el Reglamento de la tarjeta al que alude la apelante en su recurso, en el que se aduce que el tipo de interés se indica, con gran claridad, en el denominado anexo, el cual se encuentra en una posición destacada en el Reglamento, diferenciado de las otras cláusulas, haciendo, sin embargo, referencia a la primera página del contrato de 22 de septiembre de 2011, en concreto, a lo siguiente:
6. Sentado lo anterior, en relación con el llamado control de incorporación o de inclusión, traemos a colación lo que señala la STS de 16 de octubre de 2024(ROJ: STS 5051/2024- ECLI:ES:TS:2024:5051), en el sentido siguiente:
" Sobre esta cuestión, la sentencia 151/2024, de 6 de febrero, ha declarado:
"1.- La jurisprudencia de esta sala ha configurado el control de incorporación o inclusión fundamentalmente como un control de cognoscibilidad. Lo que requiere, en primer lugar, que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato la existencia de la condición general controvertida y, en segundo lugar, que la misma sea legible y tenga una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal”.
La STS, Sala Primera, de 20 de enero de 2020(ROJ: STS 98/2020-ECLI:ES:TS:2020:98), señaló ya lo siguiente:
“2.- El control de inclusión o de incorporación supone el cumplimiento por parte del predisponente de una serie de requisitos para que las condiciones generales queden incorporadas al contrato. Mediante el control de incorporación se intenta comprobar que la adhesión se ha realizado con unas mínimas garantías de cognoscibilidad por parte del adherente de las cláusulas que se integran en el contrato.
La LCGC se refiere a la incorporación de las condiciones generales al contrato en dos preceptos: en el art. 5 para establecer los requisitos de incorporación; y en el art. 7 para establecer cuándo las condiciones generales no quedan incorporadas al contrato.
Conforme al art. 5, en lo que ahora importa:
a) Las condiciones generales pasarán a formar parte del contrato cuando se acepte por el adherente su incorporación al mismo y sea firmado por todos los contratantes.
b) Todo contrato deberá hacer referencia a las condiciones generales incorporadas.
c) No podrá entenderse que ha habido aceptación de la incorporación de las condiciones generales al contrato cuando el predisponente no haya informado expresamente al adherente acerca de su existencia y no le haya facilitado un ejemplar de las mismas.
d) La redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez.
A su vez, a tenor del art. 7, no quedarán incorporadas al contrato las condiciones generales que:
a) El adherente no haya tenido oportunidad real de conocer de manera completa al tiempo de la celebración del contrato o cuando no hayan sido firmadas, si ello fuera necesario conforme al art. 5.
b) Sean ilegibles, ambiguas, oscuras e incomprensibles, salvo, en cuanto a estas últimas, que hubieren sido expresamente aceptadas por escrito por el adherente y se ajusten a la normativa específica que discipline en su ámbito la necesaria transparencia de las cláusulas contenidas en el contrato.
3.- En la práctica, como ya señalaron las sentencias de esta Sala 314/2018, de 28 de mayo y 57/2019, de 25 de enero, se aplica en primer lugar el filtro negativo del art. 7 LCGC; y si se supera, es necesario pasar una segunda criba, ahora positiva, que es la prevista en los arts. 5.5 y 7 de la misma Ley: la redacción de las cláusulas generales deberá ajustarse a los criterios de transparencia, claridad, concreción y sencillez, de modo que no quedarán incorporadas al contrato las que sean ilegibles, ambiguas, oscuras e incomprensibles.
El primero de los filtros mencionados, el del art. 7, consiste, pues, en acreditar que el adherente tuvo ocasión real de conocer las condiciones generales al tiempo de la celebración. La sentencia 241/2013, de 9 mayo(a la que sigue, entre otras, la sentencia 314/2018, de 28 de mayo) consideró suficiente que la parte predisponente acredite la puesta a disposición y la oportunidad real de conocer el contenido de dichas cláusulas para superar este control, independientemente de que el adherente o el consumidor realmente las haya conocido y entendido, pues esto último tendría más que ver con el control de transparencia y no con el de inclusión.
El segundo de los filtros del control de incorporación, previsto en los arts. 5 y 7 LCGC, hace referencia a la comprensibilidad gramatical y semántica de la cláusula.
En suma, para superar el control de incorporación, debe tratarse de una cláusula con una redacción clara, concreta y sencilla, que permita una comprensión gramatical normal y que el adherente haya tenido oportunidad real de conocer al tiempo de la celebración del contrato”.
En este caso, como se señala en la sentencia recurrida, las condiciones generales del contrato aparecen redactadas en caracteres tipográficos cuyo tamaño es muy pequeño y con escaso interlineado. Además, las cláusulas aparecen, únicamente, numeradas, no identificadas mediante un título relacionado con aquello que regulan, con el resultado de su lectura es calificable de farragosa.
7. En cualquier caso, tampoco consideramos que se cumpla el control de transparencia material o de contenido.
Como recuerda la STS, Sala Primera, de 21 de julio de 2026(ROJ: STS 3373/2026- ECLI:ES:TS:2026:3373), al tratar sobre la abusividad de la cláusula que fija el interés remuneratorio, evaluada conjuntamente con las que establecen el sistema de amortización revolving, reiterando la doctrina de las sentencias del pleno 154 y 155/2025, de 30 de marzo:
“2.En su desarrollo, la parte demandante alega, resumidamente expresado: que no se informó al consumidor adecuadamente de las consecuencias, carga jurídica y económica del propio contrato y que se da un desequilibrio importante, obvio y manifiesto, infringiendo la sentencia recurrida la jurisprudencia del TS y del TJUE que se cita; que no consta acreditado que en fecha anterior al contrato se informara al cliente, ni que se efectuara simulación de escenarios diversos para que el consumidor entendiese el funcionamiento complejo de este tipo de contratos en su modalidad revolving; que la Audiencia debió comprobar si el contrato superaba el filtro cualificado de transparencia y no únicamente una transparencia formal o gramatical; y que, en definitiva, la entidad financiera no ha acreditado que haya informado al demandante en fase precontractual de la carga jurídica y económica que conllevaba la incorporación de la cláusula de interés remuneratorio, en relación con el resto de cláusulas del contrato que afectan al precio.
Decisión de la sala:
1.De conformidad con lo que pasa a razonarse, ha de estimarse el motivo que se examina, al no resultar acorde con la doctrina de esta sala la expuesta en la sentencia recurrida. Sobre una cuestión similar a la que aquí se plantea nos hemos pronunciado en las sentencias del pleno 154 y 155/2025, de 30 de enero, reiterada en otras posteriores y cuya doctrina resulta de aplicación al caso del recurso.
2.Para dar respuesta al motivo, debemos analizar si la cláusula que establece el tipo porcentual del interés remuneratorio(TAE 20,56%), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores(en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Conforme a la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical. Por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva( sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai,apartados 71 y 72, de 9 de julio de 2015, C-348/14, Bucura,apartado 52, y, más recientemente, de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA,apartado 26).
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones( sentencias de 10 de junio de 2021, BNP Paribas Personal Finance, C-609/19, apartados 42 y 43, de 10 de junio de 2021, BNP Paribas Personal Finance, C-776/19 a C-782/19,, apartados 63 y 64, y de 20 de abril de 2023, C-263/22, Ocidental-Companhia Portuguesa de Seguros de Vida SA, apartado 26).
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él( sentencias de 30 de abril de 2014, C-26/13, Kásler y Káslerné Rábai, apartado 75, C-96/14, de 23 de abril de 2015, Van Hove, apartados 41 y 50, de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 45, de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 37, de 3 de marzo de 2020, Gómez del Moral Guasch, C-125/18, apartado 43, y de 16 de julio de 2020, Caixabank y BBVAž C-224/19 y 259/19, apartado 67).
Esta interpretación de la transparencia implica que los profesionales deben proporcionar información clara a los consumidores sobre las cláusulas del contrato y sus implicaciones y consecuencias antes de la celebración del contrato. El TJUE ha enfatizado repetidamente la importancia de dicha información para que los consumidores puedan comprender el alcance de sus derechos y obligaciones en virtud del contrato antes de estar sujetos a este. Así, en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 44, y de 21 de diciembre de 2016, C-154/15, C-307/15 y C-308/15, Gutiérrez Naranjo y otros, apartado 50, de 13 de julio de 2023, Banco Santander, C-265/22, apartado 51, y de 12 de diciembre de 2024, C-300/23, Kutxabank, el TJUE ha declarado que reviste una importancia fundamental para el consumidor disponer, antes de la celebración de un contrato, de información sobre las condiciones contractuales y las consecuencias de dicha celebración. El consumidor decide si desea quedar vinculado por las condiciones redactadas de antemano por el profesional basándose principalmente en esa información.
El TJUE ha especificado los requisitos aún más, en particular con respecto a las cláusulas contractuales que son esenciales para el alcance de las obligaciones que los consumidores aceptan asumir. De la doctrina sentada en las sentencias de 21 de marzo de 2013, C-92/11, RWE Vertrieb, apartado 49, de 26 de febrero de 2015, C-143/13, Matei, apartado 74, y de 20 de septiembre de 2017, C-186/16, Andriciuc, apartado 47, se desprende que al tener en cuenta el conjunto de circunstancias que rodearon la celebración del contrato, es necesario verificar que se comunicaron al consumidor todos los elementos que pueden incidir en el alcance de su compromiso, que se expusieron de manera transparente los motivos y las particularidades de la estipulación contractual, así como la relación entre dicha cláusula y otras cláusulas relativas a la retribución del prestamista, de forma que un consumidor informado pueda prever, sobre la base de criterios precisos y comprensibles, las consecuencias económicas que para él se derivan y le permitan evaluar, en particular, el coste total de su préstamo, permitiéndole evaluar las consecuencias financieras de este.
3.En este caso, hemos de tener en cuenta que el crédito revolvinges un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota. El límite del crédito disminuye según se dispone de él mediante adquisiciones de bienes o servicios, disposiciones de efectivo, transferencias del crédito concedido, etc. A su vez, el crédito disponible se repone, fundamentalmente con la parte de las cuotas destinada a la amortización del capital y que el prestatario paga periódicamente. Por tanto, el crédito se renueva de manera automática en el vencimiento de cada cuota (habitualmente, mensual) por lo que es un crédito rotativo o revolvente, equiparable a una línea de crédito permanente.
En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos: «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio».
El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving,que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
Estas consecuencias negativas para el consumidor pueden producirse por la conjunción de varios factores: el carácter indefinido o prorrogable automáticamente del crédito; el límite del crédito se va recomponiendo constantemente; el elevado tipo de interés; la escasa cuantía de las cuotas, bien porque han sido establecidas por defecto en el contrato, bien porque han sido elegidas por el consumidor por el atractivo de ser asumibles en el corto plazo pero que van acrecentando un problema que se hará cada vez más serio a largo plazo pues suponen que se amortice muy poco capital; y, en su caso, el anatocismo en caso de impago de alguna cuota, comisión o indemnización de modo que el interés de demora se calcula sobre la totalidad de la cantidad adeudada, incluyendo capital, intereses, indemnizaciones y comisiones.
En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
4.La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolvingdebe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE.
Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital. Debe informarse, por tanto, de la relación entre la elevada TAE, el mecanismo de recomposición del capital y las demás cláusulas con trascendencia en la creación de los riesgos descritos, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
En concreto, en lo que respecta al anatocismo, constituye una previsión contractual lícita, pero excepcional y con efectos significativamente gravosos para el consumidor, que requiere, por tanto, información clara al consumidor y que la redacción de la cláusula sea inteligible para el consumidor medio, como requisito para que pueda ser considerada transparente.
Por tanto, la información debe permitir al consumidor medio comprender el producto ofertado, tomar conciencia de los riesgos que se derivan del plazo indefinido o prorrogable automáticamente, el elevado tipo de interés, la recomposición constante del crédito, la escasa amortización del capital en el caso de cuotas bajas, y el anatocismo; y, asimismo debe permitirle comparar las diversas ofertas, pues para optar por una u otra modalidad de amortización es necesario que las comprenda. Por tanto, es necesaria una información diferenciada sobre las características, los costes y los riesgos de las tres modalidades de financiación que por lo general son electivas, por más que en muchos casos se aplique, por defecto, la modalidad revolving.Porque la diferencia de la modalidad revolvingcon la modalidad de pago aplazado a fin de mes, sin intereses, puede ser fácil de comprender, pero no lo es tanto la diferencia entre la modalidad de pago aplazado, que es en realidad un préstamo al consumo, parecido a la compra a plazos, y la modalidad revolving.
Para cumplir tales exigencias no es suficiente que la información contenga la TAE. En términos comprensibles para el consumidor medio, la información debe indicar que el sistema de amortización es del tipo revolving;debe establecer cuál es la cuota mensual(bien en una cantidad determinada, bien en un porcentaje de la cantidad dispuesta); debe establecer cuál es la duración del contrato; debe indicar si, y en qué casos, el interés se devengará no solo respecto del capital dispuesto sino también respecto del total de la cantidad adeudada(incluyendo intereses, comisiones e indemnizaciones devengadas); y deberá contener unos ejemplos adecuados tanto para comprender los riesgos del sistema como para permitir la comparación con otras modalidades de amortización o con las ofertas de otras entidades financieras. Es preciso que la información incida sobre la forma en que esa elevada TAE opera en la propia economía del contrato, dadas las particularidades del sistema de amortización y las demás cláusulas a que se ha hecho referencia. Y debe hacerlo de modo claro y comprensible, no de una forma dispersa a lo largo de un extenso documento y en términos poco expresivos de los riesgos del sistema de amortización revolving,como es el caso objeto de este recurso.
Estas exigencias, para el caso de contratos a los que sea aplicable por razones temporales, están actualmente explicitadas en la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente y por la que se modifica la Orden ECO/697/2004, de 11 de marzo, sobre la Central de Información de Riesgos, la Orden EHA/1718/2010, de 11 de junio, de regulación y control de la publicidad de los servicios y productos bancarios y la Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
El sistema de amortización revolvingno es simplemente un sistema como el de pago aplazado, que puede considerarse un simple préstamo al consumo que se va amortizando en cuotas periódicas durante un periodo determinado. Ya hemos expuesto sus peculiares características y los riesgos que conllevan, significativamente superiores a los de un simple préstamo al consumo. No se trata solo de que el mayor aplazamiento generará mayores intereses, conocimiento que alcanza al consumidor medio; o que, por su propia naturaleza, no pueda fijarse ex anteel coste total del crédito ni establecer un cuadro de amortización. La duración indefinida o prorrogable del contrato de crédito revolvingresulta relevante y ha de ser puesta en relación con el mecanismo de reconstitución de la deuda, especialmente si el contrato contempla la capitalización de los intereses y/o una cuota mínima por defecto de cuya incidencia en el coste del crédito es necesario advertir con suficiente claridad.
5.En este caso, la prueba obrante en autos no permite inferir que se hubiese facilitado al cliente, antes de la firma del contrato, la información precisa y detallada sobre la modalidad de crédito revolvinga que hemos hecho referencia. La única prueba que obra en autos, a los efectos que aquí interesan, es la documental, aportada con la demanda(documento 1) y con la contestación (documento 9), consistente en:"solicitud de tarjeta Carrefour PASS", de la fecha indicada, que incluye un condicionado general del contrato. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato, que estaba a disposición de la parte demandante al contratar la tarjeta, es legible a simple vista, sin que se justifique que incumpla los requisitos formales vigentes en la fecha de la contratación y es clara. Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informado con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve».
Con la información contenida en el contrato, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving,los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
6.Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving,no es transparente, es necesario valorar si es abusiva.
Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1. Así lo ha declarado el TJUE desde la sentencia de 26 de enero de 2017, C-421/14, Banco Primus, apartados, 62 a 67, habiéndolo reiterado en sentencias como la de 3 de octubre de 2019, Kiss y CIB Bank, C-621/17, apartado 49, y de 13 de julio de 2023, C-265/22, Banco Santander, apartado 66.
Sin embargo, en la medida en que las cláusulas contractuales no sean claras ni comprensibles, esta circunstancia puede contribuir a concluir que una cláusula contractual es abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE, o incluso puede indicar su carácter abusivo. La transparencia de una cláusula contractual que exigen los arts. 4.2 y 5 de la Directiva 93/13/CEE(más exactamente, su falta de transparencia) es uno de los elementos que deben tenerse en cuenta para apreciar si tal cláusula es abusiva (por todas, las recientes sentencias de 13 de julio de 2023, C-265/22, Banco Santander,apartado 66 , y de 12 de diciembre de 2024, C-300/23, Kutxabank,apartado 110).
De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving,la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve»”.
Lo anterior resulta plenamente aplicable al supuesto de autos, en el que, en contra de lo que señala la apelante, no basta con hacer alusión numéricamente al tipo de interés, y en el que la lectura del clausulado del contrato aportado no permite conocer la carga económica del contrato.
TERCERO.- Sobre las costas procesales de primera instancia
1. En cuanto a las costas procesales de primera instancia, aduce la apelante que, en aplicación del criterio del vencimiento objetivo del art. 394.1 LEC, y dado que procede la íntegra estimación del presente recurso de apelación, las costas de la primera instancia habrán de ser impuestas a la parte actora. Subsidiariamente y únicamente para el hipotético supuesto de que se considere que el contrato litigioso no cumple los requisitos mínimos de transparencia y legibilidad, aduce que se deberá aplicar la excepción del principio del vencimiento objetivo y no imponer las costas a ninguna de las partes por existir en el presente supuesto claras dudas de hecho o de derecho.
2. En STS, Pleno de la Sala Primera, de 17 de septiembre de 2020(Roj: STS 2838/2020- ECLI:ES:TS:2020:2838), al pronunciarse el Alto Tribunal sobre las costas en los litigios sobre cláusulas abusivas en caso de estimación total de la demanda con apreciación de serias dudas de derecho y la efectividad del Derecho de la UE, señaló ya lo siguiente:
“1.- La regulación de las costas procesales en los litigios sobre cláusulas abusivas en contratos no negociados concertados con consumidores pertenece en principio a la esfera del principio de autonomía procesal de los Estados miembros. Por tal razón, la regulación de la imposición de las costas, que se contiene en los arts. 394 y siguientes de la Ley de Enjuiciamiento Civil, no colisionará con el Derecho de la UE, y en concreto, con la Directiva 93/13/CEE del Consejo, de 25 de febrero, si se respetan los principios de efectividad y equivalencia. Así lo ha declarado el TJUE con reiteración, en la última ocasión, en la sentencia de 16 de julio de 2020, asuntos acumulados C-224/19 y C-259/19, apartado 95.
2.- El respeto al principio de equivalencia no es relevante en la resolución de este recurso pues no se plantea que resulte infringido. Pero sí lo es el respeto al principio de efectividad del Derecho de la UE, que exige dar cumplimiento a otros dos principios: el de no vinculación de los consumidores a las cláusulas abusivas(art. 6.1 de la Directiva) y el del efecto disuasorio del uso de cláusulas abusivas en los contratos no negociados celebrados con los consumidores(art. 7.1 de la Directiva).
3.- La cuestión objeto del recurso se centra en decidir si, en los litigios sobre cláusulas abusivas, cuando la sentencia estima la demanda y declara el carácter abusivo de la cláusula, la aplicación de la excepción al principio de vencimiento objetivo por la concurrencia de serias dudas de derecho ( art. 394.1 de la Ley de Enjuiciamiento Civil ), hace imposible o dificulta en exceso la efectividad del Derecho de la UE, pues trae como consecuencia que el consumidor, pese a obtener la declaración de que la cláusula es abusiva y que no queda vinculado a la misma, deba cargar con parte de las costas procesales, concretamente, las causadas a su instancia y las comunes por mitad.
4.- La sentencia de la Sala Primera del Tribunal Supremo 419/2017, de 4 de julio, aplicó el principio de efectividad del Derecho de la UE, y en concreto, de la Directiva 93/13/CEE, para excluir la aplicación de la excepción, basada en la existencia de serias dudas de derecho, al principio del vencimiento objetivo en materia de costas en los litigios sobre cláusulas abusivas en que la demanda del consumidor resultaba estimada.
5.- Declaramos en esa sentencia que, en los litigios sobre cláusulas abusivas, si en virtud de la excepción a la regla general del vencimiento por la existencia de serias dudas de hecho o de derecho, el consumidor, pese a vencer en el litigio, tuviera que pagar íntegramente los gastos derivados de su defensa y representación en las instancias, o en su caso de informes periciales o pago de la tasa, no se restablecería la situación de hecho y de derecho a la que se habría dado si no hubiera existido la cláusula suelo abusiva, y por tanto el consumidor no quedaría indemne pese a contar a su favor con una norma procesal nacional cuya regla general le eximiría de esos gastos. En suma, se produciría un efecto disuasorio inverso, no para que los bancos dejaran de incluir las cláusulas suelo en los préstamos hipotecarios sino para que los consumidores no promovieran litigios por cantidades moderadas.
6.- En el presente caso, la resolución recurrida ha dispuesto que el consumidor, pese a ver estimada su demanda, cargue con parte de las costas devengadas en la primera instancia, al aplicar la excepción al principio del vencimiento objetivo en la imposición de costas por la existencia de serias dudas de derecho.
7.- Al resolver así, la resolución no respetó las exigencias derivadas de los arts. 6.1 y 7.1 de la Directiva 93/13/CEE y del principio de efectividad del Derecho de la UE, en los términos en que han sido interpretadas por nuestra sentencia 419/2017, de 4 de julio, cuyos principales argumentos han sido expuestos en párrafos anteriores, y, más recientemente, por la STJUE sentencia de 16 de julio de 2020, asuntos acumulados C-224/19 y C-259/19, por lo que infringió las normas invocadas en el recurso. Por tal razón, debemos revocar el pronunciamiento sobre costas de primera instancia contenido en la sentencia de la Audiencia Provincial y sustituirlo por el de la condena al banco demandado al pago de tales costas procesales”.
Aplicando lo anterior al presente supuesto, procedía imponer a la demandada las costas procesales causadas en primera instancia, en virtud del principio del vencimiento objetivo(art.394.1 LEC), tal y como tuvo lugar en la sentencia recurrida.
CUARTO.- Por imperativo del art.398 LEC, dada la desestimación del recurso de apelación, son impuestas a la apelante las costas procesales de segunda instancia.
Vistos los preceptos jurídicos citados y los demás de general y pertinente aplicación
FALLAMOS
Con desestimación del recurso de apelación interpuesto por la demandada WIZINK BANK, S.A. contra la sentencia dictada en fecha 17 de octubre de 2023 y aclarada por auto de fecha 31 de octubre de 2023 por el Juzgado de Primera Instancia e Instrucción nº 7 de Arenys de Mar, DEBEMOS CONFIRMAR Y CONFIRMAMOS la citada resolución.
Son impuestas a la apelante las costas procesales de segunda instancia.
Se acuerda la pérdida del depósito constituido por la recurrente.
Contra la presente sentencia cabe recurso de casación a interponer, en su caso, ante esta Sección, en el plazo de veinte días, constituyendo el depósito correspondiente. Conforme a la Ley 4/2012, de 5 de marzo, del Parlamento de Cataluña, si hubiese de fundamentarse el recurso, aunque sea en parte, en infracción del ordenamiento jurídico catalán, cabría, en su caso, recurso de casación, si se apreciase contradicción con la jurisprudencia del Tribunal Superior de Justicia de Cataluña o del antiguo Tribunal de Casación de Cataluña, o por falta de dicha jurisprudencia.
Notifíquese la presente sentencia y remítase testimonio de la misma, junto con los autos principales al Juzgado de procedencia, para su ejecución y cumplimiento.
Así por ésta nuestra sentencia, de la que se unirá certificación al Rollo, lo pronunciamos, mandamos y firmamos.
Puede consultar el estado de su expediente en el área privada de seujudicial.gencat.cat
Los interesados quedan informados de que sus datos personales han sido incorporados al fichero de asuntos de esta Oficina Judicial, donde se conservarán con carácter de confidencial, bajo la salvaguarda y responsabilidad de la misma, dónde serán tratados con la máxima diligencia.
Quedan informados de que los datos contenidos en estos documentos son reservados o confidenciales y que el tratamiento que pueda hacerse de los mismos, queda sometido a la legalidad vigente.
Los datos personales que las partes conozcan a través del proceso deberán ser tratados por éstas de conformidad con la normativa general de protección de datos. Esta obligación incumbe a los profesionales que representan y asisten a las partes, así como a cualquier otro que intervenga en el procedimiento.
El uso ilegítimo de los mismos, podrá dar lugar a las responsabilidades establecidas legalmente.
En relación con el tratamiento de datos con fines jurisdiccionales, los derechos de información, acceso, rectificación, supresión, oposición y limitación se tramitarán conforme a las normas que resulten de aplicación en el proceso en que los datos fueron recabados. Estos derechos deberán ejercitarse ante el órgano judicial u oficina judicial en el que se tramita el procedimiento, y las peticiones deberán resolverse por quien tenga la competencia atribuida en la normativa orgánica y procesal.
Todo ello conforme a lo previsto en el Reglamento EU 2016/679 del Parlamento Europeo y del Consejo, en la Ley Orgánica 3/2018, de 6 de diciembre, de protección de datos personales y garantía de los derechos digitales y en el Capítulo I Bis, del Título III del Libro III de la Ley Orgánica 6/1985, de 1 de julio, del Poder Judicial.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Cuánto podrías recuperar de tu tarjeta Wizink Bank?
Te damos una estimación gratis, sin compromiso, antes de que decidas nada.
Consulta gratuita WhatsApp