Sentencia real · falta de transparencia · primera instancia
Sentencia 00215/2025 de Benavente: nulidad de tarjeta revolving CEPSA Wizink, condena a abonar el exceso de pago
| Nº de sentencia | 00215/2025 |
|---|---|
| Órgano | Tribunal de Instancia de Benavente, Sección Civil y de Instrucción, Plaza Nº 2 |
| Ciudad | Benavente |
| Fecha | 17 de octubre de 2025 |
| Procedimiento | Juicio Verbal 0000486/2025 |
| Entidad | Wizink |
| Vía de nulidad | Otra |
La sentencia obliga a Wizink Bank a devolver al cliente todo lo cobrado de más, ya que el contrato no superó los controles de transparencia. El Tribunal de Instancia de Benavente estima íntegramente la demanda y declara la nulidad del contrato de crédito por falta de transparencia y abusividad del sistema de amortización revolving, condenando a la entidad a restituir las cantidades indebidamente percibidas.
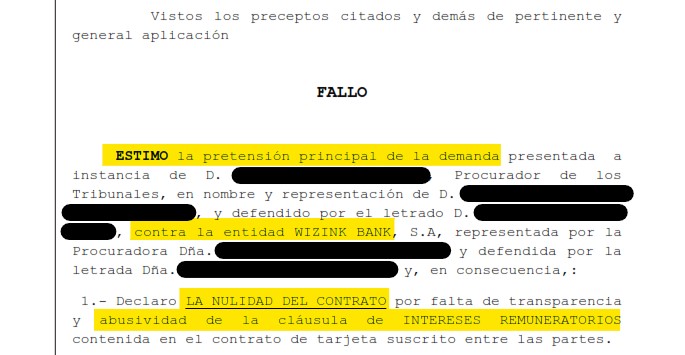
«Declaro LA NULIDAD DEL CONTRATO por falta de transparencia y abusividad de la cláusula de INTERESES REMUNERATORIOS contenida en el contrato de tarjeta suscrito entre las partes, condenando a la entidad demandada a imputar el pago de todas las cantidades diferentes al capital prestado a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor.»
Fallo de la sentencia 00215/2025, Tribunal de Instancia de Benavente, Sección Civil y de Instrucción, Plaza Nº 2
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 2 DE LA SECCION CIVIL Y DE INSTRUCCION DEL TRIBUNAL DE INSTANCIA BENAVENTE
PZ DE SAN FRANCISCO 4
Teléfono: 980630489, Fax: 0034980637658
Correo electrónico: MIXTO2.BENAVENTE@JUSTICIA.ES
N.I.G.: ████████████████
Procedimiento: J.VERBAL (COND.GENERALES CONTRATAC.250.1.14) 0000486/2025
Demandante: D./Dña. ████████████████ Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
Demandado: D./Dña. WIZINK BANK S.A Procurador/a Sr/a. ████████████████ Abogado/a Sr/a. ████████████████
SENTENCIA: 00215/2025
En Benavente, a 17 de octubre de 2025.
Vistos por Dña. ████████████████, Juez sustituta de la plaza 2 de la sección civil del Tribunal de Instancia de Benavente, los presentes autos del Juicio Verbal nº 486/25, sobre nulidad de condición general, seguidos a instancia de D. ████████████████, Procurador de los Tribunales, en nombre y representación de D. ████████████████, y defendido por el letrado D. ████████████████, contra la entidad WIZINK BANK, S.A, representada por la Procuradora Dña. ████████████████ y defendida por la letrada Dña. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de D. ████████████████ se presentó, el día 30 de julio de 2025, demanda contra la entidad Wizink Bank S.A en la que, con fundamento en los hechos y razonamientos de derecho que tuvo por conveniente aducir, terminaba interesando que se dicte en su día Sentencia por la que se realicen los siguientes pronunciamientos:
Con carácter principal:
1.- Se declare LA NULIDAD DEL CONTRATO CONSECUENCIA DE LA NULIDAD POR FALTA DE INCORPORACION AL CONTRATO, FALTA DE TRANSPARENCIA Y ABUSIVIDAD DE LAS CLÁUSULAS FINANCIERAS GENERALES QUE DETERMINAN EL DEVENGO DE INTERÉSES REMUNERATORIOS dado que la nulidad del interés remuneratorio no permite que el contrato subsista.
2.- Que se condene a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que, como consecuencia de lo anterior, y conforme al art 1303 CC, esto es, los contratantes deben restituirse recíprocamente las cosas que hubiesen sido materia del contrato se condene a la entidad demandada a imputar le pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
Con carácter subsidiario a las dos peticiones anteriores y para el caso de que no se anule en contrato en su integridad:
1.- Se declare que las del contrato de condiciones financieras generales tarjeta de crédito y en su caso de cualquier novación y modificación contractual que traiga causa y resulte conexa al negocio de crédito originalmente suscrito que regulan el cobro de intereses y las comisiones al no superar el control de transparencia por lo que deben detenerse por no puestas al no incorporarse válidamente al contrato.
2.- Que se condene a la entidad demandada a estar y pasar por dicha declaración.
3.- Que se condene a la demandada como consecuencia legal inherente que sigue a la declaración de no incorporación al contrato de las condiciones que regulan el cobro de intereses, comisiones y el seguro por falta de transparencia a la cantidad que exceda abonar a la parte demandante del total del capital prestado, tomando en cuenta el total abonado por todos los conceptos declarados nulos y que hayan sido abonados por mi mandante, con ocasión del citado documento o contrato y en su caso de cualquier novación y modificación contractual afectada por la misma falta transparencia y abusividad y resulte conexa o traiga causa del crédito originalmente suscrito, según se determine en ejecución de sentencia, más intereses legales desde la fecha de cada abono.
4.- Se condene a la demandada al abono de las costas causadas y que se causen en este procedimiento.
SEGUNDO.- Admitida a trámite la demanda por decreto de treinta y uno de julio de dos mil veinticinco, se dio traslado de la misma a la parte demandada para que contestase en el plazo de diez días.
TERCERO.- La parte demandada presentó escrito de contestación a la demanda de fecha 29 de septiembre de 2025 oponiéndose a la pretensión actora e interesando la íntegra desestimación de la demanda con expresa condena en costas a la parte actora.
CUARTO.- No se interesó la celebración de vista y quedó el pleito visto para sentencia.
QUINTO.- En el presente procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Pretensiones de las partes.
A) Pretensión principal de la demanda. Por la representación procesal de D. ████████████████ se presenta demanda contra la entidad Wizink Bank S.A en la que termina interesando como pretensión principal la nulidad del contrato por falta de incorporación, falta de transparencia y abusividad de las cláusulas financieras generales que determinan el devengo de intereses remuneratorios.
B) Contestación. Frente a la pretensión actora, la entidad financiera demandada impugna, con carácter previo la cuantía del procedimiento. En cuanto al fondo, alega que el crédito revolving no es un producto financiero complejo o de difícil conocimiento, tanto jurídica como económicamente considerado. La cláusula del precio, donde se establece el interés remuneratorio, es perceptible, físicamente legible, comprensible y concreta. Wizink dio toda la información necesaria para que un consumidor medio, pudiera comprender que, si difería el pago de sus cuotas, el Banco le cobraría un interés del 27,24% TAE por dicho aplazamiento. En este sentido, la parte demandante, como el resto de los clientes del banco, recibió abundante y periódica información sobre el funcionamiento económico de la tarjeta a lo largo de los más de 8 años que la utilizó. En cualquier caso, el aplazamiento del pago no era condición sine que non del contrato, si no algo potestativo para el cliente. Los actos propios del Cliente denotan su pleno conocimiento del producto contratado pues, tal y como se acredita, continuó haciendo nuevas disposiciones de crédito a lo largo de todos estos años por un importe de ████████████████ euros.
Wizink considera que la información facilitada, junto al uso que la parte demandante hizo de su tarjeta, acreditan el cumplimiento de todos los requisitos de transparencia exigibles tanto antes de la formalización del contrato como durante el tiempo en que estuvo en vigor, de modo que ninguno de sus clientes puede razonablemente alegar sorpresa o desconocimiento del producto que contrató. La cláusula de comisión por impago no es abusiva. Finalmente, la acción restitutoria dirigida a recuperar las cantidades entregadas estaría prescrita.
SEGUNDO.- Impugnación de la cuantía.
La parte demandada se muestra disconforme con la cuantía, que la parte demandante fija como “indeterminada”. Alega que “el art. 251.1ª de la LEC dispone que la cuantía se fijará según el interés económico de la demanda y se calculará en función de la cantidad de dinero reclamada”. Por tanto, teniendo en cuenta que en la demanda se ejercita una acción de nulidad por falta de transparencia, la cuantía de la presente demanda deberá ascender a ████████████████€, por constituir el verdadero interés económico del pleito y por ser ésta la cantidad que se debería devolver a mi mandante en el hipotético supuesto de que se declarase nulo el contrato objeto de autos…”.
La impugnación de la cuantía va a ser desestimada, teniendo en cuenta lo que señala la S.T.S de 25 de julio de 2023, al establecer que la incorrecta fijación de la cuantía de la demanda no afecta al procedimiento que debe seguirse ni a la procedencia del recurso de casación, el demandado no tiene la carga de impugnar la cuantía recogida en el decreto de admisión de la demanda. En el presente caso, la impugnación de la cuantía no afecta al procedimiento a seguir (juicio verbal por razón de la materia, artículo 250.14 LEC), ni al acceso al recurso de apelación. La jurisprudencia menor mayoritaria viene señalando que en los supuestos en que se ejercitan acciones de nulidad como la presente, la cuantía se debe fijar como indeterminada.
TERCERO.- El control de transparencia.
Las sentencias del Pleno de la Sala de lo Civil del Tribunal Supremo números 241/2025 y 242/2025, ambas de 30 de enero de 2025, han venido a analizar el tema relativo a la abusividad de los intereses remuneratorios y el sistema de amortización fijados en los contratos revolving por no superar el control de transparencia. La primera de las sentencias citadas señala lo siguiente:
“2. Resolución del tribunal. Procede estimar el motivo por las razones que exponemos a continuación. Para dar respuesta al motivo, debemos analizar si la cláusula que establece el tipo porcentual del interés remuneratorio (TAE 21,59%), considerada conjuntamente con las cláusulas que regulan el sistema de amortización al que va ligado esa TAE, es transparente en el sentido de los arts. 4.2 y 5 de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores (en lo sucesivo, Directiva 93/13/CEE); y, caso de no serlo, si es abusiva.
Conforme a la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), la exigencia de transparencia de las cláusulas no negociadas en contratos celebrados con consumidores que resulta de los arts. 4.2 y 5 de la Directiva 93/13/CEE no puede reducirse solo al carácter comprensible de estas en un plano formal y gramatical. Por el contrario, toda vez que el sistema de protección establecido por dicha Directiva se basa en la idea de que el consumidor se halla en situación de inferioridad respecto al profesional en lo referido, en particular, al nivel de información, esa exigencia de redacción clara y comprensible de las cláusulas contractuales, y por tanto de transparencia, debe entenderse de manera extensiva.
Esta exigencia requiere que el consumidor medio, normalmente informado y razonablemente atento y perspicaz, esté en condiciones de comprender el funcionamiento concreto de tal cláusula y de valorar así, basándose en criterios precisos y comprensibles, las consecuencias económicas, potencialmente significativas, de dicha cláusula sobre sus obligaciones.
Por consiguiente, la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible se ha de entender también como una obligación de que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate, así como, en su caso, la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor de que se trate esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se deriven para él.
3. En este caso, hemos de tener en cuenta que el crédito revolving es un crédito al consumo con interés, de duración indefinida o de duración definida prorrogable de forma automática, concedido a personas físicas, en el que el crédito dispuesto no se satisface en su totalidad al final del período de liquidación pactado. El consumidor puede disponer hasta el límite del crédito concedido sin tener que pagar la totalidad de lo dispuesto en un plazo determinado, sino que reembolsa el crédito dispuesto de forma aplazada sin una duración determinada, mediante el pago de cuotas periódicas cuyo importe puede consistir en una cantidad fija o en un porcentaje de la cantidad dispuesta, siendo habitual que la entidad financiera fije, por defecto, una cantidad o un porcentaje bajo, lo que alarga significativamente el plazo de amortización y supone la generación de una gran cantidad de intereses al amortizarse poco capital en cada cuota.
En la sentencia de pleno 149/2020, de 4 de marzo, mencionamos algunos de los riesgos que presenta este tipo de crédito, cuando afirmamos «Han de tomarse además en consideración otras circunstancias concurrentes en este tipo de operaciones de crédito, como son el público al que suelen ir destinadas, personas que por sus condiciones de solvencia y garantías disponibles no pueden acceder a otros créditos menos gravosos, y las propias peculiaridades del crédito revolving, en que el límite del crédito se va recomponiendo constantemente, las cuantías de las cuotas no suelen ser muy elevadas en comparación con la deuda pendiente y alargan muy considerablemente el tiempo durante el que el prestatario sigue pagando las cuotas con una elevada proporción correspondiente a intereses y poca amortización del capital, hasta el punto de que puede convertir al prestatario en un deudor «cautivo», y los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio».
El Banco de España también ha hecho referencia a las consecuencias financieras que puede tener esta peculiaridad del crédito revolving, que puede dar lugar a lo que dicho organismo califica como «efecto de bola de nieve», que es el riesgo de encadenarse a una deuda indefinida, que nunca se termina de pagar.
En consecuencia, es preciso que el consumidor reciba una información sobre estas características y estos riesgos, con un contenido y presentación adecuada y en el momento oportuno.
4. Conforme a la mencionada doctrina del TJUE, la información debería ser facilitada al consumidor antes de celebrar el contrato. Así lo exigía también el art. 60.1 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, en la redacción vigente cuando se celebró el contrato: «Antes de que el consumidor y usuario quede vinculado por un contrato u oferta correspondiente, el empresario deberá facilitarle de forma clara y comprensible, salvo que resulte manifiesta por el contexto, la información relevante, veraz y suficiente sobre las características principales del contrato, en particular sobre sus condiciones jurídicas y económicas».
5. La información que debe suministrarse al consumidor al que se le ofrece una tarjeta con la modalidad revolving debe cumplir con las exigencias establecidas en la normativa nacional y con aquellas que el TJUE ha extraído de la Directiva 93/13/CEE. Debe exponer, de manera transparente por su contenido, forma de expresión y ubicación en el documento, el funcionamiento concreto del mecanismo de recomposición del capital y su influencia en la liquidación de los intereses y en la amortización del capital dispuesto, especialmente en los supuestos de incremento notable del riesgo, ya indicados: cuando la cuota periódica de pago no es elevada pero sí lo es el tipo de interés; y cuando se produce un impago y la capitalización de los intereses y las comisiones devengadas prolonga indefinidamente el pago de la deuda porque las cuotas periódicas, que por defecto se fijan en una cuantía mínima, apenas amortizan capital.
6. En este caso, según consta acreditado en la instancia, la tarjeta revolving fue ofrecida por un comercial de la entidad demandada, aunque la contratación se hizo on-line, a través de la página web de la financiera. La información que se le pudo suministrar sobre el coste del crédito, y en concreto la TAE, aparece en el contrato y en la ficha de Información Normalizada Europea (INE), que estaba a disposición de la demandante al contratar la tarjeta, y es clara. Pero más allá de una información general de esta modalidad de tarjeta, no consta que hubiera sido informada con carácter previo del riesgo derivado de una lenta amortización, de que se forme una «bola de nieve». Con la información contenida en el contrato y en la ficha INE, un consumidor medio, normalmente informado, razonablemente atento y perspicaz, no es capaz de tomar conciencia de la naturaleza y consecuencias del mecanismo de amortización revolving, los elevados costes que pueden suponerle y los riesgos de terminar siendo un «deudor cautivo» que tal sistema puede implicar.
7. Una vez que se ha determinado que la cláusula relativa al interés del crédito, considerada conjuntamente con el resto de las cláusulas del contrato y, más concretamente, las relativas al sistema de amortización revolving, no es transparente, es necesario valorar si es abusiva. Cuando un tribunal considera que una cláusula contractual no está redactada de manera clara y comprensible a efectos del artículo 4, apartado 2, y 5 de la citada Directiva 93/13/CEE, le incumbe examinar si tal cláusula es abusiva en el sentido del artículo 3, apartado 1, de esa misma Directiva. La falta de transparencia no supone automáticamente que una cláusula contractual sea considerada abusiva en virtud del artículo 3, apartado 1, de la Directiva 93/13/CEE pues la mera circunstancia de que una cláusula no esté redactada de manera clara y comprensible no le confiere, por sí sola, carácter abusivo. Esto significa que, aun estableciendo que una cláusula cubierta por el artículo 4, apartado 2, de la Directiva 93/13/CEE no es clara ni comprensible, su carácter abusivo debe todavía evaluarse con arreglo a los criterios establecidos en el artículo 3, apartado 1.
De manera similar a como hemos declarado en los supuestos de cláusulas suelo o de préstamos en divisas, en el caso de las tarjetas revolving, la falta de transparencia de la cláusula relativa a la TAE, valorada junto con las cláusulas relativas al sistema de amortización, el anatocismo y la escasa cuota mensual, no es inocua para el consumidor, sino que provoca un grave desequilibrio, en contra de las exigencias de la buena fe, puesto que, al ignorar los riesgos significativos que entraña dicho sistema de amortización, no puede comparar la oferta con las de otros sistemas de amortización y se compromete en un contrato que puede tener para él graves consecuencias pues puede terminar siendo lo que hemos venido en llamar un «deudor cautivo» y el Banco de España denomina «efecto bola de nieve».”
CUARTO.- Solución del caso.
Los créditos revolving tienen una dinámica de amortización que difiere de los créditos ordinarios y que se puede volver de difícil comprensión para un ciudadano medio. Como señala la S.A.P de Asturias de 4 de julio de 2024 “… en los denominados “créditos revolving”, como es el caso, hemos señalado a partir de la Sentencia de 17 de septiembre de 2020 que “ciertamente, cualquier ciudadano medio es conocedor que todo crédito comporta un coste a modo del pago de los correspondientes intereses, como también que cuanto mayor sea el plazo de amortización mayor será el coste, ahora bien, en el supuesto de autos estamos ante una tarjeta tipo revolving, que a diferencia de las tarjetas de crédito ordinarias, son un tipo de tarjeta en la que el cliente dispone de un límite de crédito determinado, que puede devolverse a plazos, a través de cuotas periódicas, que pueden establecerse como un porcentaje de la deuda existente o como una cuota fija; cuotas periódicas que puedes elegir y cambiar dentro de unos mínimos establecidos por la entidad, pero su peculiaridad reside en que la deuda derivada del crédito se ‘renueva’ mensualmente: disminuye con los abonos que se hacen a través del pago de las cuotas, pero aumenta mediante el uso de la tarjeta (pagos, reintegros en cajero), así como con los intereses, las comisiones y otros gastos generados, que se financian conjuntamente. Es decir, como se indica en el recurso, la reconstitución del capital que se debe devolver, las cuantías de las cuotas que el titular de la tarjeta abona de forma periódica vuelven a formar parte del crédito disponible del cliente (de ahí su nombre revolving), por lo que constituye un crédito que se renueva de manera automática a su vencimiento mensual, de forma que en realidad es un crédito rotativo equiparable a una línea de crédito permanente. Sobre el capital dispuesto se aplica el tipo de interés pactado, y adicionalmente si se producen impagos, la deuda impagada se capitaliza nuevamente con devengo de intereses, hecho que se ve agravado con el posible cargo de comisiones por reclamación de cuota impagada o de posiciones deudoras. además los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio. Son estas peculiaridades, que implican además, siendo este hecho notorio, un mayor tipo de interés remuneratorio que el que comportan los créditos al consumo en general y los que se ofrecen mediante tarjetas de crédito en particular, unido a que no es posible emitir un cuadro de amortización previo al variar la deuda y, en su caso, las cuotas mensuales a pagar, las que justifican que se exija de una especial diligencia por parte de la entidad financiera a la hora de explicar de una forma cabal y comprensiva a su cliente el verdadero coste del negocio que concierta, y es que como señala el Tribunal Supremo en su sentencia de 4 de marzo de 2020, las propias peculiaridades del crédito revolving, puede provocar el efecto de convertir al prestatario en un deudor «cautivo»…”.
En nuestro caso:
1º) D. ████████████████ contrató con Wizink Bank S.A en calidad de consumidor, sin que se haya acreditado por la entidad financiera que posea especiales conocimientos sobre el mundo bancario o financiero, habiéndose practicado únicamente prueba documental.
2º) La demandada no ha acreditado haber suministrado a la parte demandante información previa a la celebración del contrato, ya fuera sobre el sistema de amortización, ya sobre cualquier otro aspecto contractual. Es a la demandada a quien incumbe, de acuerdo con el sistema de carga de la prueba que establece el art. 217 de la Ley de Enjuiciamiento Civil, demostrar cumplidamente haber suministrado esa información, en tanto hecho positivo para ella y negativo para la actora; y ni una sola prueba llegó a intentarse sobre este aspecto fundamental de la controversia. El art. 10 de la Ley de Crédito al Consumo no sólo establece un deber de información previa al contrato, con la debida antelación y antes de que el consumidor asuma cualquier obligación, sino que también impone al prestamista la obligación de facilitar explicaciones adecuadas de forma individualizada para que el consumidor pueda evaluar si el contrato se ajusta a sus intereses, necesidades y su situación financiera, explicando no sólo la información precontractual, sino también las características esenciales de los productos propuestos y los efectos específicos que puedan tener sobre el consumidor. La información contenida en el condicionado del contrato sobre el tipo de interés remuneratorio así como las previsiones sobre los sistemas de pago y la imputación de pagos en la modalidad de pago aplazado, no reúne las condiciones necesarias para superar el control de transparencia, atendidas las peculiaridades del contrato de crédito tipo revolving antes expuestas; no explicándose suficientemente el funcionamiento del crédito resolvente, pues dependiendo de la cuota se puede alargar indefinidamente la vida del préstamo, al ir acumulándose los intereses, con lo que nos encontraríamos ante "un deudor cautivo", provocando un desequilibrio importante al consumidor, no hace falta más que ver el capital financiado, los recibos emitidos y todavía lo adeudado, con lo que lo que aparentemente implicaba un buen sistema de financiación atractivo, se convertía en cada vez mayor deuda. El sistema de amortización no está explicado con claridad a fin de que pudiera resultar comprensible, en el momento de la contratación, para un consumidor si no tiene suficientes conocimientos en materia financiera. No es suficiente la información proporcionada sobre la TAE aplicable o el importe del límite mensual de pago, o que se le remitan extractos mensuales, sino que lo relevante es la mecánica de funcionamiento del contrato de crédito, esto es, el sistema de amortización, al tratarse de contratos que tienen la peculiaridad de que los intereses y comisiones devengados se capitalizan para devengar el interés remuneratorio y el límite del crédito se recompone constantemente, de modo que, dependiendo de la cuantía de las cuotas, si no son muy elevadas en comparación con la deuda pendiente, se puede llegar a pagar durante mucho tiempo una elevada cantidad de intereses frente a poca amortización de capital. La demandada pudo haber solicitado el interrogatorio de la parte actora para acreditar que se dio a la clienta esa información precontractual. No se ha probado - prueba que correspondía a la parte demandada, en virtud del principio de la carga probatoria previsto en el artículo 217 de la LEC, - que se informara a la consumidora del funcionamiento de la tarjeta revolving contratada, la línea de crédito, los intereses al aplazamiento de sus disposiciones, ni que se le indicara que cuanto más bajo fuera el importe de devolución de lo dispuesto más intereses debería satisfacer porque estaría utilizando un crédito mayor.
3º) Por otro lado, en el contrato todas las cláusulas que regulan el precio, su cálculo, los intereses aplicables en caso de impago y las comisiones o sanciones ante incumplimientos del consumidor se encuentra incluida en un clausulado extenso, de difícil comprensión para un consumidor medio. No puede hablarse de legibilidad sencilla y debe realizarse un arduo esfuerzo para intentar desgranar cada cláusula inserta en el contrato. Está confeccionado mediante párrafos extensos y farragosos. Las estipulaciones comprensivas de los intereses y TAE figuran sin destacar, mediante un tipo de letra de tamaño ínfimo y de borrosa calidad, similar al del resto de dicho clausulado, lo que no contribuye a su percepción.
4º) Por último, teniendo la entidad financiera la posibilidad de solicitar el interrogatorio de D. ████████████████ a fin de preguntarle por todos esos extremos y poder acreditar que había sido suficientemente informado de las consecuencias de la suscripción del préstamo, ha prescindido de esa prueba y no ha interesado la celebración de vista.
QUINTO.- Prescripción de las prestaciones restitutorias.
La excepción planteada por la entidad demandada debe desestimarse teniendo en cuenta la sentencia del Tribunal de Justicia de la Unión Europea de 25 de abril de 2024, que viene a concluir que “1) Los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, a la luz del principio de efectividad, deben interpretarse en el sentido de que se oponen a que el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado, en el momento de la celebración de un contrato con un profesional, en virtud de una cláusula contractual cuyo carácter abusivo se ha declarado por resolución judicial firme dictada con posterioridad al pago de esos gastos comience a correr en la fecha de ese pago, con independencia de si ese consumidor tenía o podía razonablemente tener conocimiento del carácter abusivo de esa cláusula desde el momento de dicho pago, o antes de que por esa resolución se declarara la nulidad de dicha cláusula. 2) Los artículos 6, apartado 1, y 7, apartado 1, de la Directiva 93/13 deben interpretarse en el sentido de que se oponen a que el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado en virtud de una cláusula de un contrato celebrado con un profesional cuyo carácter abusivo se ha declarado por resolución judicial firme comience a correr en la fecha en la que el tribunal supremo nacional dictó una sentencia anterior, en otro asunto, en la que declaró abusiva una cláusula tipo que se corresponde con esa cláusula de ese contrato”.
En aplicación de esa doctrina, la sentencia del Pleno de la Sala de lo Civil del Tribunal Supremo de 14 de junio de 2024 (Ponente: Excmo. Sr. D. Pedro José Vela Torres) ha venido a concluir en su fundamento de derecho séptimo, párrafo 4º, que “En consecuencia, salvo en aquellos casos en que la entidad prestamista pruebe que, en el marco de sus relaciones contractuales, ese concreto consumidor pudo conocer en una fecha anterior que esa estipulación (cláusula de gastos) era abusiva, el día inicial del plazo de prescripción de la acción de restitución de gastos hipotecarios indebidamente pagados por un consumidor será el de la firmeza de la sentencia que declara la nulidad de la cláusula que obligaba a tales pagos”.
Los argumentos que desarrolla la entidad financiera en su escrito de contestación no pueden prosperar. La propia sentencia del Tribunal de Justicia de la Unión Europea de 25 de abril de 2024 ya descartó que “el plazo de prescripción de una acción de restitución de gastos que el consumidor ha abonado en virtud de una cláusula de un contrato celebrado con un profesional cuyo carácter abusivo se ha declarado por resolución judicial firme comience a correr en la fecha en la que el tribunal supremo nacional dictó una sentencia anterior, en otro asunto, en la que declaró abusiva una cláusula tipo que se corresponde con esa cláusula de ese contrato”. También nos dice la sentencia de la Audiencia Provincial de León de 19 de diciembre de 2024 que “6.- El Tribunal de Justicia afirma que un consumidor medio, razonablemente atento y perspicaz no puede exigírsele no solo que se mantenga regularmente informado, por iniciativa propia, de las resoluciones del tribunal supremo nacional referentes a las cláusulas tipo que contengan los contratos de igual naturaleza a los que él haya podido celebrar con profesionales, sino además que determine, a partir de una sentencia de un tribunal supremo nacional, si unas cláusulas como las incorporadas a un contrato específico son abusivas. Contravendría la Directiva 93/13 que se llegara al resultado de que el profesional saque provecho de su pasividad ante esa ilegalidad declarada por el tribunal supremo nacional. 7.- En unas circunstancias como las del asunto controvertido es la entidad bancaria la que tiene capacidad para seguir la evolución de la jurisprudencia y extraer de ella las conclusiones que se impongan. En este caso, no existe ningún momento desde el que se pueda demostrar que el consumidor tenía o podía razonablemente tener conocimiento del carácter abusivo de la cláusula. La interpretación coherente con los criterios del TJUE impone que la prescripción en este caso no se ha producido, por lo que debe desestimarse el motivo del recurso”.
Tampoco las publicaciones o notas de prensa son indicadores de que el consumidor pudiese adquirir conocimiento o deducir el carácter abusivo de las cláusulas insertas en el contrato por él suscrito. La sentencia de la Audiencia Provincial de Zamora de 25 de febrero de 2025 señala que “La entidad recurrente, como en otros muchos procedimientos en esta y otras Audiencias Provinciales, pretende que se ha producido la prescripción con base a que a través de las noticias de prensa el consumidor pudo conocer, cinco años antes de la formulación de la demanda, su derecho al ejercicio de acciones para pretender la nulidad de la cláusula de que tratamos y la de restitución de las cantidades abonadas indistintamente, en este caso desde la fecha de la declaración judicial de nulidad de dicha cláusula por abusividad, lo que lleva inevitablemente a declarar que el plazo no está prescrito….En definitiva, no podemos apreciar la prescripción de la acción restitutoria ejercitada acumuladamente con la acción de nulidad porque la parte demandada no ha acreditado que la parte actora pudo conocer el carácter abusivo de la cláusula controvertida en un momento anterior a la propia sentencia que así lo declara”. Y la sentencia de la Audiencia Provincial de Zamora de 17 de enero de 2025 concluye que “La demandada pretende que con las informaciones aparecidas en la prensa o en otros medios de comunicación digitales o la legislación dictada o las modificaciones estructurales que se llevaron a cabo para atajar la litigiosidad derivada de las condiciones generales de la contratación, está acreditado que el demandante tenía o podía razonablemente tener conocimiento del carácter abusivo de la cláusula de que tratamos y esa conclusión no puede ser estimada. Aparte de que las personas no tienen por qué acceder a dichos medios de comunicación es que lo publicado en los mismos no puede ni tiene porque tomarse como cierto y verdadero por las personas que han tenido noticia de ello”.
En resumen. La entidad demandada no ha probado que la parte demandante tuviera conocimiento del carácter abusivo de la cláusula. Ni siquiera interesó la celebración de vista y el interrogatorio del mismo a fin de acreditar si, efectivamente, este era conocedor de esa abusividad antes del dictado de la presente sentencia. Y aunque situáramos ese conocimiento en el momento de la reclamación extrajudicial (27 de junio de 2025) la acción tampoco estaría prescrita.
SEXTO.- Costas procesales.
Según el artículo 394.1 de la L.E.C “en los procesos declarativos, las costas de la primera instancia se impondrán a la parte que haya visto rechazadas todas sus pretensiones, salvo que el tribunal aprecie, y así lo razone, que el caso presentaba serias dudas de hecho o de derecho. Para apreciar, a efectos de condena en costas, que el caso era jurídicamente dudoso se tendrá en cuenta la jurisprudencia recaída en casos similares”. Tratándose de una estimación íntegra de la demanda y no apreciándose dudas de hecho o de derecho que pudieran atemperar el principio del vencimiento consagrado en el artículo 394 de la L.E.C, se imponen a la parte demandada las costas procesales.
FALLO
ESTIMO la pretensión principal de la demanda presentada a instancia de D. ████████████████, Procurador de los Tribunales, en nombre y representación de D. ████████████████, y defendido por el letrado D. ████████████████, contra la entidad WIZINK BANK, S.A, representada por la Procuradora Dña. ████████████████ y defendida por la letrada Dña. ████████████████ y, en consecuencia:
1.- Declaro LA NULIDAD DEL CONTRATO por falta de transparencia y abusividad de la cláusula de INTERESES REMUNERATORIOS contenida en el contrato de tarjeta suscrito entre las partes.
2.- CONDENO a la entidad demandada a estar y pasar por dichas declaraciones.
3.- Que, como consecuencia de lo anterior, CONDENO a la entidad demandada a imputar le pago de todas las cantidades diferentes al capital prestado que se hubieran cobrado en virtud de la aplicación de las cláusulas declaradas nulas a minorar la deuda y, en caso de resultar sobrante, devolverlo al actor, cuantía a determinar en ejecución de Sentencia, con el interés legal desde la fecha en que se detrajeron dichas cantidades de la cuenta del actor hasta su determinación.
4.- CONDENO a la demandada al abono de las costas causadas en este procedimiento.
Notifíquese esta resolución a las partes y llévese el original al libro correspondiente y el testimonio quedará unido a autos.
Contra esta sentencia cabe recurso de apelación, que deberá interponerse ante la Audiencia Provincial de Zamora en el plazo de veinte días desde la notificación de la resolución impugnada, debiendo acompañarse copia de dicha resolución (artículos 458 y siguientes de la L.E.C, en la redacción dada por el Real Decreto-ley 6/2023, de 19 de diciembre).
Así por esta sentencia, definitivamente juzgando en esta instancia, lo pronuncia manda y firma, Dña. ████████████████, Juez sustituta de la PLAZA Nº 2 DE LA SECCIÓN CIVIL Y DE INSTRUCCIÓN DEL TRIBUNAL DE INSTANCIA DE BENAVENTE. Doy fe.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta Wizink es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp