Sentencia real · falta de transparencia · segunda instancia
Sentencia 217/2026 de Bizkaia: confirma nulidad por falta de transparencia de tarjeta de Wizink Bank
| Nº de sentencia | 217/2026 |
|---|---|
| Órgano | Sección Nº 5 de la Audiencia Provincial de Bizkaia |
| Ciudad | Bilbao |
| Fecha | 21 de abril de 2026 |
| Procedimiento | Recurso de apelación 116/2024 |
| Entidad | Wizink Bank |
| Vía de nulidad | Otra |
La Sección Quinta de la Audiencia Provincial de Bizkaia desestima el recurso de apelación y confirma la sentencia de primera instancia que declaró la nulidad del contrato de tarjeta de crédito por falta de transparencia, sin imponer costas en segunda instancia por las especiales circunstancias del caso.
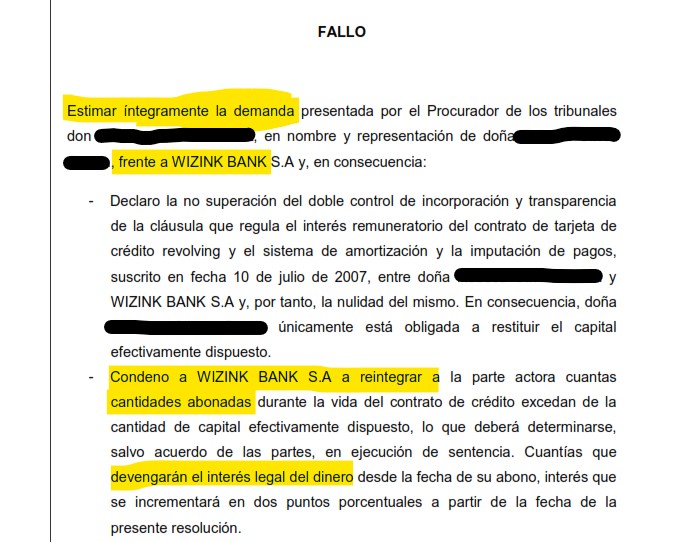
«Se desestima el recurso de apelación formulado por la entidad apelante contra la sentencia dictada en primera instancia, confirmando la declaración de nulidad del contrato por falta de transparencia.»
Fallo de la sentencia 217/2026, Sección Nº 5 de la Audiencia Provincial de Bizkaia
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
Sección Nº 5 de la Audiencia Provincial de Bizkaia
Calle Barroeta Aldamar, 10 3º Planta- Bilbao
N.I.G.: ████████
Recurso de apelación 116/2024
Juzgado de procedencia: Sección Civil del Tribunal de Instancia de Bilbao. Plaza nº 1
Procedimiento de origen: Procedimiento Ordinario 1017/2022
Parte recurrente/Solicitante: WIZINK BANK, S.A.U.
Procurador/a: ████████
Abogado/a: ████████
Parte recurrida: ████████
Procurador/a: ████████
Abogado/a: ████████
SENTENCIA Nº 217/2026
ILMOS. SRAS.:
Presidenta: D.ª ████████
Magistradas: D.ª ████████
D.ª ████████ (Ponente)
En Bilbao, a 21 de abril del 2026.
Visto por la Sección Quinta de la Audiencia Provincial de Bizkaia el recurso de apelación interpuesto contra la sentencia dictada por el Juzgado de Primera Instancia nº 1 de Bilbao, en el Procedimiento Ordinario nº 1017/2022, que ha dado lugar al rollo de apelación nº 116/2024, promovido por WIZINK BANK, S.A.U., representada por la Procuradora D.ª ████████, contra D. ████████, representado por la Procuradora D.ª ████████, habiendo sido parte apelada este último.
Se aceptan los antecedentes de hecho de la resolución apelada en todo aquello que no se oponga a los que a continuación se expresan.
ANTECEDENTES DE HECHO
PRIMERO.– En el Procedimiento Ordinario nº 1017/2022, seguido ante el Juzgado de Primera Instancia nº 1 de Bilbao, se dictó Sentencia nº 14/2024, de 9 de enero de 2024, cuyo fallo, dispuso:
“Que estimando la demanda en su petición subsidiaria presentada por la Procuradora Dña. ████████, en nombre y representación de D. ████████ contra WIZINK BANK S.A.U, acuerdo: PRIMERO.- Declarar la nulidad de la condición general que fija el interés remuneratorio del contrato de 7 de julio de 201’ suscrito por el demandante.
SEGUNDO.- Como consecuencia de lo anterior, declarar la nulidad del contrato de tarjeta de crédito, condenando a la demandada a reintegrar las cantidades percibidas durante la vigencia del contrato previa deducción del importe total dispuesto mediante la utilización de la tarjeta (cantidad que se determinará en ejecución de sentencia); la cantidad así fijada devengará el interés legal desde la presentación de la demanda, y desde la fecha de esta sentencia el interés legal más dos puntos.
TERCERO.- Condenar a la demandada al pago de las costas causadas en esta instancia.”
SEGUNDO.– Contra la anterior resolución interpuso recurso de apelación la representación procesal de WIZINK BANK, S.A.U., interesando su revocación.
Como motivos del recurso, en síntesis ordenada, se alegan: 1. Infracción de los artículos 5 y 7 de la Ley de Condiciones Generales de la Contratación y de los artículos 80 y 81 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, denunciando una errónea valoración de la prueba por la juzgadora de instancia.
2. Se sostiene que el contrato de tarjeta de crédito supera el control de incorporación, afirmando que el clausulado es legible, accesible y comprensible, y que el proceso de contratación —realizado en formato digital— permitía ampliar el tamaño de la letra, facilitando su lectura.
3. Se afirma igualmente que la cláusula relativa al interés remuneratorio supera el control de transparencia material, al constar de forma clara el TIN y la TAE, así como ejemplos ilustrativos y explicaciones suficientes para que un consumidor medio comprendiera la carga económica del contrato.
4. Se alega que el uso continuado de la tarjeta durante un prolongado período de tiempo, con recepción periódica de extractos detallados, evidencia el conocimiento y aceptación por el cliente de las condiciones económicas del producto.
5. Con carácter accesorio, se solicita la revocación del pronunciamiento sobre costas de la primera instancia y su imposición a la parte demandante, o subsidiariamente, que no se haga expresa imposición por concurrir dudas de hecho o de derecho.
TERCERO.– La parte apelada, D. ████████, se opuso al recurso solicitando su íntegra desestimación y la confirmación de la sentencia recurrida.
En su escrito de oposición sostiene, en síntesis: 1. Que la entidad apelante no acreditó haber facilitado información precontractual suficiente, ni haber puesto a disposición del consumidor el contrato en condiciones que permitieran su real conocimiento antes de la contratación.
2. Que el clausulado contractual no supera el control de incorporación, al tratarse de un documento con letra de reducido tamaño, de difícil lectura y comprensión, sin resaltar adecuadamente los elementos esenciales del contrato, en particular los relativos al interés remuneratorio y al sistema de amortización.
3. Que tampoco se supera el control de transparencia material, al no explicarse de manera clara y comprensible el funcionamiento del crédito revolving, el efecto de la capitalización de intereses ni el riesgo de endeudamiento prolongado, convirtiendo al consumidor en un “deudor cautivo”.
4. Que la falta de transparencia determina el carácter abusivo de la cláusula de interés remuneratorio, lo que conlleva necesariamente la nulidad del contrato, conforme a la jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea.
CUARTO.– Recibidas las actuaciones en esta Audiencia Provincial, se formó el correspondiente rollo de apelación nº 116/2024. Se señaló para la deliberación, votación y fallo el día 21 de abril de 2026, designándose como Magistrada Ponente a la Ilma. Sra. D.ª ████████.
En la tramitación del presente recurso se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.– Sobre los términos del litigio y del recurso
La parte ahora apelada, D. ████████, interpuso demanda de juicio ordinario solicitando, con carácter principal, la nulidad por usura del contrato de tarjeta de crédito en modalidad revolving suscrito con Wizink Bank, S.A.U. el 9 de julio de 2010. Con carácter subsidiario, interesó la nulidad por falta de transparencia de la cláusula reguladora del interés remuneratorio, así como de aquellas otras condiciones generales que, tras el correspondiente control judicial, pudieran reputarse abusivas. Como consecuencia inherente a tales declaraciones de nulidad, instó la restitución de todas las cantidades indebidamente abonadas por intereses, comisiones y demás conceptos que excedieran del capital efectivamente dispuesto, con los intereses legales correspondientes.
La entidad Wizink Bank, S.A.U. se opuso a la demanda alegando, en síntesis, que el tipo de interés pactado no podía considerarse usurario, al situarse dentro de los parámetros habituales del mercado para productos de la misma naturaleza, conforme a las estadísticas oficiales del Banco de España. Añadió que el contrato superaba el doble control de incorporación y transparencia, afirmando que el clausulado era legible y comprensible, que el cliente había recibido la documentación contractual y que, durante la vigencia de la relación, se le remitieron extractos mensuales en los que se reflejaba con claridad el coste del crédito. Destacó asimismo el uso continuado de la tarjeta durante un prolongado periodo de tiempo, lo que, a su juicio, evidenciaría el conocimiento por el consumidor de la carga económica derivada del producto contratado.
La sentencia dictada en primera instancia desestimó la pretensión principal de nulidad por usura, pero estimó la demanda en su petición subsidiaria, declarando la nulidad de la condición general que fija el interés remuneratorio por falta de transparencia y, como consecuencia de ello, la nulidad del contrato de tarjeta de crédito, condenando a la entidad demandada a reintegrar las cantidades percibidas durante la vigencia de la relación contractual, previa deducción del capital efectivamente dispuesto, con los intereses legales correspondientes, e imponiendo a la demandada las costas procesales.
Frente a dicha resolución interpuso recurso de apelación la entidad Wizink Bank, S.A.U., reiterando que el contrato litigioso cumplía los requisitos de incorporación y transparencia, que el tamaño de la letra era adecuado, que las cláusulas relativas al coste del crédito eran claras y comprensibles y que el cliente fue debidamente informado tanto en el momento de la contratación como a lo largo de la ejecución del contrato mediante la documentación facilitada y los sucesivos extractos mensuales. Sostiene que la sentencia recurrida infringe la doctrina jurisprudencial sobre el control de transparencia y que incurre en una errónea valoración de la prueba, interesando por ello la revocación íntegra de la resolución apelada, con los pronunciamientos favorables a sus pretensiones. De forma subsidiaria insta la revocación de la imposición de costas por las dudas de hecho y derecho.
La parte actora, ahora apelada, formuló escrito de oposición al recurso, defendiendo la corrección de la sentencia recurrida. Mantiene que el contrato no supera los controles de incorporación y transparencia, tanto por la falta de información precontractual suficiente como por la opacidad del sistema de amortización propio de las tarjetas revolving, que impide al consumidor medio comprender adecuadamente la carga económica real asumida y el riesgo de endeudamiento prolongado. Solicitó la desestimación íntegra del recurso, la confirmación de la sentencia de instancia y la imposición de las costas de la alzada a la parte apelante.
SEGUNDO.– Sobre la falta de transparencia
Procede analizar la cuestión relativa a la falta de transparencia del contrato de tarjeta revolving objeto del litigio, al ser la estimación de la acción subsidiaria la acogida en sentencia y recurrida en esta alzada y por la cual se declaró la nulidad de las cláusulas que regulan el interés remuneratorio, y por ende, del contrato de tarjeta de crédito modalidad revolving objeto del litigio.
No se discute la condición de consumidor de la parte actora ni el carácter de condiciones generales de la contratación del clausulado predispuesto por la entidad. El artículo 1 de la LCGC define como tales las cláusulas redactadas para ser incorporadas a una pluralidad de contratos, lo que acontece en el presente caso, resultando pacífico que no hubo negociación individual.
La doctrina del TJUE y del Tribunal Supremo ha reiterado que el análisis de transparencia exige un doble control:
1. Control de incorporación (arts. 5 y 7 LCGC): Comprende los requisitos de claridad, concreción, legibilidad y accesibilidad del clausulado, con proscripción de las cláusulas oscuras, ambiguas o ininteligibles.
2. Control de transparencia material o comprensibilidad real (STS 8.09.2014; STS 3473/2020): Exige que el contrato permita al consumidor comprender el funcionamiento económico y jurídico del producto, y valorar, sobre bases precisas y comprensibles, las consecuencias relevantes que se derivan de su aplicación.
Como recuerda el TJUE (STJUE 20.09.2017, asunto C186/16), la exigencia de transparencia «no puede reducirse solo al carácter comprensible en un plano formal y gramatical, sino que debe entenderse de manera extensiva», implicando que el contrato exponga «de manera transparente el funcionamiento concreto del mecanismo» y permita «valorar las consecuencias económicas que se deriven para él».
La información debe ser previa, clara, completa, destacada y apta para que el consumidor medio pueda conocer el modo de operar del producto y compararlo con otras alternativas del mercado. Las Sentencias del Pleno del Tribunal Supremo 154/2025 y 155/2025 (30 de enero de 2025) enfatizan, específicamente para los créditos revolving, que la transparencia requiere una exposición detallada del: i. mecanismo de recomposición del capital; ii. la incidencia de las cuotas mínimas en la amortización; iii. el efecto de intereses altos, cuotas pequeñas y la capitalización de intereses y comisiones (anatocismo); iv. el riesgo de endeudamiento prolongado o indefinido.
Y respecto del contenido mínimo de la información en productos revolving, el consumidor debe conocer —y así lo ha reiterado el TS—: a) el límite mensual de crédito disponible; b) las modalidades de uso del crédito (compras, extracciones, transferencias); c) el mecanismo de devolución (pago total o aplazado, cuota fija o porcentaje); d) si el saldo no reintegrado se aplaza y devenga intereses, y a qué tipo; e) que el crédito es revolvente, con recomposición automática de capital; f) que cuotas bajas alargan de modo muy significativo la amortización, generando un gran volumen de intereses y riesgo de endeudamiento indefinido.
El Tribunal Supremo exige que dicha información se suministre mediante ejemplos claros y comprensibles, adecuados para comprender los riesgos propios del sistema, comparar este producto con otros sistemas de amortización y conocer su impacto en la economía del contrato.
Además, subraya que no es suficiente ofrecer la TAE como un dato aislado o remitido a cláusulas dispersas, sino que es necesaria una verdadera explicación del funcionamiento económico del producto, dada su complejidad.
En el presente contrato no se acredita: i. que se facilitara información precontractual normalizada o explicaciones claras; ii. que se ofrecieran ejemplos representativos adaptados al uso real de la tarjeta; iii. que se detallara la relación entre tipo de interés, cuotas mínimas y duración real de la amortización; iv. que se informara del anatocismo derivado de la capitalización de intereses y comisiones; v. que se explicara de forma unitaria el coste efectivo del crédito.
El contrato, extenso, que se aporta con la demanda, es conforme al dorso del mismo, de fecha posterior a la suscripción de la tarjeta ya que figura como emitido en el 2020 (folios 27 a 40) por lo que desconocemos como opera la recomposición del crédito según el modo en que se use, así como el coste real del contrato ante compras sucesivas, extracciones o ante cuotas bajas.
Tampoco tenemos ejemplos representativos del coste real del crédito ni información comprensible de las cláusulas que regulan el interés remuneratorio, el sistema de amortización y la comisión por reclamación de posiciones deudoras del contrato de tarjeta de crédito modalidad revolving objeto del litigio.
Todo ello, unido a la ausencia de hoja precontractual o de información y la imposibilidad de identificar las distintas TAE, impiden concluir que el consumidor pudiera comprender la carga económica del contrato.
La falta de transparencia genera un grave desequilibrio contrario a las exigencias de buena fe (arts. 82 y sig. TRLGDCU), porque el consumidor desconoce los riesgos significativos del producto, no puede comparar ofertas, ignora la duración real de la deuda y la incidencia de cuotas reducidas y queda expuesto al riesgo de endeudamiento prolongado y capitalización de intereses.
Ello determina el carácter abusivo de las cláusulas relativas al interés remuneratorio y al sistema de amortización revolving, cuya falta de transparencia impide que vinculen al consumidor y por lo expuesto procede desestimar el recurso de apelación y mantener la declaración de la nulidad del contrato por sus cláusulas relativas al interés remuneratorio y al sistema de amortización, con los efectos restitutorios solicitados en la demanda y con la imposición de costas a la entidad apelada.
TERCERO.– Sobre las costas en primera instancia
Por último, sostiene la recurrente que no es procedente la condena en costas. Sobre esta cuestión tenemos que recordar que en materia de costas en consumo rige el principio de efectividad como nos recuerda, la STS 563/2023 de 22 de febrero (ROJ: STS 563/2023-ECLI:ES:TS:2023:563): “4.- Las exigencias previstas en los arts. 6.1 y 7.1 de la Directiva 93/13/CEE y los principios de no vinculación y de efectividad del Derecho de la UE, en los términos en que han sido interpretadas por nuestras sentencias, en especial la nº 35/2021, de 27 de enero, conducen a que, estimadas las acciones de nulidad por abusivas de cláusulas impuestas, en este caso la de gastos e intereses moratorios, aunque no se hayan estimado las pretensiones restitutorias, proceda la imposición de las costas de la primera instancia al banco demandado. Ello es conforme con la Sentencia del Tribunal de Justicia de 16 de julio de 2020, asuntos acumulados C-224/19 y C-259/19.”
En el mismo sentido la STS, de 03 de octubre de 2023 (ROJ: STS 3891/2023- ECLI:ES:TS:2023:3891) “6.- La conclusión que puede extraerse de esta jurisprudencia es que la efectividad del principio de no vinculación del consumidor a las cláusulas abusivas enunciado en el art. 6.1 de la Directiva 93/13/CEE exige que, en principio, el consumidor que litiga justificadamente para obtener una declaración de nulidad y no vinculación a una cláusula abusiva no haya de cargar con los gastos procesales que le ha exigido la obtención de tal declaración de abusividad de la cláusula.
7.- Por tanto, en este caso, no cuestionando la sentencia recurrida que estemos, como establece la sentencia 131/2021, de 9 de marzo, antes del allanamiento de la demandada ante un requerimiento previo 'apto para evitar el litigio, porque da a la requerida la oportunidad real de satisfacer extrajudicialmente la pretensión que se le formula, de modo que, si no lo hace, pone al consumidor en la necesidad de acudir a los tribunales para desvincularse de la cláusula abusiva y conseguir la reversión de sus efectos', debe estimarse el recurso de casación.”
También se ha pronunciado la STC de 11 de septiembre 2023 (ROJ: STC 91/2023- ECLI:ES:TC:2023:91) que ha resuelto atendiendo al principio de efectividad y recalcando el efecto disuasor que sobre los consumidores pueden tener los costes de un proceso judicial en el que se puede hacer valer el carácter abusivo de cláusulas contractuales.
Por último, procede traer a colación la resolución del Pleno de la Sala de lo Civil del TS del 25 de abril de 2024 (ROJ: STS 2040/2024-ECLI:ES:TS:2024:2040) que indica para un supuesto en que medió allanamiento en cuanto a la nulidad de la cláusula y acción de restitución que “que el comportamiento de la entidad financiera a tener en cuenta, no es tanto un deber de reacción al requerimiento, como un deber propio, proactivo, ante el conocimiento de esa jurisprudencia reiterada que declara la nulidad de una cláusula y el principio de efectividad de los derechos de los consumidores.”, de conformidad con la STJUE de 13 de julio de 2023 (C-35/22) (ROJ: PTJUE 209/2023- ECLI:EU:C:2023:569).
Por tanto, acogiéndose la demanda y tratándose de un litigio en que un consumidor demanda la nulidad de una cláusula abusiva, procede estar a la doctrina jurisprudencial indicada y en consecuencia imponer las costas, no sólo por el criterio de vencimiento objetivo sino en aplicación del principio de efectividad del derecho de la Unión, sin que proceda exceptuarlo en atención a las dudas jurídicas que se alegan.
Por ello se confirma el pronunciamiento en cuanto a las costas.
CUARTO.– Costas de apelación
Conforme al art. 398.1 LEC, se condena al apelante al pago de las costas del recurso de apelación.
QUINTO.– Depósito para recurrir
La desestimación del recurso de apelación conlleva la pérdida del depósito para recurrir (Disposición Adicional 15ª.9 LOPJ).
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLAMOS
I.– DESESTIMAR el recurso de apelación formulado por Wizink Bank S.A., representado por la Procuradora Dña. ████████, contra la Sentencia nº 14/2024, de 9 de enero de 2024, dictada por el Juzgado de Primera Instancia nº 1 de Bilbao en autos de procedimiento ordinario nº 1017/2022.
II.– CONDENAR a Wizink Bank S.A. al pago de las costas del recurso de apelación.
III.– DECRETAR la pérdida para Wizink Bank S.A. del depósito consignado para recurrir.
MODO DE IMPUGNACIÓN: contra esta resolución cabe recurso de CASACIÓN ante la Sala de lo Civil del TS. El recurso se interpondrá por medio de escrito presentado en este Tribunal en el plazo de VEINTE DÍAS hábiles contados desde el día siguiente de la notificación (artículos 477 y 479 de la LEC).
Para interponer el recurso será necesaria la constitución de un depósito de 50 euros, sin cuyo requisito no será admitido a trámite. El depósito se constituirá consignando dicho importe en la cuenta de depósitos y consignaciones que este tribunal tiene abierta en el BANCO SANTANDER con el número 4738000001011624, indicando en el campo concepto del resguardo de ingreso que se trata de un “Recurso” código 06-casación. La consignación deberá ser acreditada al interponer el recurso (DA 15.ª de la LOPJ).
Están exentos de constituir el depósito para recurrir los incluidos en el apartado 5 de la disposición citada y quienes tengan reconocido el derecho a la asistencia jurídica gratuita.
Así, por esta nuestra Sentencia, lo pronunciamos, mandamos y firmamos.
La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada solo podrá llevarse a cabo previa disociación de los datos de carácter personal que el mismo contuviera y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
PUBLICACIÓN.- Dada y pronunciada fue la anterior Sentencia por los/las Ilmos./Ilmas. Sres./Sras. Magistrados/as que la firman y leída por el/la Ilmo./Ilma. Magistrado/a Ponente en el mismo día de su fecha, de lo que yo, el/la Letrado de la Administración de Justicia, certifico.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
¿Tarjeta Wizink Bank? Vamos a verlo juntos
Seguramente también puedes reclamar. Cuéntanos tu caso y te lo confirmamos gratis y sin compromiso.
Consulta gratuita WhatsApp