Sentencia real · falta de transparencia · primera instancia
Sentencia 00223/2026 de Gijón: nulidad por falta de transparencia de tarjeta de crédito de Wizink Bank
| Nº de sentencia | 00223/2026 |
|---|---|
| Órgano | Plaza Nº 12 de la Sección Civil del Tribunal de Instancia de Gijón |
| Ciudad | Gijón |
| Fecha | 11 de mayo de 2026 |
| Procedimiento | Juicio Verbal 0000133/2026 |
| Entidad | WiZink |
| Vía de nulidad | Otra |
La sentencia estima íntegramente la demanda interpuesta por el consumidor frente a la entidad financiera, declarando la nulidad del contrato de tarjeta de crédito por falta de transparencia en la cláusula que regula el interés remuneratorio y el sistema de amortización revolving. Se condena a la entidad a restituir las cantidades indebidamente percibidas que excedan del capital prestado, con los intereses legales correspondientes.
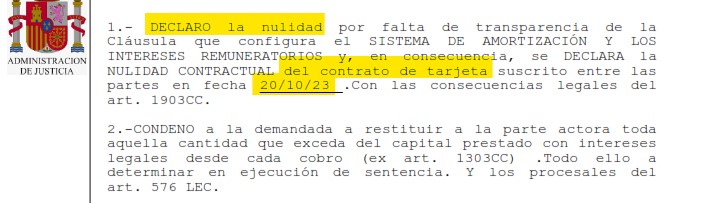
«Que ESTIMANDO INTEGRAMENTE la demanda interpuesta por la representación procesal de ████████████████ contra la entidad WIZINK BANK S.A.U.: 1.- DECLARO la nulidad por falta de transparencia de la Cláusula que configura el SISTEMA DE AMORTIZACIÓN Y LOS INTERESES REMUNERATORIOS y, en consecuencia, se DECLARA la NULIDAD CONTRACTUAL del contrato de tarjeta suscrito entre las partes en fecha 20/10/23. Con las consecuencias legales del art. 1903CC. 2.-CONDENO a la demandada a restituir a la parte actora toda aquella cantidad que exceda del capital prestado con intereses legales desde cada cobro (ex art. 1303CC). Todo ello a determinar en ejecución de sentencia. Y los procesales del art. 576 LEC.»
Fallo de la sentencia 00223/2026, Plaza Nº 12 de la Sección Civil del Tribunal de Instancia de Gijón
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
PLAZA Nº 12 DE LA SECCION CIVIL DEL TRIBUNAL DE INSTANCIA DE GIJÓN
Plaza del Decano Eduardo Ibaseta, Nº 1
Teléfono: 985178882, Fax: 985178885
Correo electrónico: juzgadoinstancia12.gijon@asturias.org
N.I.G.: ████████████████
Procedimiento: Juicio Verbal (Condiciones Generales de la Contratación) 0000133/2026
Materia: Otras materias
Demandante: D./Dña. ████████████████ Procurador/a: ████████████████ Abogado/a: ████████████████
Demandado: D./Dña. WIZINK BANK, S.A.U. Procurador/a: ████████████████ Abogado/a: ████████████████
SENTENCIA Nº 00223/2026
En la ciudad de Gijón, a 11 de mayo de 2026.
Vistos por mí, D.ª ████████████████, Juez-Actual de la Plaza nº12 de la Sección Civil del Tribunal de Instancia de Gijón, los autos del JUICIO VERBAL registrados con el Nº 133/2026, seguidos a instancia de D.ª ████████████████, actuando con la representación procesal de la Procuradora Sra. ████████████████ y la dirección letrada del Sr. ████████████████ contra WIZINK BANK, S.A.U., actuando con la representación procesal de la Procuradora Sra. ████████████████ y la dirección letrada de la Sra. ████████████████; he dictado EN NOMBRE DE S.M. EL REY la siguiente:
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de D.ª ████████████████ se ha presentado demanda de juicio verbal en ejercicio de una acción de nulidad de condiciones generales de contratación y de reclamación de cantidad contra la entidad WIZINK BANK S.A.U. Admitida a trámite y emplazada la demandada para su contestación, lo efectuó en el sentido de oponerse. Quedando los autos vistos para dictar sentencia a fecha 11 de mayo de 2026.
SEGUNDO.- En el presente procedimiento se han observado las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- FILTRO DE INCORPORACIÓN Y TRANSPARENCIA. Sentencia del Tribunal Supremo, Sala 1ª, de 21 de enero de 2021. PETITUM PRINCIPAL.
La parte actora D.ª ████████████████, en relación con el contrato de tarjeta de crédito, Wizink oro número de contrato 71************0, que prevé la modalidad de pago revolving, suscrito con la demandada en fecha 25 de mayo del año 2018, interesa con carácter principal la declaración de nulidad por los siguientes motivos.
Se dice que no hubo, ni la entidad podrá probar, que haya existido información previa mínima y necesaria para que se percatara de la realidad de lo que estaba contratando. En ningún momento se explicó a mi mandante el funcionamiento de los intereses del crédito revolving.
El contrato de tarjeta ha sido redactado de forma unilateral por la entidad bancaria conforme a un modelo de contratación, y sin posibilidad alguna de negociación o modificación por mi patrocinado, bajo un modelo propio estandarizado en el que únicamente se introducen los datos del adquiriente.
Y en el que ni siquiera se identifica la TAE del contrato en el pliego de las condiciones encontrándose enmascarado en el anexo del mismo sorprende el formato de contrato, por el mínimo tamaño de la letra que impide la apreciación de las cláusulas que aquí se postulan como nulas, sino que se presentan en el mismo tipo y tamaño ínfimo de letra, sin posibilidad de apreciar una fácil lectura ni siquiera de manera muy pormenorizada, y sin que se sirva información precontractual evidencia una total falta de transparencia. Las cláusulas contractuales respecto de los intereses nominales e intereses de demora son abusivas y carentes de transparencia y por tanto, nulas, así como las comisiones de exceso sobre el límite y la comisión por reclamación de cuota impagada.
Descartada la falta de legitimación pasiva de la demandada toda vez alega la cesión de crédito que no ha sido acreditada y que tampoco afectaría en nada ya que la cesión habría sido no de la relación contractual sino del crédito, restaría por analizar el fondo del asunto y que no es otro que la falta de transparencia del interés remuneratorio del contrato de tarjeta de crédito suscrita entre las partes y que prevé la modalidad de pago revolving.
Y la conclusión no ha de ser otra que la falta total de transparencia del mismo en la carga económica. Y ello toda vez las condiciones económicas, como son las relativas al TAE y al funcionamiento de un producto financiero que ha de considerarse complejo, que es el de las tarjetas revolving, están redactadas en letra pequeña y entremezcladas con el resto de clausulado, así se extrae de la estipulación 9 del Reglamento de la tarjeta de crédito Wizink. Siendo que la entidad no ha demostrado que ha explicado al consumidor la carga económica del producto, tanto antes como a fecha de contratación y ello en mediante ejemplos reales y prácticos, para que pudiese asumir el riesgo de un producto financiero con tanta carga económica. Por tanto la falta probatoria por la entidad, que sostiene su legalidad es lo que conlleva la estimación principal de la demanda y ello aun cuando haya habido alguna variación del TAE a lo largo de la vida del contrato de crédito. Toda vez que la cláusula no es transparente y es abusiva al generar un gran desequilibrio a la parte contratante en su condición de consumidora, lo que conlleva la declaración de nulidad de la relación contractual con los efectos del art. 1303 CC.
Declarada la nulidad del contrato por falta de transparencia, han de analizarse las consecuencias inherentes a tal declaración y que no son otras que la obligación de la entidad bancaria de proceder a la devolución de las cantidades indebidamente cobradas a la parte actora en aplicación de esta cláusula y que exceda del principal, y ello de conformidad con el art. 1303 CC, y ello a determinar en ejecución de sentencia.
Cuantías a las que resultaría de aplicación el interés legal desde la fecha de cada pago. No estando prescrita la acción restitutoria como se alega de contrario y toda vez el plazo del art. 1964 CC ha de computarse desde la fecha de interposición de la demanda o reclamación extrajudicial.
SEGUNDO.- COSTAS. IMPOSICIÓN DE COSTAS A LA PARTE DEMANDADA.
La íntegra estimación de la demanda conlleva la condena en costas a la parte demandada.
Vistos los artículos citados y demás de general y pertinente aplicación,
FALLO
Que ESTIMANDO INTEGRAMENTE la demanda interpuesta por la representación procesal de D.ª ████████████████ contra la entidad WIZINK BANK S.A.U.:
1.- DECLARO la nulidad por falta de transparencia de la Cláusula que configura el SISTEMA DE AMORTIZACIÓN Y LOS INTERESES REMUNERATORIOS y, en consecuencia, se DECLARA la NULIDAD CONTRACTUAL del contrato de tarjeta suscrito entre las partes en fecha 20/10/23. Con las consecuencias legales del art. 1903 CC.
2.- CONDENO a la demandada a restituir a la parte actora toda aquella cantidad que exceda del capital prestado con intereses legales desde cada cobro (ex art. 1303 CC). Todo ello a determinar en ejecución de sentencia. Y los procesales del art. 576 LEC.
3.- Con expresa condena en costas a la parte demandada.
Notifíquese la presente resolución a las partes, haciéndoles saber que contra la misma cabe interponer recurso de apelación, dentro de los veinte días siguientes a su notificación, en este Juzgado y para ante la Ilma. Audiencia Provincial de Asturias.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
La Juez
PUBLICACIÓN.- La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutelar o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Ya hemos ayudado a miles de clientes con tarjetas tarjeta de crédito como esta
Cuéntanos tu caso, el estudio inicial es siempre gratuito.
Consulta gratuita WhatsApp