Sentencia real · revolving
Sentencia ***/2026 contra Wizink
| Nº de sentencia | ***/2026 |
|---|---|
| Órgano | Plaza nº 1 de la Sección Civil y de Instrucción del Tribunal de Instancia de Llanes |
| Ciudad | Llanes (Asturias) |
| Fecha | Junio de 2026 |
| Procedimiento | Juicio verbal ***/2025 |
| Entidad | Wizink |
| Vía de nulidad | Falta de transparencia |
Documento anonimizado. Se han eliminado los nombres de todas las personas físicas, el día exacto de la fecha, y se han enmascarado parcialmente el número de sentencia y el de procedimiento. Se conservan el órgano judicial, el año, la entidad demandada y el contenido jurídico íntegro.
El Tribunal de Instancia de Llanes estima sustancialmente la demanda contra Wizink Bank y declara nulas, por falta de transparencia y carácter abusivo, las cláusulas del sistema revolving de una tarjeta contratada en julio de 2015. La entidad deberá recalcular la relación excluyendo esas cláusulas y devolver lo cobrado de más sobre el capital dispuesto, con interés legal desde cada cobro. Aplica la doctrina del Tribunal Supremo 154/2025. La vía de usura quedaba planteada con carácter subsidiario y no se entra en ella.
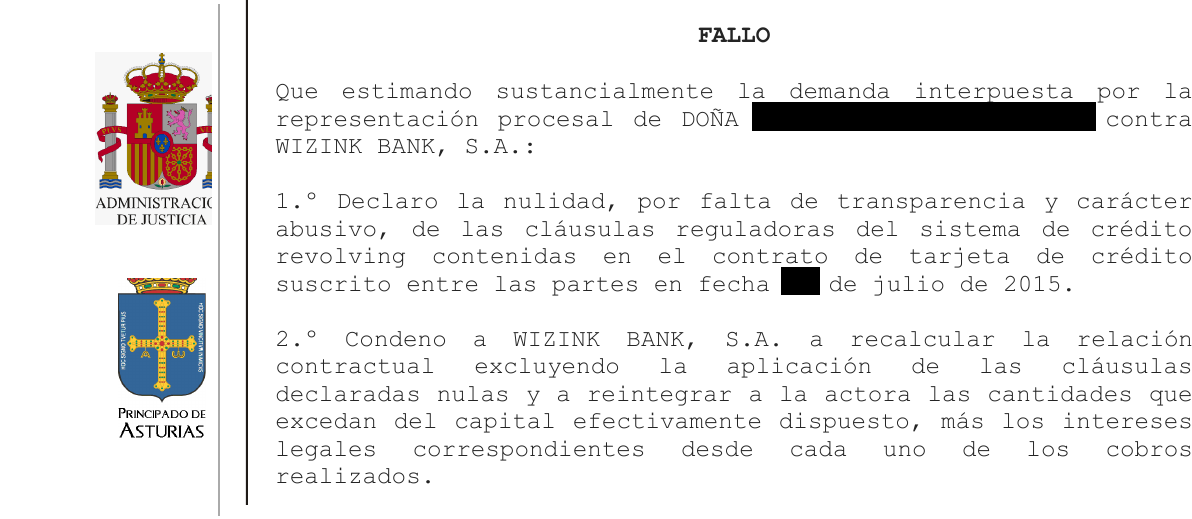
«Declaro la nulidad, por falta de transparencia y carácter abusivo, de las cláusulas reguladoras del sistema de crédito revolving. Condeno a Wizink a recalcular la relación y a reintegrar las cantidades que excedan del capital dispuesto, más los intereses legales.»
Fallo de la sentencia ***/2026, Plaza nº 1 de la Sección Civil y de Instrucción del Tribunal de Instancia de Llanes
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
SENTENCIA Nº ***/2026
Encabezamiento
Plaza nº 1 de la Sección Civil y de Instrucción del Tribunal de Instancia de Llanes.
Juicio verbal ***/2025. Sobre resto de acciones individuales en materia de condiciones generales de la contratación.
Demandante: D.ª ████████, procuradora Sra. ████████, letrado Sr. ████████.
Demandado: Wizink Bank, S.A., procuradora Sra. ████████.
Juez: D.ª ████████.
En Llanes, a *** de junio de dos mil veintiséis.
Vistos por mí, doña ████████, Juez del Tribunal de Instancia de Llanes, los presentes autos de juicio verbal nº ***/2025, promovidos por doña ████████, representada por la procuradora doña ████████ y asistida de letrado, contra Wizink Bank, S.A., representada por la procuradora doña ████████ y asistida de letrado, sobre acción individual de nulidad de condiciones generales de la contratación y reclamación de cantidad.
Antecedentes de hecho
PRIMERO.- Por la representación procesal de doña ████████ se interpuso demanda de juicio verbal frente a Wizink Bank, S.A., en la que, tras exponer los hechos y fundamentos de derecho que estimó de aplicación, interesaba se dictase sentencia por la que se declarase la nulidad de las cláusulas reguladoras del sistema de crédito revolving contenidas en el contrato de tarjeta suscrito entre las partes en fecha *** de julio de 2015, por falta de transparencia y carácter abusivo, con condena a la demandada a reintegrar las cantidades indebidamente percibidas como consecuencia de la aplicación de las cláusulas declaradas nulas, más los intereses legales y costas.
Subsidiariamente interesaba la declaración de nulidad por usura y demás pronunciamientos inherentes a dicha declaración.
SEGUNDO.- Admitida a trámite la demanda, se emplazó a la entidad demandada, que compareció y presentó escrito de contestación oponiéndose a las pretensiones ejercitadas.
Alegó, en síntesis, la plena validez del contrato, la transparencia de la información facilitada a la consumidora, la adecuación del producto a la normativa vigente al tiempo de su contratación, la inexistencia de abusividad de las cláusulas impugnadas y la prescripción de la acción restitutoria.
TERCERO.- No habiéndose solicitado prueba distinta de la documental obrante en autos y considerando el Tribunal que la controversia suscitada era esencialmente jurídica, quedaron las actuaciones conclusas para sentencia.
Fundamentos de derecho
PRIMERO.- Objeto del procedimiento.
Constituye el objeto del presente procedimiento determinar si las cláusulas reguladoras del sistema de crédito revolving incorporadas al contrato de tarjeta de crédito suscrito entre las partes el *** de julio de 2015 superan los controles de incorporación y transparencia exigibles en la contratación con consumidores y, en consecuencia, si procede declarar su nulidad y los efectos restitutorios derivados de dicha declaración.
No resulta controvertido que la demandante contrató el producto litigioso en calidad de consumidora y al margen de cualquier actividad empresarial o profesional, resultando por ello plenamente aplicable la normativa protectora contenida en el Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, la Ley de Condiciones Generales de la Contratación y la Directiva 93/13/CEE.
SEGUNDO.- Control de transparencia.
La jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea viene exigiendo que las cláusulas que regulan elementos esenciales del contrato, aun cuando queden excluidas del control de contenido en sentido estricto, superen un control reforzado de transparencia que permita al consumidor comprender tanto la carga jurídica como la carga económica que asume mediante la contratación.
La reciente doctrina fijada por las Sentencias del Tribunal Supremo 154/2025 y concordantes ha reiterado que, en los contratos de crédito revolving, no basta con la mera inclusión del tipo de interés o de la TAE aplicable, sino que resulta necesario que el consumidor reciba una información clara, comprensible y previa acerca del funcionamiento específico del sistema revolving, de los riesgos derivados de cuotas reducidas, de la recomposición constante del capital disponible, de la eventual prolongación indefinida de la deuda y de las consecuencias económicas asociadas a dicho mecanismo.
La carga de acreditar el cumplimiento de tales deberes informativos corresponde a la entidad predisponente.
En el supuesto enjuiciado no consta acreditado que la demandante recibiese, con carácter previo a la contratación, información suficiente acerca de las características esenciales del producto.
La demandada fundamenta gran parte de su oposición en comunicaciones posteriores remitidas durante la vida del contrato, extractos periódicos, modificaciones reglamentarias y campañas informativas desarrolladas años después de la contratación.
Sin embargo, tales actuaciones posteriores no permiten subsanar eventuales déficits de transparencia existentes en el momento de la celebración del contrato, que es precisamente el instante relevante para valorar la formación válida y consciente del consentimiento contractual.
La documentación aportada acredita la existencia del contrato y la inclusión de la TAE pactada, pero no permite concluir que la consumidora recibiera una explicación clara y comprensible sobre el funcionamiento real del sistema revolving ni sobre los riesgos económicos inherentes al mismo.
Tampoco consta la entrega de simulaciones, ejemplos representativos o documentación precontractual que permitiera comprender adecuadamente que el pago de cuotas reducidas podía determinar una amortización mínima del capital, una prolongación extraordinaria de la financiación y la generación continuada de intereses.
En consecuencia, debe concluirse que las cláusulas que regulan el sistema de amortización revolving no superan el control de transparencia material exigido por la normativa de consumidores.
TERCERO.- Carácter abusivo de las cláusulas impugnadas.
La falta de transparencia apreciada impide al consumidor conocer el alcance económico real de la operación contratada y provoca un desequilibrio relevante en su posición jurídica respecto de la entidad predisponente.
Tal situación resulta contraria a las exigencias de la buena fe contractual y determina la nulidad de las condiciones generales que regulan el sistema de financiación litigioso conforme a los artículos 82 y siguientes del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios y al artículo 8 de la Ley de Condiciones Generales de la Contratación.
CUARTO.- Efectos de la nulidad.
La declaración de nulidad de una condición general abusiva determina, conforme al artículo 83 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, que dicha cláusula se tenga por no puesta.
Procede, por tanto, condenar a la entidad demandada a recalcular la relación contractual excluyendo la aplicación de las cláusulas declaradas nulas y a reintegrar a la demandante todas aquellas cantidades percibidas en exceso respecto del capital efectivamente dispuesto, incrementadas con el interés legal correspondiente desde cada uno de los cobros realizados.
QUINTO.- Comisión por reclamación de posiciones deudoras.
La propia demandada sostiene que dicha comisión no fue aplicada a la demandante ni generó cobro alguno.
No constando acreditado perjuicio económico derivado de su aplicación efectiva, no procede efectuar pronunciamiento restitutorio específico respecto de dicha comisión, sin perjuicio de la nulidad de las condiciones contractuales afectadas por los razonamientos expuestos.
SEXTO.- Costas.
De conformidad con el artículo 394 de la Ley de Enjuiciamiento Civil, al estimarse sustancialmente la demanda procede imponer las costas procesales a la entidad demandada.
Fallo
Que estimando sustancialmente la demanda interpuesta por la representación procesal de doña ████████ contra Wizink Bank, S.A.:
1.º Declaro la nulidad, por falta de transparencia y carácter abusivo, de las cláusulas reguladoras del sistema de crédito revolving contenidas en el contrato de tarjeta de crédito suscrito entre las partes en fecha *** de julio de 2015.
2.º Condeno a Wizink Bank, S.A. a recalcular la relación contractual excluyendo la aplicación de las cláusulas declaradas nulas y a reintegrar a la actora las cantidades que excedan del capital efectivamente dispuesto, más los intereses legales correspondientes desde cada uno de los cobros realizados.
3.º Se imponen las costas procesales a la parte demandada.
Notifíquese la presente resolución a las partes haciéndoles saber que contra la misma cabe interponer recurso de apelación ante la Ilma. Audiencia Provincial de Asturias en el plazo de veinte días.
Así por esta mi sentencia, lo pronuncio, mando y firmo.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
¿Tienes una tarjeta Wizink o una situación parecida?
Analizamos tu caso sin compromiso. Sin adelantar dinero: si no te recuperamos dinero, no te cobramos.
Consulta gratuita 984 85 09 09