Sentencia real · usura · segunda instancia
Sentencia 109/2023 de Burgos: nulidad por usura de tarjeta Wizink
| Nº de sentencia | 109/2023 |
|---|---|
| Órgano | Audiencia Provincial de Burgos Sección 003 |
| Ciudad | Burgos |
| Fecha | 22 de marzo de 2023 |
| Procedimiento | Recurso de Apelación 57/2023 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La Audiencia Provincial obliga a Wizink a devolver a nuestro cliente todos los intereses que le cobraron de más por su tarjeta revolving. La Sala confirma la nulidad del contrato al apreciar que la TAE pactada supera en más de seis puntos el tipo medio de referencia del Banco de España, declarando el carácter usurario del interés remuneratorio.
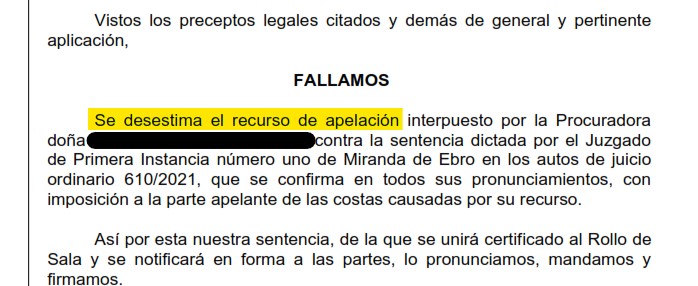
«Se desestima el recurso de apelación interpuesto por la procuradora de la entidad contra la sentencia dictada por el Juzgado de Primera Instancia número uno de Miranda de Ebro, que se confirma en todos sus pronunciamientos.»
Fallo de la sentencia 109/2023, Audiencia Provincial de Burgos Sección 003
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
AUDIENCIA PROVINCIAL DE BURGOS Sección 003
ROLLO: RECURSO DE APELACIÓN 57/2023
Juzgado procedencia: JDO.1A.INST.E INSTRUCCION N.1 de MIRANDA DE EBRO
Procedimiento de origen: ORDINARIO 610/2021
N.I.G.: ████████
SENTENCIA Nº 109/2023
En Burgos, a veintidós de marzo de dos mil veintitrés.
VISTOS, por esta Sección de la Audiencia Provincial de Burgos el Rollo de Sala número 57/2023 dimanante del Procedimiento Ordinario nº 610/2021 del Juzgado de Primera Instancia nº 1 de Miranda de Ebro (Burgos), el Recurso de apelación interpuesto contra la Sentencia de fecha 4 de octubre de 2022, sobre nulidad contrato tarjeta de crédito, en el que han sido parte en esta segunda instancia como parte apelada Dª ████████, representada por la Procuradora Dª ████████ y defendida por el Letrado D. ████████, y como parte apelante WIZINK BANK, S.A., representado por la Procuradora Dª ████████ y defendido por la Letrada Dª ████████; siendo Ponente el Ilmo. Sr. Magistrado D. ████████, que expresa el parecer de la Sala.
ANTECEDENTES DE HECHO
PRIMERO.- Los de la resolución recurrida, que contiene el siguiente fallo: “Se acuerda estimar íntegramente la demanda presentada por la Procuradora Dña. ████████, en nombre y representación de Dña. ████████, contra WIZINK BANK S.A.U., con los siguientes pronunciamientos: 1. Se declara la nulidad del contrato de tarjeta de crédito suscrito entre las partes por su carácter usurario. 2. Se declara la obligación de la demandada de reintegrar al actor las sumas que ya hayan sido pagadas en exceso en virtud del contrato declarado nulo, si las hubiera, calculando dicho exceso por la diferencia entre el total dispuesto por el actor y el total pagado por este durante la vigencia del contrato. 3. Se condena a la demandada a estar y pasar por tales declaraciones y a pagar al actor las sumas que se hayan pagado en exceso del capital. 4. Se condena a la demandada al pago de los intereses legales procedentes sobre la suma que, en su caso, haya de reintegrar, así como al pago de las costas del presente procedimiento.”
SEGUNDO.- Notificada la anterior resolución a las partes, por la representación procesal de la parte demandada se presentó escrito interponiendo recurso de apelación, que fue admitido en tiempo y forma. Dado traslado a la parte contraria, para que en el término de diez días presentase escrito de oposición al recurso o de impugnación de la resolución, lo verificó en tiempo y forma, oponiéndose al recurso mediante el correspondiente escrito que consta en las actuaciones; acordándose por el Juzgado la remisión de los autos a la Audiencia Provincial de Burgos, habiendo correspondido en el reparto general de asuntos, a esta Sección Tercera de la Audiencia Provincial.
TERCERO.- Recibidos los autos y formado el correspondiente Rollo de Sala, se turnó de ponencia, señalándose para votación y fallo el día 21 de marzo de 2023 en que tuvo lugar, quedando las actuaciones en poder del Ilmo. Sr. Magistrado-Ponente, a fin de dictar la resolución procedente.
CUARTO.- En la tramitación del presente recurso se han observado las formalidades legales.
FUNDAMENTOS JURÍDICOS
PRIMERO.- La sentencia de instancia estima la demanda formulada con referencia a un contrato de tarjeta de crédito revolving concertado entre el actor y la demandada en 2018, y declara su nulidad por ser usurario el interés remuneratorio pactado (27,24 por ciento anual TAE), y declara, en su consecuencia, que el deudor demandado sólo está obligado a pagar a la entidad acreedora lo que resta para pagar el principal del crédito concedido.
Y contra tal sentencia se alza la entidad financiera demandada que formula recurso de apelación y solicita que se revoque la sentencia a fin de que se dicte otra que desestime la demanda, alegando que el interés remuneratorio pactado no es usurario, y que la sentencia de instancia incurre en error en la valoración de la prueba, pues para establecer el interés usurario establece una comparación con los tipos medios de interés aplicables a tarjetas revolving, cuando debiera haberlo hecho, según se desprende de la sentencia del Tribunal Supremo de 4 de mayo de 2022, con los tipos de medios de intereses para tarjetas de crédito, que es lo que hace el estudio Inmark aportado con la contestación de la demanda.
SEGUNDO.- Confunde la parte apelante, o utiliza más bien conforme a su interés, lo que dice el Tribunal Supremo en su sentencia de 4 de mayo de 2022 (ROJ: STS 1763/2022). Ciertamente en el fundamento de derecho sexto de la sentencia se dice: “Los hechos fijados en la instancia, que deben ser respetados en el recurso de casación, consisten en que los datos obtenidos de la base de datos del Banco de España revelan que, en las fechas próximas a la suscripción del contrato de tarjeta revolving, la TAE aplicada por las entidades bancarias a las operaciones de tarjeta de crédito con pago aplazado era frecuentemente superior al 20 por ciento y que también era habitual que las tarjetas revolving contratadas con grandes entidades bancarias superasen el 23 por ciento, 24 por ciento, 25 por ciento y hasta el 26 por ciento anual”.
En este caso el Tribunal Supremo se fija en los tipos medios de intereses para tarjetas de crédito de las entidades financieras, conforme a lo que resulta de las bases de datos del Banco de España, pero es que se trataba de una tarjeta revolving del año 2006, cuando el Banco de España todavía no había publicado los tipos medios de intereses, ni para las tarjetas de crédito que la parte apelante llama generalistas, ni para las tarjetas revolving. En tal caso parece lícito acudir a los tipos medios que estén aplicando las entidades, que es lo que hace la Audiencia provincial, y confirma el Tribunal Supremo.
Sin embargo, a partir del momento en que ya el Banco de España publica los tipos medios de interés para las tarjetas de crédito y tarjetas revolving parece lo más adecuado tomar esta tabla como referencia, que es lo que hace el Tribunal Supremo en la sentencia de 4 de marzo de 2020 (ROJ: STS 600/2020) cuando dice: “En el presente caso, en el litigio sí era discutido cuál era el interés de referencia que debía tomarse como «interés normal del dinero». Y a esta cuestión debe contestarse que el índice que debió ser tomado como referencia era el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España, con las que más específicamente comparte características la operación de crédito objeto de la demanda”.
TERCERO.- La reciente sentencia del Pleno de la Sala Primera de 15 de febrero de 2023 (ROJ: STS 442/2023) ha venido a sentar el carácter usurario de los intereses remuneratorios de una tarjeta revolving que excedan en seis puntos del mismo interés remuneratorio, que sea el TAE medio en la misma fecha de la firma del crédito según los tipos oficiales publicados por el Banco de España.
Dice la sentencia en primer lugar que la comparación con el tipo de interés pactado en el contrato ha de hacerse con el TAE pactado: “A la vista de la jurisprudencia mencionada está claro que el juicio sobre el carácter usurario del interés remuneratorio convenido en este contrato de tarjeta de crédito en la modalidad revolving del año 2004 ha de hacerse tomando, en primer lugar, como interés convenido de referencia la TAE, que en este caso no hay duda de que era del 23,9 por ciento. Además, la comparación debe hacerse respecto del interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en este caso el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito revolving”.
También declara la sentencia que el elemento de comparación deben ser los tipos oficiales publicados por el Banco de España, y que si en la fecha del contrato no estuvieran publicados los tipos oficiales la comparación deben hacerse con los tipos oficiales más recientes. “En relación con la determinación de este parámetro de comparación, para los contratos posteriores a que el boletín estadístico del Banco de España desglosara un apartado especial a este tipo de créditos, en junio de 2010, la jurisprudencia acude a la información suministrada en esta estadística para conocer cuál era ese interés medio en aquel momento en que se concertó el contrato litigioso”.
Y finalmente se dice que, como el Banco de España no publica para las operaciones con tarjetas revolving el TAE medio, sino el TEDR, que equivale al TAE, pero sin comisiones ni gastos, en tal caso deben adicionarse al TEDR publicado por el Banco de España 20 o 30 centésimas, que es la diferencia habitual entre el TEDR y el TAE. “Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo. Esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32. Lógicamente, la TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, en los niveles de interés que nos movemos). Por lo que podemos partir de forma orientativa del índice de 2010 (19,32), con la corrección oportuna para adecuarlo a la TAE”.
Pues bien, con arreglo a estos parámetros en la fecha de la celebración del contrato 19 de febrero de 2018, el TEDR publicado por el Banco de España para las tarjetas revolving era el 19,98 por ciento. Si añadimos 30 centésimas resulta un TAE medio del 20,28 por ciento. Y el TAE pactado en el contrato es del 27,24 por ciento. Luego excede en más de seis puntos el TAE medio, lo que debe conllevar la declaración de nulidad por usurario.
CUARTO.- La desestimación del recurso conlleva la imposición a la parte apelante de las costas del recurso (artículo 398.1 LEC).
Vistos los preceptos legales citados y demás de general y pertinente aplicación,
FALLAMOS
Se desestima el recurso de apelación interpuesto por la Procuradora doña ████████ contra la sentencia dictada por el Juzgado de Primera Instancia número uno de Miranda de Ebro en los autos de juicio ordinario 610/2021, que se confirma en todos sus pronunciamientos, con imposición a la parte apelante de las costas causadas por su recurso.
Así por esta nuestra sentencia, de la que se unirá certificado al Rollo de Sala y se notificará en forma a las partes, lo pronunciamos, mandamos y firmamos.
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Revisa gratis si tu tarjeta tarjeta de crédito es reclamable
En poco tiempo sabrás si tu caso es viable. Sin compromiso y sin coste.
Consulta gratuita WhatsApp