Sentencia real · usura · primera instancia
Sentencia 283/2024 de Huelva: nulidad por usura de tarjeta revolving de Wizink Bank
| Nº de sentencia | 283/2024 |
|---|---|
| Órgano | Juzgado de Primera Instancia número tres de Huelva |
| Ciudad | Huelva |
| Fecha | 10 de julio de 2024 |
| Procedimiento | Juicio Ordinario 430/2023 |
| Entidad | WiZink |
| Vía de nulidad | Usura |
La sentencia condena a Wizink Bank a devolver a nuestro cliente todos los intereses y comisiones que le cobraron desde el principio del contrato. El juzgado declara la nulidad del contrato de tarjeta revolving por usura, al apreciar que la TAE pactada (26,84%) supera en más de 6 puntos porcentuales al tipo medio de referencia del Banco de España para esta categoría de operaciones en la fecha de contratación.
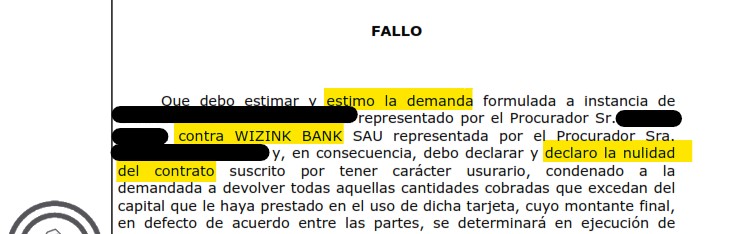
«Declaro la nulidad del contrato suscrito por tener carácter usurario, condenando a la demandada a devolver todas aquellas cantidades cobradas que excedan del capital que le haya prestado en el uso de dicha tarjeta, cuyo montante final, en defecto de acuerdo entre las partes, se determinará en ejecución de sentencia, y correspondiente abono de intereses.»
Fallo de la sentencia 283/2024, Juzgado de Primera Instancia número tres de Huelva
¿Te suena esta situación? Podemos revisar tu caso sin compromiso.
Consulta gratuitaLeer el texto íntegro de la sentencia
JUZGADO DE PRIMERA INSTANCIA Nº 3 DE HUELVA
En Huelva, a diez de julio de dos mil veinticuatro.
La Iltma. Sra. Dña. ████████████████, MAGISTRADA-JUEZ del Juzgado de Primera Instancia número tres de los de esta Ciudad y su Partido Judicial, ha pronunciado la siguiente
SENTENCIA Nº 283
Vistos los presentes autos de Juicio Ordinario seguidos en este Juzgado al número 430/23 a instancia de ████████████████ representado por el Procurador Sr. ████████████████ contra WIZINK BANK SAU representada por la Procuradora Sra. ████████████████.
ANTECEDENTES DE HECHO
PRIMERO.- Por la representación procesal de la actora se interpuso demanda de juicio ordinario sobre declaración de nulidad de contrato de tarjeta “revolving” suscrito entre partes por usura con condena a la demandada a devolver cuantas cantidades abonadas durante la vida del crédito excedan de la cantidad dispuesta, a calcular en ejecución de sentencia.
Subsidiariamente, en caso de no estimarse la acción principal, se declare nula la cláusula que regula el interés remuneratorio y cláusula de comisiones por posición deudora y comisión de apertura por no superar el control de incorporación y/o transparencia con las mismas consecuencias.
SEGUNDO.- Admitida a trámite la demanda, y tras emplazamiento, se personó la demandada y contesta disconforme con las pretensiones, y alega que el TAE pactado en la Tarjeta no era notablemente superior al normal de referencia, así como que las condiciones generales superan el doble control de transparencia. Sobre abusividad de la cláusula de comisión por impago, alega que son válidas y fueron aceptadas y que responde la misma a un servicio efectivamente prestado por el Banco.
Con carácter subsidiario, sólo para el caso de que se concluyese que el contrato es nulo, alega que la acción de restitución se encuentra parcialmente prescrita.
Señalada Audiencia Previa, comparecieron las partes sin avenencia, ratificando sus respectivas pretensiones y haciendo alegaciones sobre la prescripción opuesta.
Propuesta la prueba documental ya aportada a los autos, y no solicitando la celebración de juicio, quedaron conclusos para sentencia.
TERCERO.- En la tramitación de este pleito se han observado todas las prescripciones legales.
FUNDAMENTOS DE DERECHO
PRIMERO.- Sobre acción y pretensión ejercitada, y en relación al tipo de contrato, se trata de un contrato de tarjeta revolving de fecha 25 de mayo de 2009, aportado como documento de las demanda, junto con sus condiciones.
Y pretende se declare, con carácter principal, la nulidad del contrato suscrito por existencia de usura en la condición general que establece el interés remuneratorio, imponiendo igualmente la consecuencia de que la parte demandante sólo está obligada a devolver el capital prestado.
A ello se opone expresamente la parte demandada.
En el caso de autos, se aporta el mencionado contrato, tanto en soporte lexnet, como en papel.
SEGUNDO.- Conforme el art. 1 de la Ley de Represión de la Usura de 1908, y respecto a la doctrina que emana de la STS de 25 de noviembre de 2015:-lo que se debe cotejar son los intereses aplicables al mismo tipo de operación,- la consideración de un interés como usurario no depende de aspecto subjetivos, como las circunstancias personales de necesidad y otras que recogía la Ley Azcárate en su redacción original, ya muy antigua y adecuada a los tiempos en que fue promulgada, muy diferentes de los actuales, sino, en primer lugar, de elementos objetivos, fundamentalmente su medida, que sea claramente superior a la normal,-que cumple a quien pretende la nulidad por esa causa, probar la existencia de la desproporción o el ser esa medida claramente superior a la normal, y una vez comprobada, corresponde al prestamista o acreedor demostrar la existencia de circunstancias especiales que justifiquen ese exceso sobre lo habitual.
En STS de 4 de mayo de 2022 reitera su doctrina sobre las tarjetas revolving, según la cual para determinar la referencia que ha de utilizarse como «interés normal del dinero» al realizar la comparación con el interés cuestionado en el litigio y decidir si el contrato es usurario, debe utilizarse el tipo medio de interés correspondiente a la categoría a la que corresponda la operación crediticia cuestionada. Y que, si existen categorías más específicas dentro de otras más amplias(como sucede con la de tarjetas de crédito y revolving, dentro de la categoría más amplia de operaciones de crédito al consumo), deberá utilizarse esa categoría más específica.
De conformidad con la doctrina sentada por STS de Pleno de fecha 15 de febrero de 2023: “ Esta sentencia, primero reitera la doctrina expuesta en las sentencias anteriores, de que «la referencia del “interés normal del dinero” que ha de utilizarse para determinar si el interés remuneratorio es usurario debe ser el interés medio aplicable a la categoría a la que corresponda la operación cuestionada, en estos casos el tipo medio aplicado a las operaciones de crédito mediante tarjetas de crédito y revolving publicado en las estadísticas oficiales del Banco de España”.
“Y apostilla que, si existen categorías más específicas dentro de otras más amplias, debe utilizarse la más específica, la que presente más coincidencias con la operación crediticia cuestionada, pues esos rasgos comunes son determinantes del precio del crédito, esto es, de la TAE del interés remuneratorio” “En relación con la determinación de este parámetro de comparación, para los contratos anteriores a que el boletín estadístico del Banco de España desglosara un apartado especial a este tipo de créditos, en junio de 2010... con la determinación de cuál era el interés normal del dinero referido a estos contratos de tarjeta de crédito revolving....Con carácter general para el enjuiciamiento de estos casos de tarjetas de crédito contratadas en la primera década de este siglo, ha de acudirse a la información específica más próxima en el tiempo.
Y esta es la que se ofreció en 2010. Según el boletín estadístico el tipo medio TEDR ese año estaba en el 19,32” “Al respecto, habría que hacer otra advertencia, seguida de una matización: el índice analizado por el Banco de España en esos boletines estadísticos no es la TAE, sino el TEDR(tipo efectivo de definición restringida), que equivale a la TAE sin comisiones; de manera que si a ese TEDR se le añadieran las comisiones, el tipo sería ligeramente superior, y la diferencia con la TAE también ligeramente menor, con el consiguiente efecto respecto de la posibilidad de apreciar la usura. De tal forma que, en los contratos posteriores a junio de 2010, se puede seguir acudiendo al boletín estadístico del Banco de España, y al mismo tiempo permitir que el índice publicado se complemente con lo que correspondería a la vista de las comisiones generalmente aplicadas por las entidades financieras”.
“..Aunque la TEDR haya sido inferior a la TAE por no contener las comisiones, a los efectos del enjuiciamiento que hay que hacer(si la TAE es notablemente superior al interés[TAE] común en el mercado), ordinariamente no será muy determinante, en atención a que la usura requiere no sólo que el interés pactado sea superior al común del mercado, sino que lo sea «notablemente». El empleo de este adverbio en la comparación minimiza en la mayoría de los casos la relevancia de la diferencia entre la TEDR y la TAE”
“...La TAE, al agregar las comisiones, sería ligeramente superior (entre 20 y 30 centésimas, al TEDR en los niveles de interés que nos movemos)” Como dice la STS referida “Una vez determinado el índice de referencia, el tipo de interés(TAE) común para este tipo de contratos de crédito al tiempo de su celebración(2004), hay que valorar el margen admisible por encima del tipo medio de referencia, esto es: en cuántos puntos porcentuales o en qué porcentaje puede superarlo el tipo TAE contractual para que no se considere un interés notablemente superior al normal del dinero”, para concluir que “ consideramos más adecuado seguir el criterio de que la diferencia entre el tipo medio de mercado y el convenido sea superior a 6 puntos porcentuales”.
Sobre la base de estos hechos, la conclusión alcanzada es que sólo si el interés remuneratorio aplicado fuera superior al 25,62% podría ser declarado usurario y el inferior no vulnera la Ley de Usura y la jurisprudencia que lo interpreta, pues el tipo de interés estaría muy próximo al tipo medio de las operaciones con las que más específicamente comparte características.
Las partes concuerdan en que la TAE pactada es del 26,84%, por lo que procede declarar la nulidad del contrato por el carácter usurario del interés pactado y consecuencias legales derivadas, siendo innecesario el examen de las acciones subsidiarias.
Sobre la prescripción parcial de la acción de restitución, el criterio general mantiene la imprescriptibilidad de la acción para obtener la devolución de todo lo percibido por el prestamista, que no sea estrictamente el capital prestado; y, en cualquier caso, aún cuando se admitiera la posibilidad de prescripción, comenzaría ésta desde el momento de declaración de la usura, de modo que hasta la firmeza de la sentencia que así lo estableciera no empezaría la prescripción.
TERCERO.- En materia de costas, la estimación conlleva la condena en costas a la parte demandada.
Vistos los artículos citados y demás de legal y general aplicación,
FALLO
Que debo estimar y estimo la demanda formulada a instancia de ████████████████ representado por el Procurador Sr. ████████████████ contra WIZINK BANK SAU representada por la Procuradora Sra. ████████████████ y, en consecuencia, debo declarar y declaro la nulidad del contrato suscrito por tener carácter usurario, condenando a la demandada a devolver todas aquellas cantidades cobradas que excedan del capital que le haya prestado en el uso de dicha tarjeta, cuyo montante final, en defecto de acuerdo entre las partes, se determinará en ejecución de sentencia, y correspondiente abono de intereses.
Con condena en costas a la parte demandada.
Contra esta resolución cabe recurso de APELACIÓN ante la Audiencia Provincial de HUELVA (artículo 455 L.E.C.). El recurso se interpondrá por medio de escrito presentado en este Juzgado en el plazo de VEINTE DÍAS hábiles contados desde el día siguiente de la notificación, limitado a citar la resolución apelada, con expresión de los pronunciamientos que impugna (artículo 458 L.E.C.).
Para la admisión a trámite del recurso previamente deberá efectuarse constitución de depósito en cuantía de 50 euros, debiendo ingresarlo en la cuenta de este Juzgado de Banco Santander nº, indicando en las Observaciones del documento de ingreso que se trata de un recurso de apelación seguido del código ‘02’, de conformidad en lo establecido en la Disposición adicional Decimoquinta de la L.O 6/1985 del Poder Judicial, salvo concurrencia de los supuestos de exclusión previstos en la misma (Ministerio Fiscal, Estado, Comunidades Autónomas, Entidades Locales y organismos autónomos dependientes de todos ellos) o beneficiarios de asistencia jurídica gratuita.
Así por esta sentencia, lo pronuncio, mando y firmo.
PUBLICACIÓN.- Dada, leída y publicada fue la anterior Sentencia por el/la Sr./Sra. MAGISTRADA-JUEZ que la dictó, estando el/la mismo/a celebrando audiencia pública en el mismo día de la fecha, de lo que yo, el/la Letrado/a de la Administración de Justicia doy fe, en Huelva, a diez de julio de dos mil veinticuatro.
"La difusión del texto de esta resolución a partes no interesadas en el proceso en el que ha sido dictada sólo podrá llevarse a cabo previa disociación de los datos de carácter personal que los mismos contuvieran y con pleno respeto al derecho a la intimidad, a los derechos de las personas que requieran un especial deber de tutela o a la garantía del anonimato de las víctimas o perjudicados, cuando proceda.
Los datos personales incluidos en esta resolución no podrán ser cedidos, ni comunicados con fines contrarios a las leyes."
Documento anonimizado por LaCarpeta.es a partir de la resolución judicial original, con disociación de datos de carácter personal conforme a los arts. 235 bis y 236 quinquies LOPJ. No sustituye a la resolución oficial y no puede utilizarse como documento probatorio en otro procedimiento.
Si ves algún dato confidencial que no debería estar aquí, avísanos por favor a info [at] lacarpeta [punto] es.
Reclamar tu tarjeta tarjeta de crédito es más sencillo de lo que piensas
Te lo explicamos gratis, sin compromiso, contacta con nosotros.
Consulta gratuita WhatsApp